2026-10-11 14:01:24
作者:
地产
前阵子在南京茶南喝馄饨,邻桌听见一个中介拍着胸脯跟一对准备买房的小夫妻说,经营贷利率才3出头,比首套房贷低快两个点,省出来的钱够买一辆家用车,操作我全包,只要给点服务费就行。那小夫妻眼睛都亮了,想着攒钱不容易,能省一点是一点。我在旁边听着,后背都发紧。
从你违规操作的第一天,雷就埋好了
经营贷本来就是给小微企业周转用的。进货款、发工资、租厂房,那才是它该去的地方。不是给普通人买房的。这个红线,监管从来没松过。
以当地最新政策为准,现在银行每隔一两年都会复盘存量经营贷的用途,顺着资金流一直查,只要查到你申请贷款时用的是假购销合同,钱最终打给了房东或者开发商,就是违规挪作他用,直接给你发抽贷通知,要求你把剩下的贷款一次性全额还清。
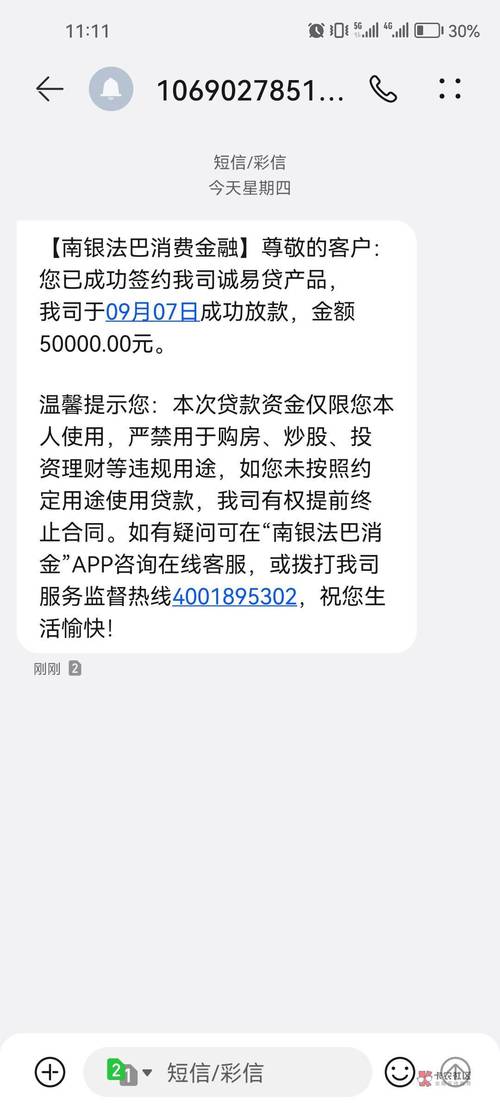 南京银行个人经营贷抽贷通知短信截图
很多中介说没事,我帮你做一层过账,银行查不出来。别信。现在大数据连你支付宝转账的流向都能拉清楚,这点小猫腻,银行一查一个准。去年南京就有几百笔违规流入楼市的经营贷被抽贷,真不是什么新闻。
表面的低利率,全是看不见的隐性成本
说实话,大部分人动心,都是奔着那个看起来很香的低利率去的。很少有人静下心来算一算,中间要花多少冤枉钱。
你要办经营贷,首先得有个正常年检的经营主体吧?自己没有?中介帮你买执照、挂靠,一年收你大几千的维护费,年年都要给。然后你原来的房贷要先结清,才能拿房子抵押做经营贷,这笔过桥垫资的钱,一天千分之一的利息都算行业均价,垫一个月就是几万块真金白银出去。还有中介的服务费,一般是贷款额的1到3个点,贷200万就是六万,直接从贷款里扣。
这些钱全加起来,你再重新算总成本,真的比房贷便宜吗?我见过不少人算完账才发现,前十年省下来的利息,还不够给中介交各种费用。
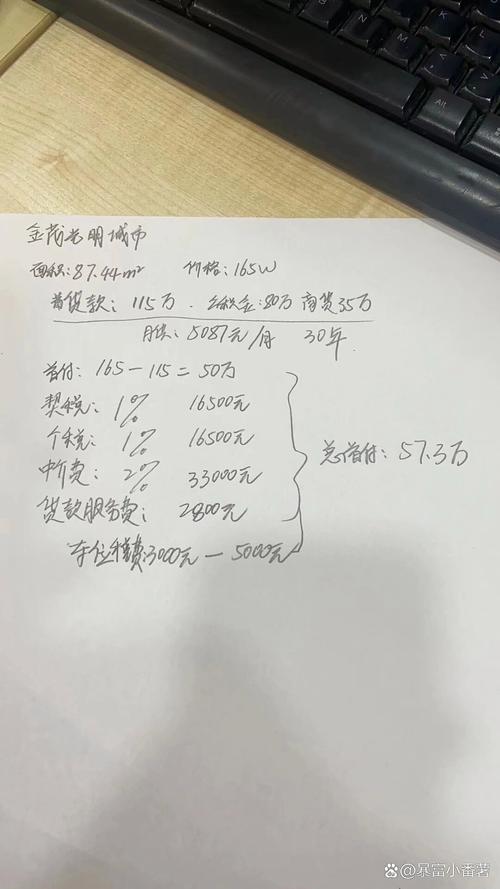 房产中介经营贷服务费手写收费清单实拍
不过话说回来,就算你咬咬牙把前期费用都交了,后续还有变数。大部分经营贷三五年就要转一次贷,到时候银行收紧政策,不给你续贷了,你还是得一次性拿出大几百万填坑,和被抽贷没有任何区别。
最坏的结果,是房子没了,征信也坏了
 最坏的结果,是房子没了,征信也坏了
很多人没这个意识,违规套经营贷买房,本质上就是骗贷。真要是被抽贷,你拿不出那么多钱一次性结清,银行会直接起诉,走法拍程序拍卖你的房子。拍出来的价格本来就比市场价低一两成,扣除贷款、诉讼费、拍卖费,剩下的才给你,折腾一圈,你可能首付都亏没了。
还有更坑的操作。有些人自己没有合格的经营主体,听中介忽悠把房子挂到别人公司名下,省得自己办执照。一旦那个公司有债务纠纷,被债主起诉,法院直接就把你这套房子查封了。你说房子是你买的,是你出钱的,没用。房产证上写的是公司名,法律上就认这个。到时候房子被执行走,你找中介说理?中介早就拿了服务费不见了,哭都找不到地方。
谁挣钱都不容易,想省点利息的心态,谁都能理解。但政策红线划得明明白白的事,别抱着侥幸心理去碰。要是你已经办了违规的经营贷,抽时间看看当地最新的监管要求,提前留好足额的备用金,别等抽贷电话打过来,才慌慌张张到处借高息钱填坑。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:别踩坑:藏在暗处的经营贷买房风险
文章链接:https://m.lfdjt.com/p/dichan/a/8909.html