哪些不起眼的小问题,会卡了你的房贷?
很多人以为,只有欠了几十万不还的老赖才会被拒贷。不对。
我见过因为三块钱年费逾期,房贷利率上浮十个点的。也见过点了三次网贷查额度,直接被银行拒了的。
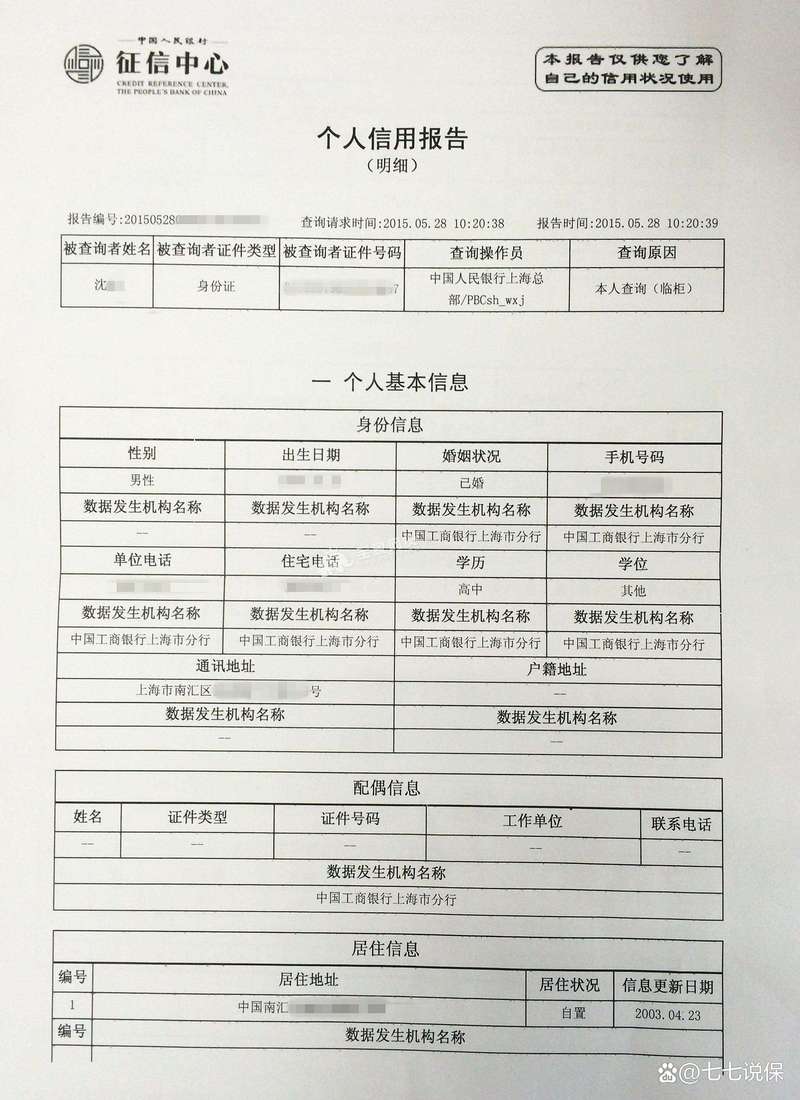
银行审房贷看征信,核心就看两件事:你有没有按时还钱的习惯,你现在是不是急缺钱。
连续三次或者累计六次逾期,基本不用想了,大部分银行直接拒。哪怕只是一次几十块的逾期,拖了一个月才还,都可能给你批款的时候加点条件。硬查询太多更冤,你就是好奇看看自己能借多少,银行可不这么想——平白无故查这么多次,是不是到处凑首付,手上钱不够?风险太高,不敢贷给你。
征信出问题,真的就彻底买不了房了吗?
也不全是。
很多人一看到征信上有个逾期记录,直接吓的房子都不买了。其实得分情况。要是一两年前一次不小心忘还,早就结清了,金额也不大,找当时的银行开一张非恶意逾期证明,大部分南京的银行都认,该批还是批。
要是只是查询次数多,没别的逾期,停手,养三个月征信别再碰任何贷款信用卡申请,三个月后再去申请,大多都没问题。征信记录只会显示最近两年的查询,五年清一次旧记录,哪有那么可怕。
别信网上那些“征信洗白”的广告,全是骗钱的。除了征信中心记录错了能申请改,谁都动不了你的记录,别交智商税。
买房前,一定要做这一件事
说实话,我见过太多人,定金交了首付付了,才跑去查征信,出了问题,定金要不回来,硬生生亏几万几十万的。
太亏了。
不管你看了多久的房,不管销售吹的多好,付任何定金之前,先自己去打一份征信报告。
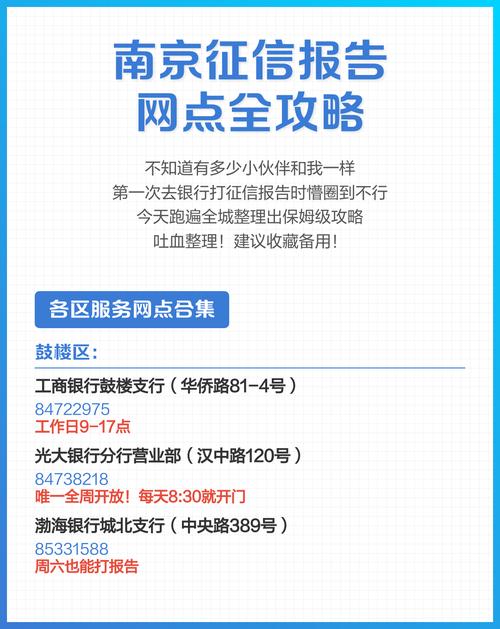
线下带身份证去人民银行网点就能打,线上央行征信中心官网也能查,花不了你一个小时。提前查,真有问题还有时间去处理,不至于落到定金打水漂的地步。
不过话说回来,也不用过度焦虑。你正常用信用卡,每个月按时还款,偶尔一次晚个三五天,大多银行都有容时容差,不会给你记逾期,也不会影响房贷。
别为了房贷瞎操作,把用了好几年的信用卡全销了,反而让银行看不到你的还款记录,没必要。
下周要去交意向金的,抽半小时,先去打一份征信吧。
作者|地产
排版|地产
审核|小准