活钱和死钱,差的不只是一张房产证
全款买房,最大的特点就是一刀清。签完字,拿到的是没有抵押的完整产权,往后几十年不用记着每个月几号要打钱进还款卡,不用担心哪天失业断供,连做梦都能踏实点。 可代价呢?你大半辈子的积蓄,一下子就砸进这套混凝土盒子里了。真要是家人生个大病,或者碰到个难得的投资机会,你拿不出余钱周转。只能急着挂网卖房,那价格就得比市场价跌十几万才能快点出手,亏的钱远不止你省下来的那点利息。 贷款呢?每个月固定扣月供,听着闹心。但你手上能留着一笔活钱。应付个突发状况够了,哪怕想折腾点小生意,本金也有了。哪怕现在利率降了,选了浮动LPR的,每个月还能少出几百块买菜钱,够一家人每周加一顿餐。对吧?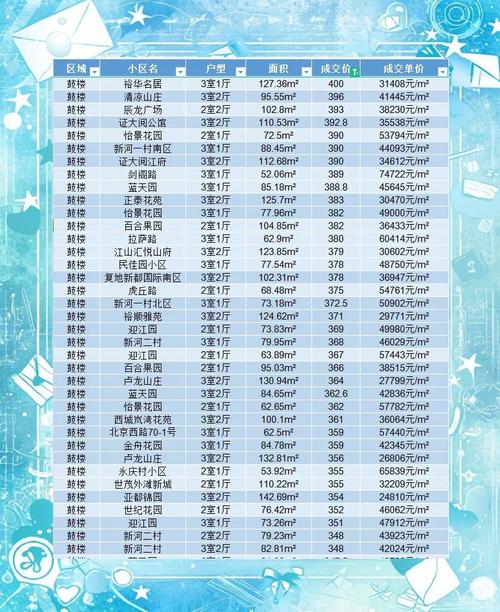
售楼处里,客户待遇从来不一样
说实话,南京市面上大部分开发商,都更爱全款客户。为什么?回款快啊,当天刷完卡,钱就进开发商账户了,不用等银行批贷款,拖个三五个月都有可能。 之前河西有个热门盘,悄悄内部通知,全款客户优先选楼层,贷款客户只能等全款选完了再挑。好的楼层好的户型,早就被抢光了,剩下的要么底层挡光,要么顶楼怕漏水,要么对着小区垃圾站。有的还会给全款客户额外一两个点的优惠,算下来几百万的房子,能省出一辆家用车的钱。 还有,贷款买房,你得符合银行的贷款要求,征信有过几次逾期,流水不够额度,可能批不下来,最后首付交了贷不到款,还要赔违约金。全款就没这个麻烦,只要你有购房资格,钱够,就能买。 不过话说回来,现在很多地方首套房贷利率降了,低到四个点以下,具体以当地最新政策为准,成本其实比十几年前低太多,很多年轻人愿意贷满最长年限,把手上的钱留着干别的。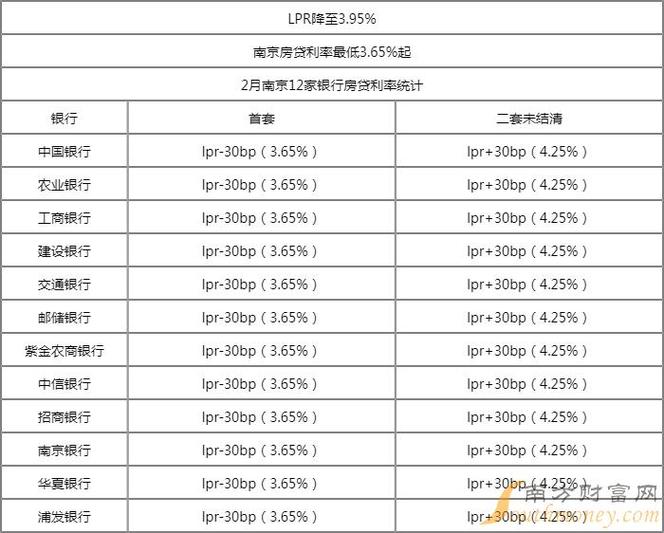
以后转手,麻烦程度差很多
作者|地产
排版|地产
审核|白杨