昨天约朋友喝奶茶,邻座坐了一对刚工作三年的小情侣,对着手机计算器皱眉头。
要在江北买套八十多平的小三房,首付凑得七七八八,就差算公积金能贷多少了。算来算去,两个人算出来三个数,越算越慌。
说白了,公积金贷款的好处谁都懂,利率比商贷低一大截,能多贷绝不少贷。可额度到底怎么算,新手十有八九会懵。
别对着公式瞎算,先搞懂核心逻辑
很多人一上来就搜公式,套进去算半天,结果出来的数和银行批的差几十万。为什么?
全国没有统一的算法,每个城市规则不一样,南京有南京的规矩。总的来说,现在大部分城市都是用两种方式分别计算,最终取最低或者最高的那个给你,再顶格 caps 在当地最高贷款限额里。
简单说,就是你算出来的数再高,也不能超过当地规定的个人/家庭最高额度。这个数每年都可能变,以当地最新政策为准。
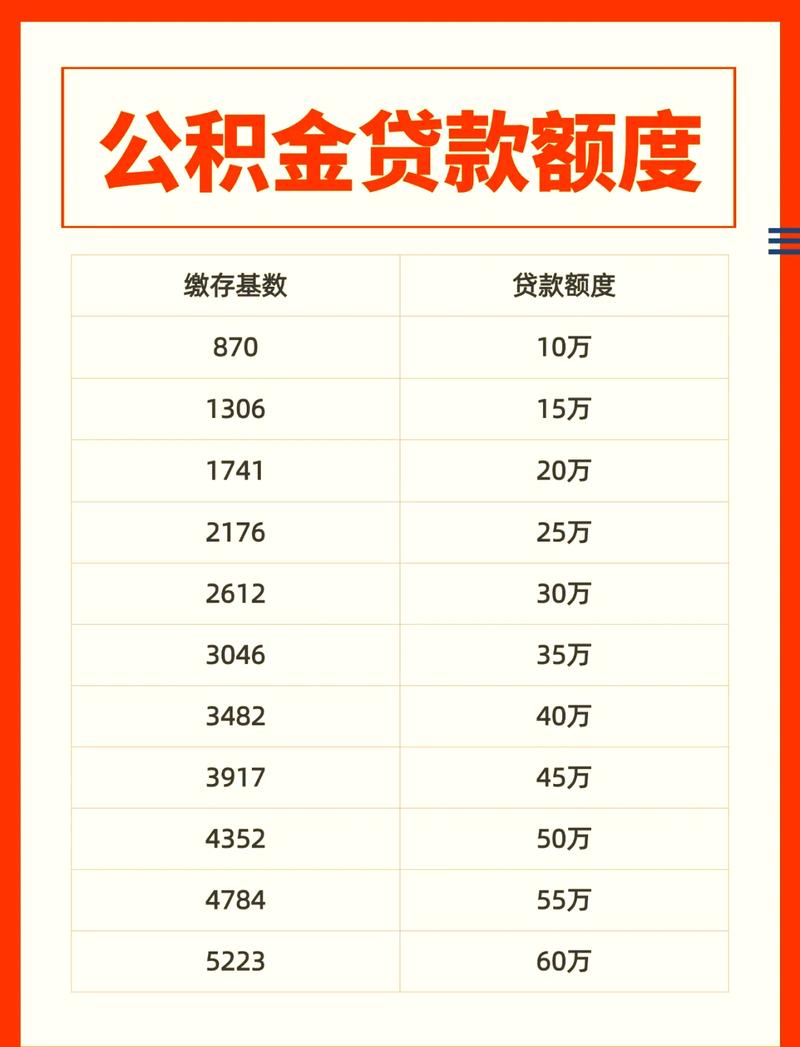
两种常用算法,掰碎了说给你听
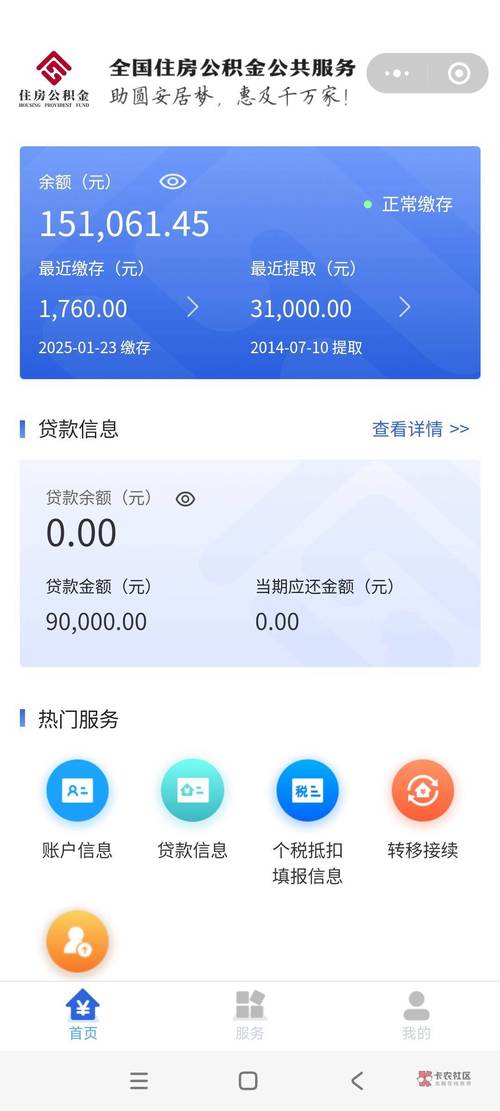
第一种,余额倍数法。这个最好理解,就是你公积金账户里的现有余额,乘以当地规定的倍数,得出来的就是你的可贷额度。
举个例子,你账户里有6万块,当地倍数是15倍,算出来就是90万。如果当地个人最高额度是50万,那你最多只能贷50万。就这么简单。
第二种,还款能力算法。这个是按你的月收入(也就是缴存额)倒推,你每个月能拿出多少钱来还贷款,再算总授信。
公式说出来也不复杂,核心就是你的月缴存额越高,可贷额度就越高。缴存比例就是你工资里扣公积金的比例,南京一般是5%到12%,公司给你定的,打个公积金热线就能查到。
说实话,我见过很多人在这里踩坑。之前提过公积金付房租或者装修,账户余额一下子少了十几万,按余额倍数算出来的额度直接砍半,想补都补不回来。后悔都来不及。
几个新手必踩的坑,给你拎出来
补缴的公积金大多不算入可贷额度计算。很多人临近买房,知道余额不够,找公司一下子补缴几万,想拉高额度。不好意思,绝大多数城市都不认一次性补缴的余额,白折腾。我之前碰到过一个小伙子,为了补缴花了大几千手续费,最后额度还是没上去,骂了好久。
二套房额度会打折。哪怕你之前的公积金贷款已经结清了,很多城市二套房的公积金贷款额度,就是比首套房低一半,规则完全不一样,别拿首套的经验套。
余额为零?那肯定贷不了。别想了,赶紧交满六个月再看吧。
不过话说回来,现在政策变的快,上个月的规则这个月可能就改了。你翻论坛的老帖,看五年前的攻略,多半已经没用了。
别自己瞎琢磨了,打开你当地公积金管理中心的官方小程序,找到额度计算器,输上你的缴存额、余额,半分钟就出准确结果。比你在那算了半小时靠谱多了。
作者|地产
排版|地产
审核|乐乐