2026-10-02 05:31:13
作者:
地产
09月23号刚在南京房产交易中心盖完章,手指上还沾着印泥的红印,冰美式喝了一半已经变温了。银行经理的微信跳出来,没别的废话,就一句:利率类型确认下。
一下子就懵了?太正常。网上翻半天,各说各的,越看越乱。
先搞懂,你选的到底是什么
很多人到签字都没搞明白两个选项到底差在哪。
固定利率很简单。签完合同的那一刻,你的利率就锁死了。从第一个月到最后一个月,永远都是这个数。LPR涨上天,跟你没关系。LPR跌进坑,你也蹭不到好处。
浮动利率呢?不是说每个月都变。是你的加点永远不变,基准LPR每年按最新的调整一次。涨了多还,跌了少还,每年变一次。
别被那些绕来绕去的术语忽悠晕,本质就是:一个锁死价格,一个随行就市。
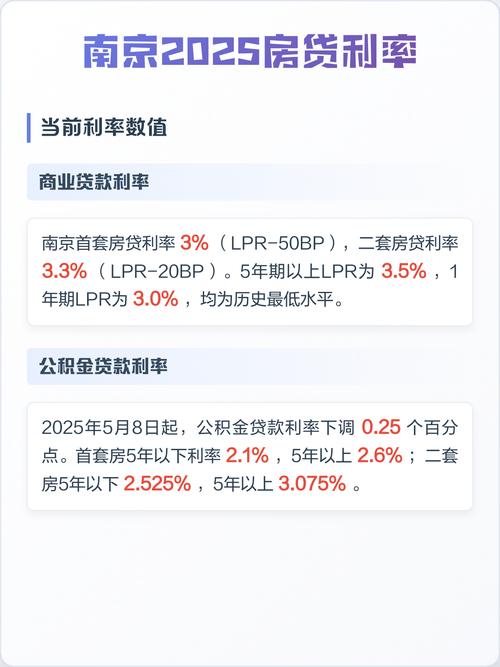 南京个人房贷合同利率条款实拍页
说点掏心窝的,别听网上瞎忽悠
说实话,我见过太多人上来就拍胸脯:未来利率肯定跌,全选浮动。还有人说通胀肯定来,必须锁固定。
哪有什么100%的事。
他要是能精准预测未来二十年的利率走势,他早就去赚大钱了,还蹲在网上给你免费讲干货?
对吧。
选哪个,从来没有标准答案,全看你自己的情况。
去年有个朋友在江宁买二手房,剩下贷款30年,选了浮动,去年降息之后每个月少了快三百,说刚好够每周加两次油,香得很。
还有个姐姐,去年换房选了固定,说自己睡眠不好,不想每年到调息日就心跳加速,多花点钱买个心安,值。
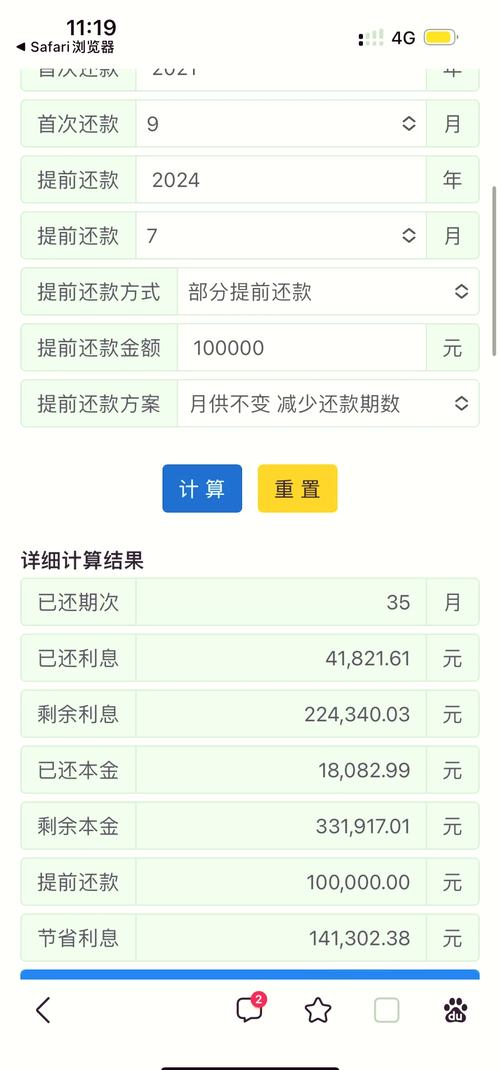 南京房贷固定浮动还款差额计算器截图
最后捋个能直接用的思路
 最后捋个能直接用的思路
别扯那些宏观大趋势,普通人就看自己的实际情况。
如果你的贷款剩余期限不到10年,别纠结。哪怕差一个百分点,总差额也就几万块,对生活影响不大,怎么选都行,别浪费时间。
如果你的贷款剩余期限超过20年,摸一摸自己的口袋问两个问题:第一个,每个月多还两三百,会不会影响你吃饭旅行还信用卡?第二个,你能不能接受未来利率涨了之后,心里不堵得慌?
两个问题只要有一个答案是否定的,选固定。
两个答案都是肯定的,选浮动。
不过话说回来,你买房子是用来住的,不是用来折腾的。别为了那点可能的差额,每天刷LPR走势刷得睡不着觉。比起那点利息,睡个安稳觉比什么都重要。
现在你可以打开贷款APP,看看你剩下的期限和本金,再算算你每个月能承受的最高额度,再点确认也不迟。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:刚在南京办完首付,我在琢磨房贷利率选固定还是浮动
文章链接:https://m.lfdjt.com/p/dichan/a/5535.html