上个月陪南京一个朋友看奥体的二手房,同小区同户型挂牌都在500万上下,这套直接挂470万,省出来的30万够买一辆代步车再加装全屋定制了。朋友一查产权信息,发现房子抵押给了银行,当场打退堂鼓:会不会是欠债查封的问题房?买了会不会住不进去?
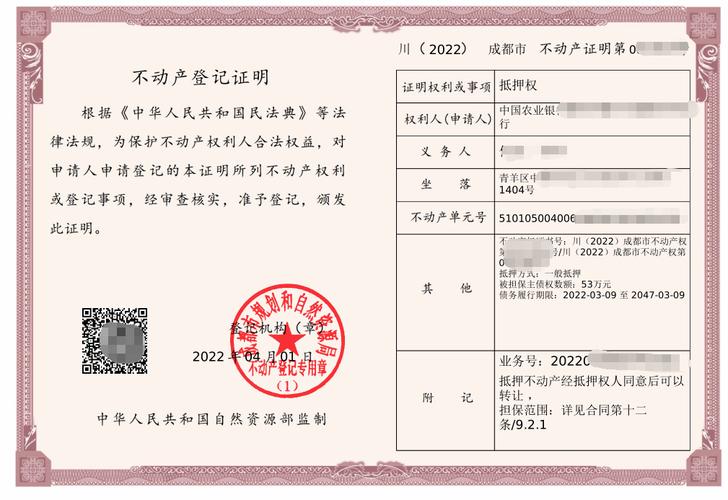
其实身边买房碰到抵押房的概率真不低,十个换房的房东里有七八个贷款没还完,房子自然带着抵押。不是所有抵押房都是坑,但流程走不对,真的会把你攒的首付坑进去。
抵押房本质是什么?先搞懂底层逻辑
说白了,你贷款买房,房子就是压给银行的。你要卖房,就得先把欠银行的钱还完,把抵押解了,才能正常过户给下家。就这么简单。
大部分抵押房都是正常交易的换盘房源,不是只有资不抵债的老板才会卖抵押房。很多人置换,手里没钱先解押,就等着买家的钱来走流程,这很正常。
怕就怕那种,不止一次抵押的。
实操走下来,核心就是卡死资金安全
很多人踩坑,都是踩在顺序错了。上来就把首付打给房东,说你拿去解押吧。结果房东拿了钱跑去还别的债了,压根没给银行,你找谁说理去?
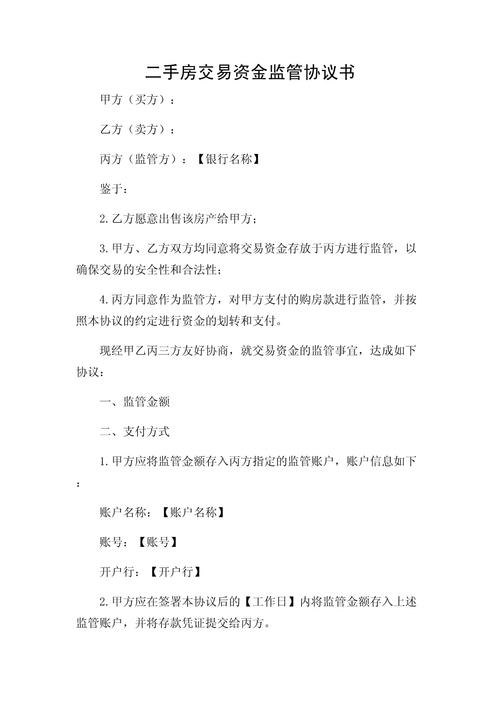
正规走法,从签合同开始就要把所有规则写死。不管用谁的钱解押,必须走第三方资金监管。别信什么我们都是熟人不会坑你,熟人坑熟人的事我见得太多了。
如果房东自己有钱解押,那最简单。房东先去银行把贷款结清,解押完成,产权干净了,你们再走正常的网签贷款过户流程,和普通买房没区别。
如果房东没钱,要用买家的首付解押,那首付不能直接打给房东,必须全部放进银行或者官方的监管账户,解押手续办完,确认抵押注销了,监管账户才会把钱打给房东去还款。从根上堵死房东挪用钱的可能。
还有人说能不能转按揭,就是把房东的贷款直接转到我名下,我接着还。现在能做这个业务的银行很少,不同城市政策不一样,以当地最新政策为准,别抱太大期望就是了。
几个容易漏掉的隐形坑,别嫌麻烦
一定要自己去拉产调。别让中介帮你拉,也别信房东给你拍的截图。自己带身份证去不动产登记中心,机器上自助拉,十分钟搞定,几十块钱的事。拉出来一看就知道,有几笔抵押,抵押权人是谁,有没有查封,一目了然。
碰到有二押的房子,别急着跑。只要所有抵押的总金额,低于你的成交价,走监管也能做,就怕房东瞒着你有二押,你帮他解了一押,出来二押的债权人要收房,那真的哭都没地方哭。
签合同的时候,一定要把解押期限写清楚。超过多少天不解押,算房东违约,要赔你多少钱。别写“尽快解押”这种鬼话,尽快是多快?半年也是尽快,一年也是尽快,真闹起来法院都没法帮你。
说实话,抵押房真不是不能买,价格还往往比无抵押的房子谈价空间大,捡漏不是没可能。但你要是嫌麻烦,不愿意多跑两趟多查两步,那不如干脆绕着走,毕竟买房是一辈子的大事。
明天要是你去看抵押房,出门前别忘了,先拉完产调再交定金。
作者|地产
排版|地产
审核|柚子