上周陪亲戚跑仙林的售楼处,刚坐下喝了一口水,亲戚就掏出手机翻公积金账户,问置业顾问:你帮我看看,我这账户里有七万多,能贷多少?
置业顾问笑了笑,说这个得按政策算,我们说了不算。说实话,大部分没买过房的人,哪搞得清这里面的弯弯绕?翻出来的攻略全是术语,越看越乱。
先搞懂,你得套对规则
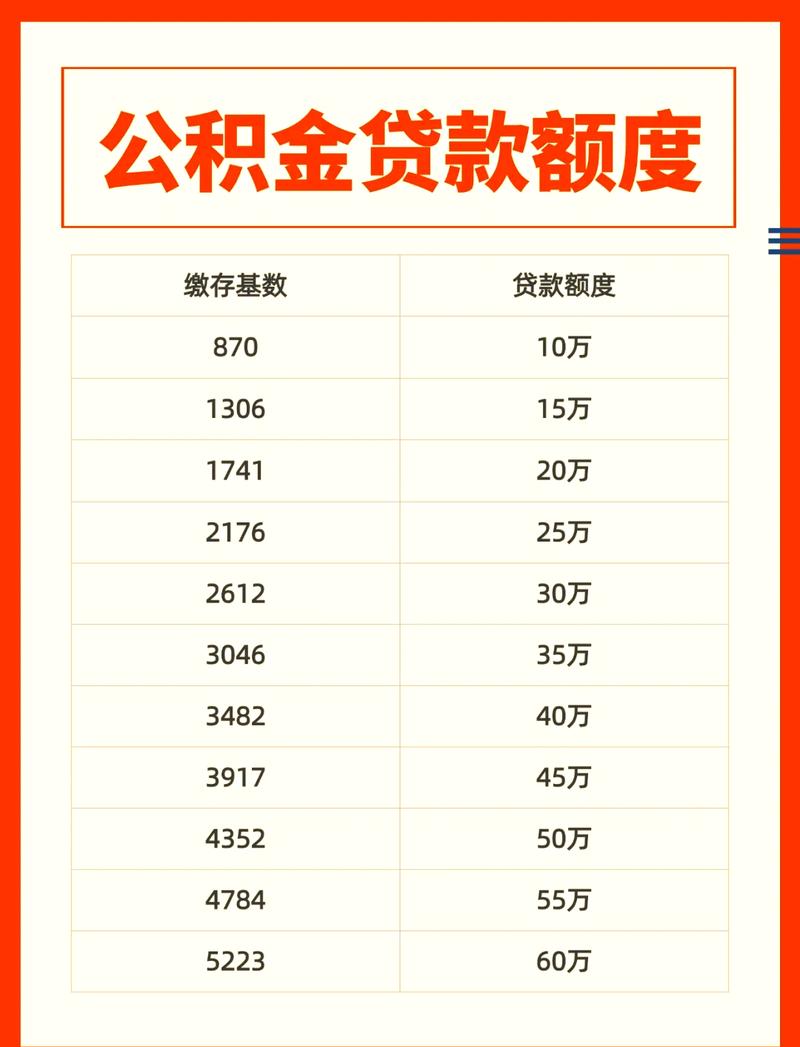
公积金贷款额度从来不是“看余额给数”这么简单,几乎所有城市,都是同时用好几个规则算,最后取最小的那个数,就是你能拿到的最高额度。
第一个,账户余额倍数规则,说白了就是用你账户里的当前可认定余额,乘以固定倍数,得出一个额度。倍数多少?不同城市差很多,以当地最新政策为准。
第二个,最高限额规则,每个城市都给公积金贷款画了顶,不管你余额多高收入多高,都不能超过这个顶,单身和夫妻联名贷的封顶额还不一样。
第三个,收入还款比规则,就是说你每个月的还款额,不能超过你月收入的一定比例,银行要把控风险,从这里也会卡出一个额度。
这些坑,别自己瞎踩
第一个坑,为了提额,违规补缴公积金。好多人知道额度和余额挂钩,就想着赶紧往账户里补个十万八万,提余额就能提额度对吧?
错。绝大多数城市,只认正常连续缴存的余额,你临时补缴的部分,不算入可计算倍数的基数里。我之前见过一个小伙子,为了买江北的房,补缴了十万,结果测算的时候不算,差了快一百万额度,首付不够,最后只能换小一点的户型,懊恼了快半年。
第二个坑,觉得夫妻贷一定就是单人额度加倍。不对哦,很多地方的政策是,夫妻贷款的最高限额,是单独的数字,不是两个人的单人最高额加起来。你自己按两倍算,直接就错了。
第三个坑,二套房还按首套的规则算。很多城市二套房的公积金贷款额度,会比首套低,甚至有些城市,你已经用过一次公积金贷款,还完之后再买,额度也要打折扣,别直接套首套的算法。
算完别忘了做这一步
你自己对着规则掰手指头算完,别着急定首付。说实话,你掌握的信息不一定全。比如你之前提取过公积金付房租,余额认定会不会变?你之前断缴过,最近才恢复连续缴,够不够资格算满额?这些细节都会影响最终额度。
最靠谱的方法是什么?直接打开当地公积金中心的官方APP,里面一般都有现成的额度测算工具,把你的信息输进去,两分钟就出结果。
要是还不放心,直接打公积金中心的官方客服电话,报你的身份证号,人家直接给你查准数。比你在网上看十篇拼凑的攻略都有用。
反正现在手机都能办,出门等地铁的功夫就能测完。别等交了定金,才发现额度不够,到处凑钱,那滋味真不好受。
作者|地产
排版|地产
审核|阿辰