先搞懂:你买的房子为什么会带抵押
大部分人对抵押房的印象,还停留在债主上门收房的狗血剧里。说实话,真不是这样。现在绝大多数人买房都是办按揭,按揭本质就是把房子抵押给银行啊。你卖这套房的时候贷款没还完,房子就还在抵押状态,对吧?
还有一种是业主欠了钱,把房子抵押给机构或者个人,这种要当心,但也不是不能买。
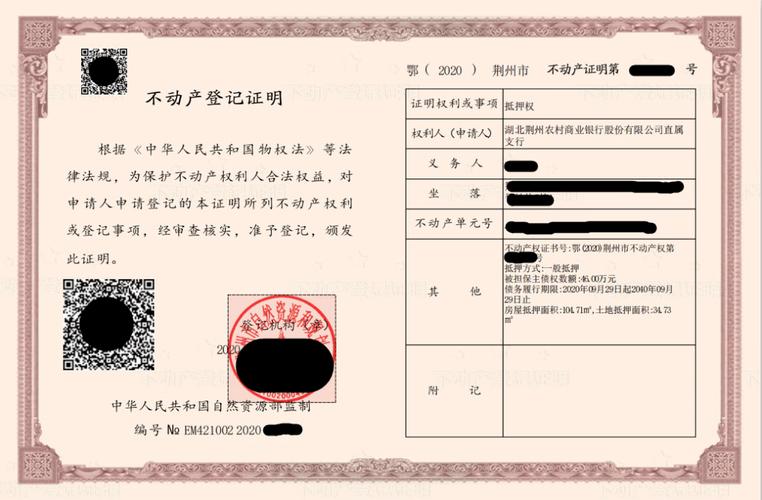
别偷懒跳过这一步。签合同之前第一件事,不是砍价,是搞清楚这套房到底押给谁了,欠了多少钱,有没有被查封。
签合同前,必须先做完这一件事
一定要自己跟着去拉产调。业主给你看的产调可能是半个月前打的,这半个月里他会不会又把房子抵押出去?说不准。花几十块钱,就在不动产登记中心自助机就能打,十来分钟的事。产调上写的明明白白,有没有抵押,抵押人是谁,金额多少,一眼就能看到。
说句题外话,南京现在线上也能查,但我还是建议线下打一份盖红章的,踏实。
很多人上来就问,流程怎么走?其实核心就一件事:先解押,再过户。不管怎么绕,这个顺序不能乱。问题就是,解押的钱从哪来?
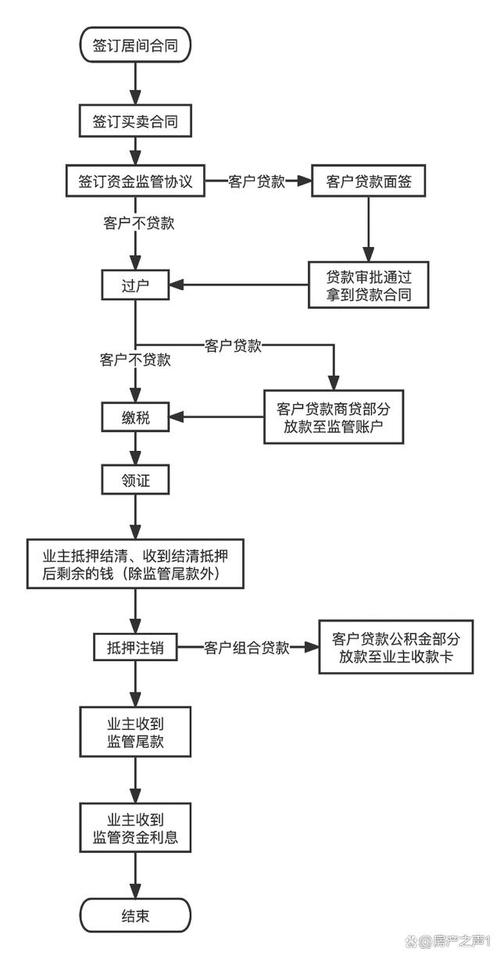
无非三种情况。业主自己出钱解押,那是最好的,解完押再走后续流程,你一点风险都没有。业主没钱,要用你的首付解押,这是最常见的,也是最容易出问题的。
解押付款的坑,一定要提前写死
说实话,我见过太多人栽在这里。买家把首付打给业主,业主拿着钱去还了别的债,根本没解押,最后钱房两空,打官司打一年。
所以,所有约定都要写进合同正文:首付多少钱,专门用于解押,解押多久完成,解押完多久网签,违约了赔多少钱,一条一条写清楚。
现在大部分城市都有监管账户,你可以要求首付直接进监管账户,业主解押的时候,银行直接把钱划给抵押权人,不用经过业主的手,安全很多。具体要求以当地最新政策为准。
如果是金额比较大的抵押,还可以找第三方担保公司做赎楼,出一点担保费,买个安心,总比出事了花几十万律师费强。
不过话说回来,也不用过度紧张。只要你不贪那种比市场价低一大截的馅饼,走正规中介流程,把该查的查了,该写的写了,基本不会出大问题。
今天去签抵押房合同的话,出门前别忘了带身份证,先去拉个最新的产调再谈别的。
作者|地产
排版|地产
审核|安然