上个月陪我表姐去市区的银行办提前还贷,取号机拿了票一看,前面排了二十七号。大堂休息区坐了一半人,老头老太把存折用报纸包得整整齐齐,年轻小情侣攥着手机银行转账界面刷,那阵仗,比当年开盘抢房办贷款的时候还热闹。
好多人都是攒了几万十几万,就想赶紧把房贷清了,省点利息。但这事,真不是所有人都适合。
先算明白你手里的两笔账
第一笔,就是你自己的房贷利率。
三四年前上车的那批,房贷利率五点几甚至破六的,跟现在银行三年定期才两点多比,差出来的利差快三个点了,这种不提前还,拿着钱存银行,相当于每年给银行送钱,傻子才干。
要是你当年买的早,利率打了七折八点五折,或者本身就是全额公积金贷,利率才三点多,那真犯不上急着还。现在随便存个定期,收益都能覆盖房贷利息,留着钱用在别处不香吗?
第二笔,就是你手里闲钱的去处。
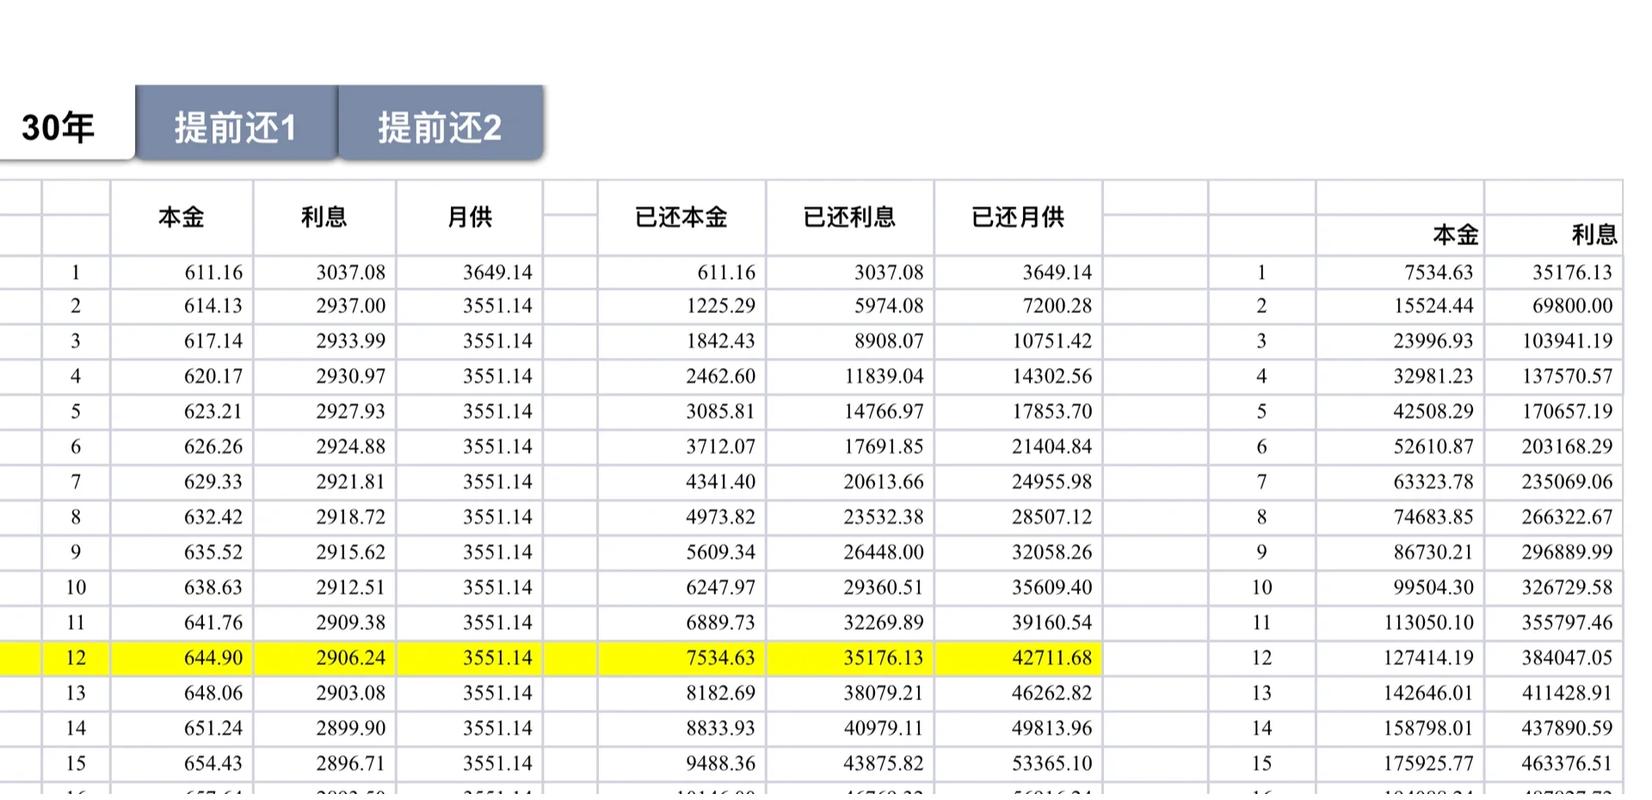
说实话,要是你能拿到稳当的、收益比房贷利率高的理财或者其他投资,那完全没必要提前还。要是你跟大部分普通人一样,现在不敢碰任何带风险的投资,钱放手里只会贬值,那提前还就是对的。
别踩银行悄悄埋的隐形坑
不是你说想还,银行就欢天喜地给你办的。这里头不少规矩,提前不问清楚,白亏好几万。
第一个坑就是违约金。不同银行规矩不一样,有的要求还贷满一年才能免违约金,有的收还款额1%的违约金,有的收两三个月利息。你别兴冲冲跑过去,办完才发现扣了大几千,省的利息一下少了一半,找谁说理去。
第二个坑就是还款方式选错。很多人不知道,提前还贷有两种选法:一种是减少每月月供,贷款年限不变;一种是保持月供差不多,缩短总贷款年限。百分之九十的银行默认给你选第一种,每个月少交点,你听着开心,其实缩短年限省的利息要比缩月供多得多。上次我表姐一开始就差点选缩月供,后来大堂经理跟她关系好,悄悄提醒改了,算下来多省了快二十万利息,吓一跳。
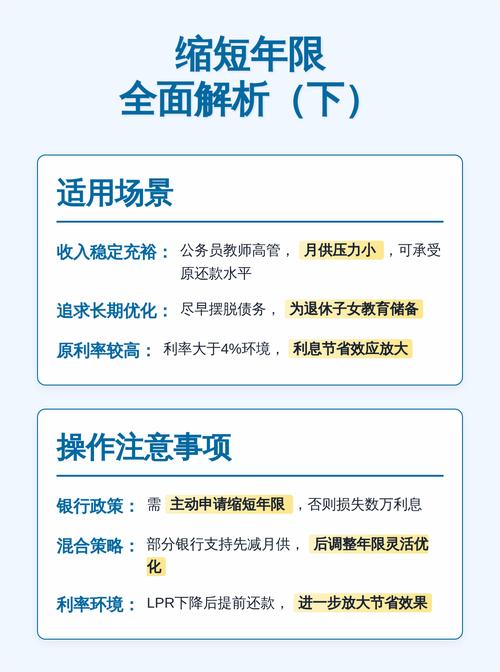
还有的银行限制每年提前还贷的次数,有的只能还一次,有的要求最低还款额得一万起,这些都得提前打银行客服问清楚,别白跑一趟。
这几类人真别瞎凑热闹
首先,手里没留余粮的别碰。把所有积蓄都砸进去提前还贷,连三个月生活费都剩不下,万一有点急事,生病失业孩子上学要用钱,你只能去刷信用卡借网贷,那个利息比房贷高多了,怎么算都亏。
其次,打算三五年内换房卖房的别碰。你本来卖房子的时候就需要买家的首付解押,现在自己把钱砸进去提前还,平白占用了自己的现金流,一点好处都没有。
最后,月供已经占了收入一大半,日常过得紧巴巴的,别硬撑着提前还贷缩年限。留点钱在手,应对点突发情况不好吗?
不过话说回来,要是你天生就讨厌欠债,欠着房贷天天睡不着觉,就想无债一身轻,那就算利率低,也提前还。毕竟舒服比那点利息重要多了,没人能说你错。
打算去办提前还贷的,出门前先给银行客服打个三分钟电话。问完再出门。
作者|地产
排版|地产
审核|乐乐