2026-09-25 22:55:52 分类:正文
上周约朋友在南京新街口的星巴克坐,邻座一个刚工作五年的小老弟,刚摇到仙林的刚需盘,交完首付签贷款的时候卡在了最后一页,抓着销售问半天还是没拿定主意。
说实话,这问题我最近三个月听不下十个人问了。
先掰扯清楚:你签的到底是什么性质的贷款
很多人上来就问选哪个,连自己是新增首套还是存量高利率都搞不清。
固定利率,说穿了就是从你签字那天起,利率数字钉死,直到你还完,央行怎么调LPR都和你没关系。
浮动利率,就是锚定LPR,每年按最新报价调整一次,涨就多交,跌就少交。
之前南京置换的、高位接盘的,不少人背着5.5%以上的利率,最近政策松了能转,更是慌得不行。
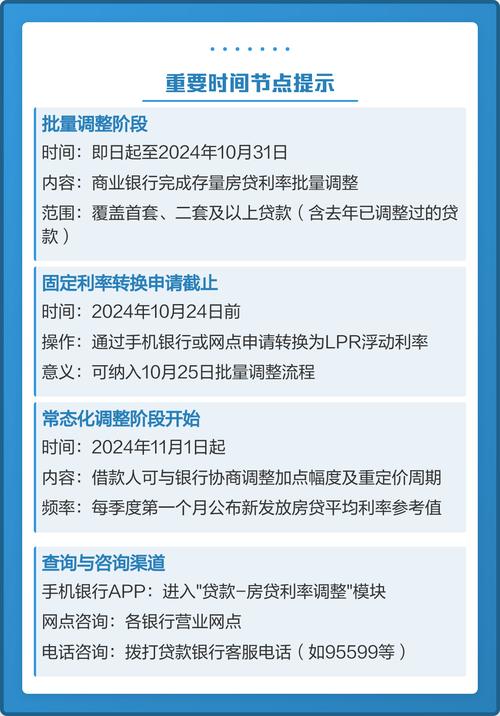 南京存量房贷利率调整申请单
别信网上那种“全选X稳赚”的鬼话
刷抖音刷小红书,总能刷到一群人拍胸脯,要么说全选浮动稳赚,要么说现在利率已经触底必须选固定。
谁信谁傻。
未来三十年的事,谁能说准?十年前有人能想到现在利率能降到4以下吗?那时候谁能想到房价会横盘这么久?那些敢给你打包票的,多半是想割你韭菜卖课的。对吧?
我同事去年把原来的固定转成了浮动,今年调整完,每个月少了两百八十多,够他每个周末带老婆孩子去栖霞山泡个温泉加吃农家菜了。实打实的优惠落袋,不比等几十年之后不知道能不能拿到的收益香?
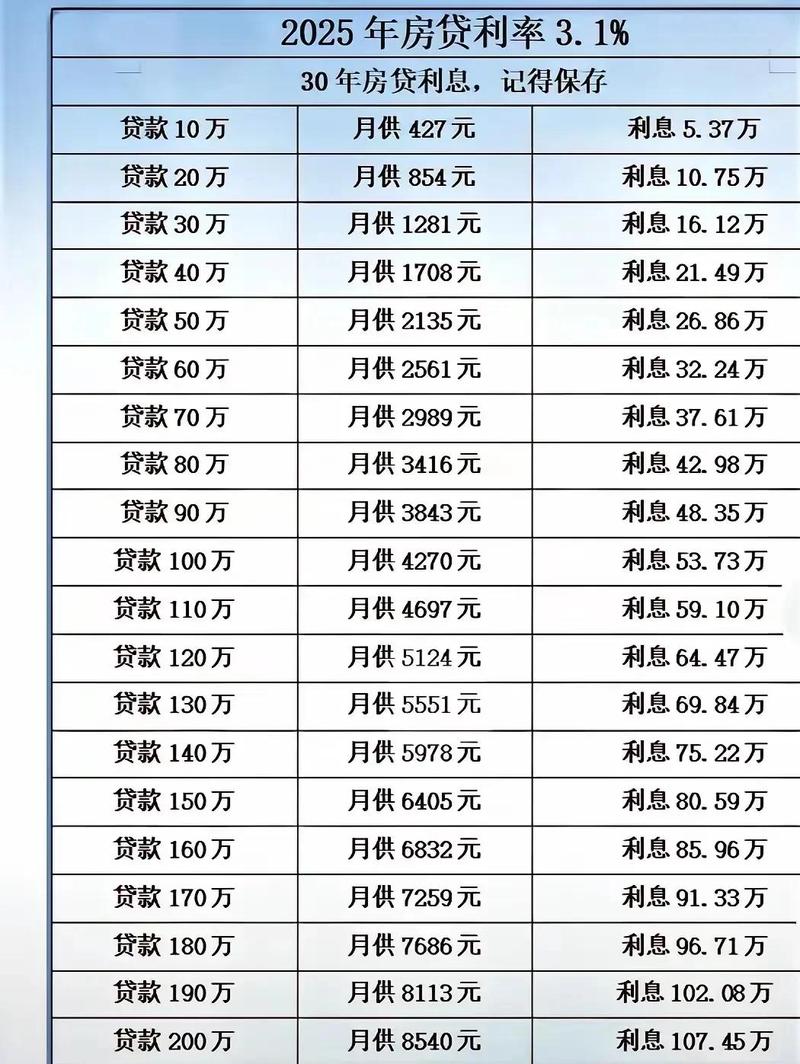 个人住房浮动房贷月供计算表
几个没人明说的实操提醒
 几个没人明说的实操提醒
第一,月供压力大、手头余钱少的,直接选浮动。
现在整个大环境就是下行周期,哪怕未来涨,也是很多年之后的事,你先把眼前每个月的月供降下来,手头留够应急的钱,比什么都重要。再说了,超过八成的买房人,根本撑不到三十年还完,要么提前结清,要么换房卖了,哪用得到那么久?
第二,天生受不了任何波动的,直接选固定。
我有个姐姐,当年选了浮动之后,每个月LPR报价出来那天都要刷三遍,涨五个基点都要失眠一礼拜,后来干脆转了固定,现在每天吃嘛嘛香,多花点钱买个睡眠,太值了。别听那些经济学家扯什么通胀稀释债务,对你一个普通买房人来说,睡个安稳觉比那点看不见摸不着的“收益”重要一万倍。
不过话说回来,要是你是存量房贷想转,别瞎找中介。南京现在很多银行支持免费转,具体规则打你贷款银行的官方客服问就行,以当地最新政策为准,没必要给中介交几千块的服务费,这点事自己十分钟就能弄明白。
其实买房子这件事,从选地段到选利率,核心从来不是“赚最多”,而是“亏最少,不闹心”。选完之后,你不会半夜翻手机刷LPR报价后悔,那就对了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房:纠结房贷利率选固定还是浮动?唠点实打实的
文章链接:https://m.lfdjt.com/p/dichan/a/3045.html