2026-09-25 16:25:41 分类:正文
上个月陪朋友去南京江心洲看盘,下暴雨躲在洽谈区蹭茶,听见邻座大哥拍桌子。“我凑齐全款不容易,你再给让两个点怎么了?”销售脸笑僵了,一个劲递烟。确实,付全款和背贷款,从踏进售楼处那一步,待遇就不一样。
口袋里的活钱,差着整个人生的安全感
全款买房最大的特点,就是买完一身轻,不用每个月盯着还款日,不用怕降薪失业断供,连房产证下来,抵押都不用办,直接揣自己手里。
但是啊。大部分普通人凑完全款,口袋就空了。我见过有人为了凑全款,把爸妈养老钱都拿了,结果第二年老爸住院,找不到钱急得掉眼泪。真的。
贷款买房呢,哪怕你手头能拿出全款,留个几十万在手里,不管是做生意周转,还是家里突发状况,掏出来就能用,不用看人脸色求抵押。之前利率高的时候有人说贷款亏,现在LPR往下走,每个月月供也就那样,压力比十几年前小太多了。
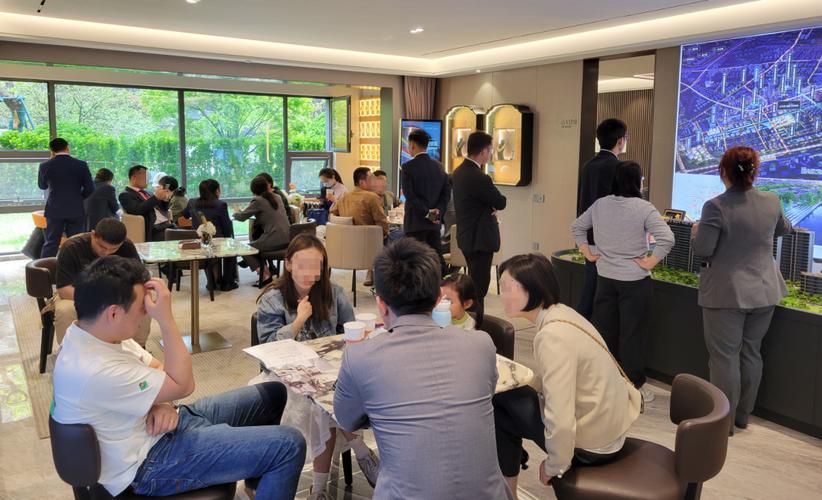 南京新盘售楼处客户算价场景
买卖双方的态度,直接写在支付方式上
不管是新房还是二手房,全款的话语权从来都比贷款大。南京去年不少捡漏的二手房,都是全款客户拿下的,房东急着出手换房,宁愿比市场价少卖十万八万,就求一个过户快,不用等银行批贷拖个一两个月。
新房早年更夸张,全款客户先进场选楼层,贷款客户等人家挑完再进,好位置好户型早就没了。现在政策不让这么干,但暗地里,还是会给全款客户更多优惠。你说区别大不大?对吧。
说实话,换作你是房东,有人出全款,有人要贷款等三个月,你肯定也愿意给全款让点价,换我我也这么干。
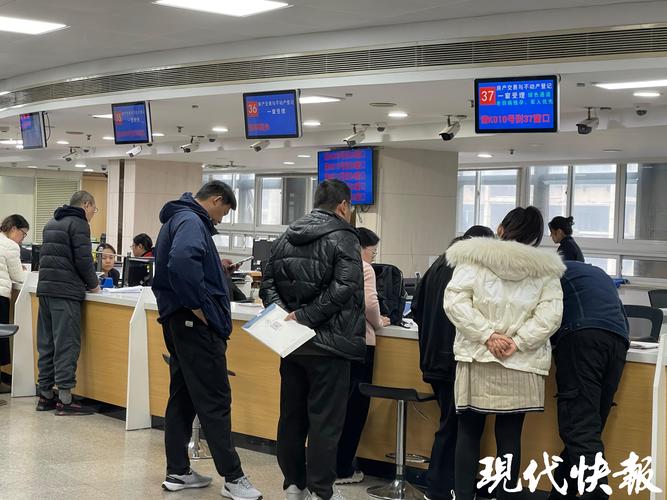 南京二手房交易签约柜台场景
放几十年的账,没人能算得绝对清楚
 放几十年的账,没人能算得绝对清楚
很多人说贷款就是给银行打工,不如全款划算。这话放在十年前可能对,放在现在真不好说。你想想,二十年前南京市区一套房月供才几百,现在几百块够几个人吃一顿火锅?
通胀一直在,未来的钱永远比现在的钱不值钱。你现在把所有现金都砸进房子里,相当于把钱套死在固定资产里,想做点别的投资都拿不出钱。反过来,你用银行的钱买房,自己的钱拿去做别的,只要收益比贷款利率高,你就是赚的。
当然,要是你没别的投资渠道,就怕欠账,睡觉都想着欠银行钱睡不着,那全款也没错。本来就没有绝对的对错,只有合不合适。
很多人忽略了一个点,全款买完房再抵押拿钱,跟你直接办按揭贷款,利率差了快一倍,不要以为全款买了房后续就能轻松抵押出低息贷款,这事没那么简单,具体规则以当地最新政策为准。
你要是正纠结选哪个,今天出门前,先拿张纸,把未来三年必须要花的钱,不管是孩子学费,老人医疗费,还是预备的换车钱,全算出来刨掉。剩下的钱,再考虑够不够全款。别为了图无债一身轻,把自己逼到没退路。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:蹲过南京售楼处聊出来的:全款买房和贷款买房区别
文章链接:https://m.lfdjt.com/p/dichan/a/2917.html