 大讲堂
上个月陪老周去江北看房。销售没急着讲户型,先扔过来三个问题:名下几套?贷款结清没有?在哪个城市贷的?
老周愣了半天。他前年把城东那套小两居卖了,眼下租房住,按他自己的想法,自己干干净净,妥妥的首套。结果一查征信,那笔早就结清的房贷还老老实实躺在上面。
这就是问题的核心——你以为的“有没有房”,和银行、税务眼里的“算不算首套”,压根不是一回事。

认房、认贷,其实是两把不一样的尺子
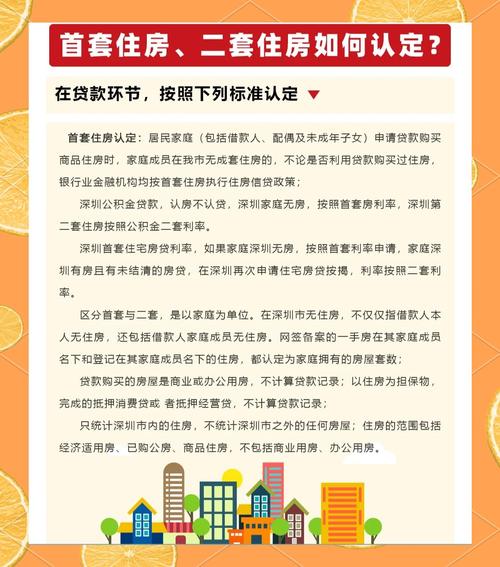
先给个大致框架。判断你算首套还是二套,通常要看两个系统:一个是房管部门的不动产登记,一个是人行征信里的贷款记录。
认房,看的是你家庭(一般指夫妻双方加未成年子女)在购房所在地名下有几套住房。注意是“家庭”,不是“你个人”。
认贷,看的是征信报告上的住房贷款笔数。这里有个特别反直觉的点:它看的是“记录”,不是“余额”。你还清了,记录照样在。
把这两套记录排列组合一下,常见四种状态:名下没房、征信也没贷款记录,这是最干净的首套;名下有房、贷款已经结清;名下没房、但有过贷款记录;名下没房、贷款还在还。这四种在不同城市对应的结果完全不一样,有的只区分前两种,有的把后三种统统归到二套里。
不同城市组合出来的规则也不一样,有的认房又认贷,有的认房不认贷,还有的只认贷不看房。同一个城市,商贷和公积金的认定口径有时候还不是同一套。所以别在网上抄别人的答案,以当地最新政策为准。
四个最容易翻车的细节
第一个,卖房不等于抹掉历史。房子过户走了,房管局那边确实查不到,可征信上的贷款笔数还在。很多人就是栽在这儿。
第二个,全款买过的房子。它只进房管系统,不进征信。所以有的人名下曾经有过房,贷款记录却是零,这两种“痕迹”得分开看,别混为一谈。
第三个,异地贷款。征信是全国联网的,你在老家贷的那笔,在这边一样调得出来。别抱着“跨省了应该查不到”的侥幸。
第四个,家庭范围。父母名下的房子一般不算你的,但如果父母是你的共同借款人,或者反过来你给他们做过共同还款人,那笔贷款就有可能落到你头上。配偶婚前的房贷、婚后加名,也是同一个道理。签合同之前把这些问清楚,比事后到处找人管用得多。

首套和二套的差别,不止首付那几万块

最直观的当然是首付比例和贷款利率。这一块各地调整得挺勤,我不给你报具体数字,买房的时候问当地银行最准。
真正容易被忽略的是两个隐性成本。
一个是契税。税率跟面积、套数都挂钩,二套往往比首套高一档。一套三百万的房子,差一个百分点就是三万块,够把厨房重新装一遍了。
另一个是将来卖房的时候。“满五唯一”免个税这条,很多人买房那会儿根本想不到。如果这套买进来被算成二套,手上房子又不止一套,几年后卖掉可能就要多掏一笔。买的时候是首套还是二套,影响的其实是好几年之后的事。
还有公积金。它的认定逻辑跟商贷不完全同步,有的看房不看贷,有的看贷不看房,可贷额度也跟套数有关。准备用公积金的人,最好单独再确认一遍。
看房之前,先把这三件事做了

别等交完定金才想起来查资格,顺序应该反过来。
先去查家庭住房情况。不动产登记中心能开证明,有些城市线上就能拉,看清楚名下到底是几套。
再拉一份详版征信报告。本人查询是免费的,一年有几次机会,重点看“个人住房贷款”那一栏,一笔一笔对数。
然后跟家里人把话过一遍。配偶婚前有没有贷过款、父母有没有拿你的名义做过共同借款、之前那套房的贷款到底是谁在还——这些问题在售楼处是问不出来的,得回家问。
顺带提一句,别太信销售那句“没事,我们这边都能操作”。政策是硬的,能腾挪的空间比想象中小得多。
老周最后查完,确实算首套。他那笔贷款是在南京本地结清的,房子也过户两年多了,当时执行的是认房不认贷。他运气好。可运气这东西,不该拿来当买房的前提。
你要是不确定自己算哪一档,最笨也最有效的办法就一句话:先拉征信,再开住房证明,拿着这两张纸去问银行,别去问中介。
作者|地产
排版|地产
审核|见微