 大讲堂
上个月在河西一家中介门店,空调开得很低,我陪朋友老陈签合同。他手里攥着一张卡,卡里是父母给的、自己攒的、卖掉老家一套小房子凑出来的三百多万。对面坐着他媳妇,从头到尾就一句话:贷一点吧。两个人从下午两点磨到五点半。
我坐旁边,其实两边都能理解。
钱这件事,先看两笔不一样的账
全款买房,最直观的变化是——钱从卡里消失了,变成一套不能马上花的水泥和砖。贷款买房呢,一部分钱还躺在你账户上,但每个月固定要往外吐一笔。
很多人只算利息总额。三十年利息几十万,一看就吓退。
这个算法有问题。你得把时间放进去。今天的一百万和二十年后的一百万,不是一回事。有的年份,你手里这笔钱能稳稳拿到比房贷利率低的收益,那贷款就划算;有的年份反过来了。我不建议你押注理财能长期跑赢房贷,同样也别简单拿利息总额吓自己。
真正该算的是:这笔钱留在你手上,能不能产生出超过贷款利率、并且你扛得住风险波动的回报?答案如果是「不确定」,那全款其实是一种保守选择。确定性本身是有价格的。
我另一个朋友小林,就是全款。他买房那年三十五岁,说不想四十岁还在还钱。

流程上的差别,比你想的大
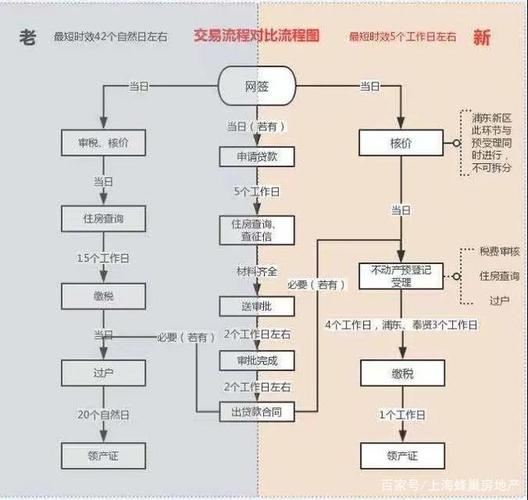
全款买房,流程短。签约、资金监管、过户、拿证。快的一两周,慢一点一个月。卖方喜欢全款,理由很朴素:钱到得快,不用等银行审批、不用等评估、不用怕放款排到明年。所以全款在谈价时是有空间的,可能两三个点,看房子本身、看卖方急不急。
贷款买房就多好几个环节:面签、评估、审批、抵押登记、放款。每一步都可能卡住。征信上一点小瑕疵、流水不够、收入证明开不出来、房龄太老银行不愿意接、房东房本还没满年限、共同借款人不在本地……随便中一个,你就得多等半个月。
这里有个常被忽略的点:贷款买房时,你什么时候能拿到房子,不完全取决于你和卖方,还取决于银行。合同里一定写清楚放款时间怎么约定、卡住了怎么处理。不然最后算违约的,是你。
还有个细节。全款过户当天,房本基本就能办下来;贷款的话,中间还夹着抵押登记这道手续。别小看这几天,遇上卖家反悔、房价波动,时间就是变量。
月供是压力,也是一种纪律
说点不太像地产文章的。
我见过全款买完房的人,买完之后家里空了。房子是好房子,可老人突然住院、自己工作出点变动,就只能再想办法。而房子是最难快速变现的东西之一——挂牌、带看、谈价、过户,一套走完几个月。急用钱的时候,卖房是最慢的那条路。
贷款的人,每个月那笔钱是硬约束。它会让你在很多决定上更谨慎一些。有人管这叫压力,我倒是觉得,它某种程度上是一种被动的储蓄纪律。当然前提是月供占家庭收入的比例别太离谱,超过一半,说实话日子会过得很紧。
还有居住感受这件事,挺有意思。全款买的人,住进去心里是踏实的,因为没人能来敲你的门催款;贷款买的人,前几年心里多少悬着一块石头,但还到第七八年、第十年,那石头也就慢慢变成生活的一部分了。
几个常见的想当然
「全款一定更便宜」——不一定。有的楼盘给全款客户额外折扣,有的压根没有;二手房全看卖方和当时的行情。别默认。
「贷款就是用银行的钱赚钱」——这话在房价快速上涨那些年听着很爽。现在这个逻辑没那么稳了,杠杆放大收益,也同样放大别的。
「全款就没风险」——产权不清、房子被抵押、卖方一房两卖,这些麻烦跟你怎么付款没关系,跟你有没有查清楚有关系。
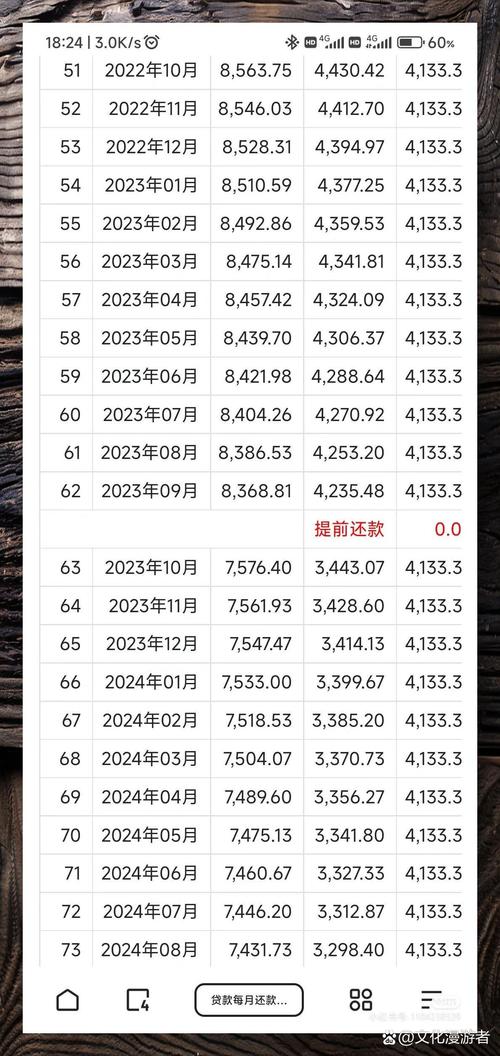
「贷款必须贷满三十年」——年限、等额本息还是等额本金、要不要提前还,全都是可以调的东西。提前还款有没有违约金,各家银行规则不一样,以你手上那份合同为准。
我一般会问对方三个问题:这笔钱是不是你未来三五年确定不用的?你的收入稳不稳?家里还留没留应急的钱?三个都是「是」,全款没什么不好。只要有一个打问号,就给自己留点余地。首套二套的认定、契税怎么交,各地口径不一样,签合同前问一句,以当地最新政策为准,别听朋友转述。
老陈最后贷了一百万,剩下的全款。他媳妇说这样睡得着。他嘴上还在念叨多付的那些利息,签完字出门,还是拐到楼下买了两个鸭油烧饼,一人一个。
如果你正卡在这儿,建议先去银行问一句话:以我的条件,能批多少、利率多少、提前还款怎么算。这个答案拿到手,再回头看全款和贷款,很多事情会清楚不少。
作者|地产
排版|地产
审核|知知