 大讲堂
朋友老周,去年秋天挂江宁一套房。
买家谈到签合同那一步,中介递过来一张单子,买家扫了一眼,脸沉下来:“该房屋尚有抵押”。他转头问我:这房子是不是有问题?
没问题。真没问题。房子欠银行钱,跟房子本身好不好,是两回事。
不过话说回来,抵押房这笔买卖,确实要比普通二手房多绕几道弯。我把流程从头捋一遍,算不上指南,就是些现场经验。
押的是债,不是房子
很多人一听“抵押”就慌,脑子里立刻浮现出法院贴封条的画面。
差得远。
抵押在法律上是一种权利负担,登记在房子上。房主照住、照租、照卖——当然卖得走流程——只是银行手里多了一张“这套房我先受偿”的凭证。真正麻烦的是查封,那是法院动了手,房子就动不了了。这两件事经常被混成一件事,也确实经常一起出现,但性质完全不同。
买房前查一遍房屋权属信息,能看清抵押几笔、查封有没有。这一步很多人省了。省这个干嘛。
老办法:先还钱,解了押,再过户
过去主流就是这条路,现在也还在用。
顺序大概是这样:签合同——卖家去银行申请提前还款——银行给一张还款额度和结清日期——筹钱还掉——拿结清证明、他项权证(有些地方已经数字化了)——去不动产登记中心办抵押注销——房子变“干净”——网签、缴税、过户。
听着挺顺。卡点在哪?在“筹钱”那两个字。
卖家手里要是有这一百多万,当初就不抵押了对吧。所以现实里这笔钱多半来自买家的首付款,或者找垫资公司。
首付款拿去还贷,是这一段最容易出事的地方。钱打进了卖家账户,卖家挪用了怎么办?银行扣款日赶不上怎么办?垫资公司按天算利息,拖一个月,那笔费用能顶掉好几万。这些都是真金白银的亏。
我见过最稳妥的做法,是走存量房交易资金监管——钱不进卖家口袋,进监管账户,银行扣款直接从监管走。麻烦是麻烦点,踏实。
时间上,这套走完通常半个月到四五十天,看银行还款排期和登记中心的档期。具体以当地最新政策为准。

新办法:带押过户,把“还钱”这步往后挪
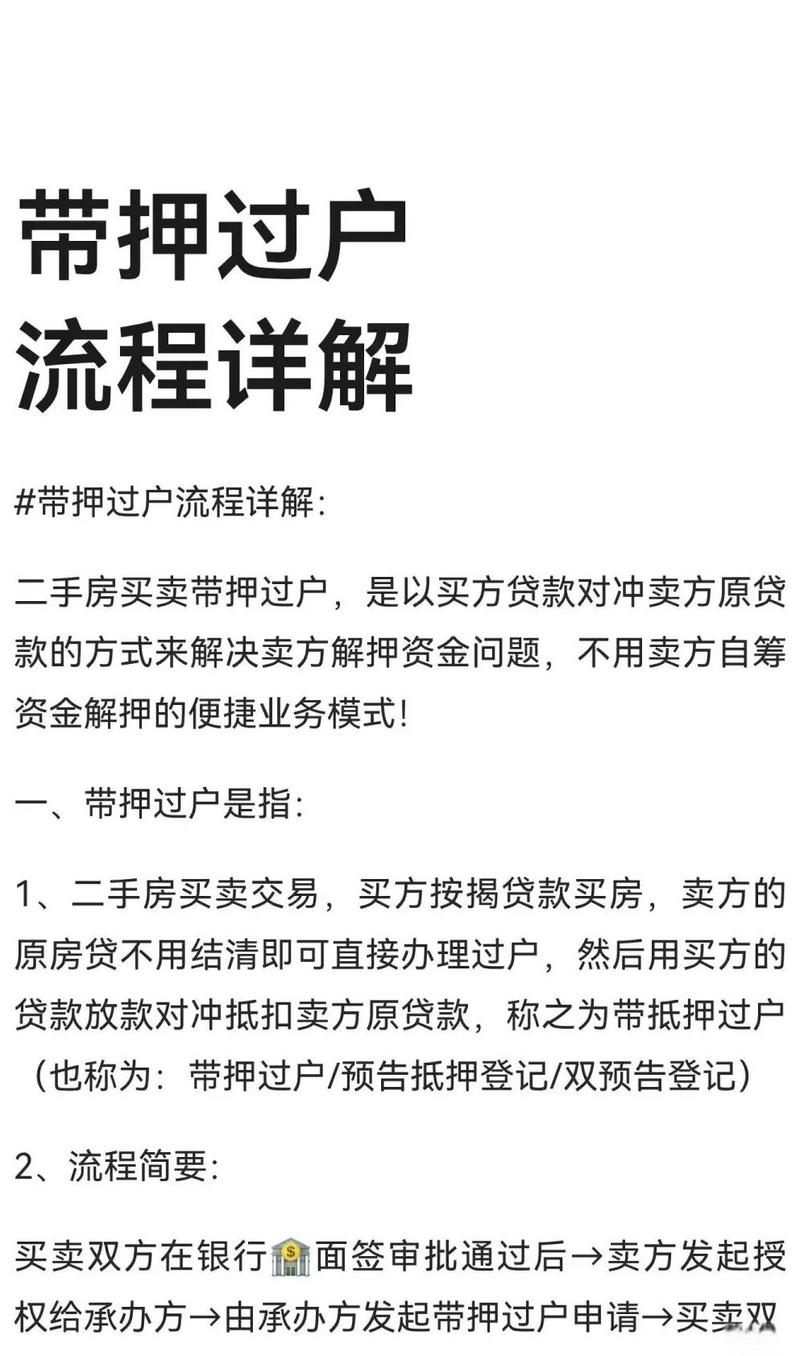
民法典第406条之后,抵押的房子允许转让了。这给“带押过户”开了口子。
南京这几年一直在推,覆盖到哪个程度、哪些银行能接、跨行行不行,每年都在变,办之前一定要问当地不动产登记中心,别信朋友圈截图。
它的逻辑其实很直白:不用卖家先把钱还清,房子带着抵押直接过户给买家,原来的贷款由买家的银行接着对接。
好处是省掉了垫资那笔钱,也省掉一段时间的空转。
但它不是万能钥匙。卖家欠的钱比房子卖价还高——这叫资不抵债,银行多半不认;买家全款不贷款,那就没有新银行来接;买卖双方贷款不在同一家、当地又没开通跨行业务,也只能走老路。还有一种,卖家除了这笔房贷还背着别的债,程序会复杂不少。
所以每次有人问我“带押过户是不是更划算”,我都说:先看你符不符合条件,符合了再谈划不划算。
几件容易被漏掉的小事
合同里把还款责任写死。谁还、什么时间还、还不完谁担责、违约怎么算。口头承诺在过户窗口前面一文不值。我见过卖家拍着胸脯说“下周一一定还上”,结果拖了三个月。
房子要是有租客,租约没到期的,买卖不破租赁,新房东得接着履行。这一点买家一定要问清楚。
户口和学位。房子过户了,户口赖着不迁的事每年都有。合同里最好写一条迁出期限和违约金,虽然执行起来也费劲,至少有个抓手。
还有资金监管。上面提过一次,这里再说一次,因为它是整件事里最容易被中介一句“我们都是这么弄的”给绕过去的一环。别绕。

说回老周。他那套最后走的是带押过户,前后二十来天,比预想的顺。
我事后问他,最大的感受是什么。他说:早知道就不用跟买家来回扯那么久,两个人都在猜对方是不是挖了坑。
真想省事,其实就两样东西——让卖家去银行打一张贷款余额和还款明细,再一起去不动产登记中心拉一份权属信息。这两张纸上的数字,比任何人的保证都实在。
你手上那套房子,属于哪种情况?
作者|地产
排版|地产
审核|满满