 大讲堂
老周卖房,卡在九十万贷款上
老周那套房,在河西边上,不大,八十多平。挂了大半年,终于有人出价。价格谈不上多满意,但他说,能卖就卖吧。问题来了——贷款还剩九十万。买房的人倒是爽快,定金都愿意交。可一说到解押,老周脸就垮了。
以前怎么办?找钱。过桥。亲戚朋友借一圈,或者金融公司垫资,日息听着都肉疼。先还银行,拿结清证明,去不动产登记中心注销抵押,然后才能过户。这一圈下来,快则十天半月,慢起来,谁说得准。
后来信贷经理提了一嘴:现在可以走带押过户。老周没听懂。我也没有完全懂。于是我们约了个早上,去华侨路那边问。门口排队的人不少,有人拎着牛皮纸袋,有人蹲在台阶上打电话。那一刻我挺感慨——房子的事,落到纸面上,就是一堆章、一堆签名、一堆等待。
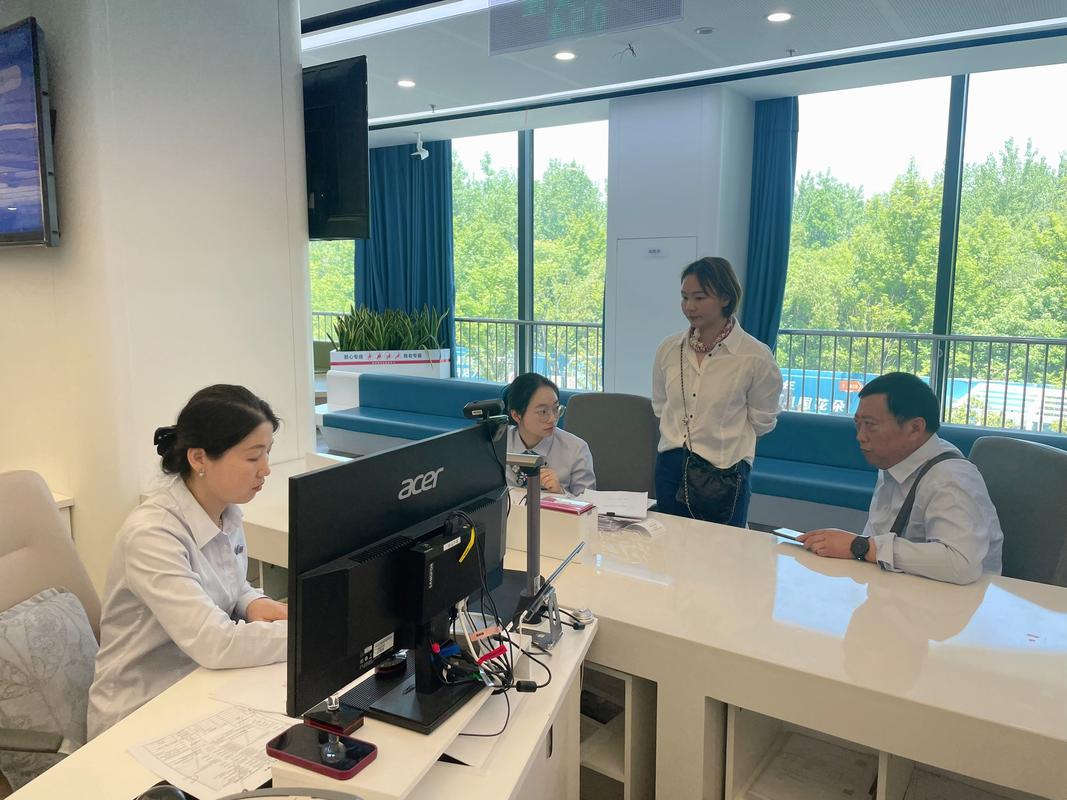
说白了,带押过户不是把原来的贷款转给买家。它更像把几个动作塞进一个通道:房子还有抵押,也能申请过户;过户的同时,新贷款银行把抵押权接上;放出来的钱,先结清老贷款。原来那笔债,还是卖家的债。只是不用卖家先筹一笔全款去填。
先问银行,不是先跑登记中心

很多人一听说能办,第一反应是冲去登记大厅。其实顺序反了。先问原贷款银行。问清楚:还剩多少本金,利息算到哪天,提前还款有没有违约金,支不支持带押过户,需要提前几天预约。有的银行很痛快,有的支行会犹豫,尤其是跨行。
对,跨行。买家贷款银行和卖家原贷款银行不是一家,能不能办,各地不一样。别在网上看个帖子就当真,以当地最新政策为准,这句话不是客套。
买方那边也要问。银行批不批贷款,批多少,多久放款。买家的首付够不够覆盖差额,收入流水行不行,征信有没有小瑕疵。中介会拍胸脯,但最后签字的是银行。材料大概就那些:身份证、户口本、结婚证、房产证、原贷款合同、新贷款审批函、网签合同、资金监管协议、银行同意带押过户的函。不同登记中心要的东西有出入,去之前要一张清单,省得白跑。
还有个小坑。公积金贷款、组合贷,往往比纯商贷麻烦。有的地方能办,有的地方要先把公积金部分还掉。老周那套是商贷,已经算省心了。就这样,信贷经理还让他补了一次流水。
钱怎么走,别让首付离开监管
这是我最想提醒的一段。买家把首付款直接打给卖家?别。至少别在带押过户里这么干。首付款必须进资金监管,新贷款放款也要按约定路径走。通常是这样:买方的钱进监管账户,银行新贷款也进监管或指定账户,然后按顺序划——先结清卖家原贷款本息,剩下的再给卖家。听起来简单,但合同里要写清楚。

万一新贷款不够还旧贷呢?比如原贷款还剩九十万,买方只能贷八十五万,中间五万谁补?卖家补。什么时候补,补到哪个账户,必须提前说好。还有税费、中介费、维修基金、物业欠费,别等过户完再扯皮。老周那次,买家想让他承担个税,他不太乐意,最后各让一步。这种事,没有标准答案,只有谈拢。
另外,带押过户省的是过桥资金成本和时间,不是税费。该交的契税、个税、增值税,按正常交易来。有人以为能避税,想多了。真要被查出阴阳合同,麻烦更大。
大厅里那半天,签字像考试

到了登记环节,买卖双方、银行工作人员、中介,能到场的都得到场。取号,等叫号,窗口收件。有的地方把转移登记、抵押权变更、新抵押权设立合并办理,有的地方分几步。你不需要背流程,但要盯住两个结果:新产权人拿到证,新贷款银行拿到抵押登记证明。没拿到之前,银行不会随便放款。
放款后,原贷款结清,原抵押注销。然后才是交房。交房前查水电燃气物业,户口有没有迁走,学位有没有被占用。这些和带押过户本身无关,但少查一样,后面都可能堵心。老周就因为前业主户口晚迁了半个月,差点和买家吵起来。
哪些房子可能办不了?查封的、冻结的,基本别想。原贷款逾期严重的,银行那关就过不去。房价跌得太狠,新贷款额度覆盖不了旧贷,卖家又拿不出差额,也会卡住。还有银行之间的协作,有的跨行顺畅,有的只做同行。至于时间,快的话几天,慢的话几周,真没法一口价。
所以,去办之前,先打三个电话:原贷款银行、买方贷款银行、当地不动产登记中心。别问能不能办就完了,要问最近办过吗,需要哪些人到场,材料清单发我一份。你所在的城市,跨行带押过户现在能走通吗?
作者|地产
排版|地产
审核|白杨