 大讲堂
南京入秋之后,河西的售楼处冷气还是开得很足。我陪朋友去签贷款,他盯着还款计划表看了五分钟,冒出一句:怎么第一个月还的利息,比我一个月伙食费还高?
信贷经理笑,说你先选还款方式。朋友懵了。等额本息、等额本金,名字像绕口令。
先别管名字,看每个月钱去了哪
等额本息,每月还款额固定。八千就是八千。可这八千里面,本金和利息的比例一直在变。前期利息占大头,本金像挤牙膏。后面本金慢慢多起来,利息慢慢少。
为什么?利息按剩余本金算。刚开始欠银行多,利息自然多。等额本金呢,每月还的本金固定,利息跟着剩余本金往下走。所以月供前高后低。前期像爬坡,后期像下坡。

拿计算器按一下就很直观。同样一笔贷款,等额本息月供低,总利息通常多一些。等额本金前期月供高,总利息少一些。具体差多少,跟利率、期限、金额有关。以当地最新政策为准。
银行默认等额本息,不等于坑你

很多人一听到总利息多,立刻觉得银行在薅羊毛。说实话,没那么简单。
等额本息月供低,银行审批时看收入流水,月供收入比更容易过。等额本金前期月供高,收入证明不够硬,可能批不下来。银行推荐等额本息,有风险控制的考虑,也有业务习惯。你可以不喜欢,但别把它想成阴谋。
对普通家庭,现金流比纸面利息更影响生活。孩子学费、老人看病、工作变动,哪样不要钱?月供低一点,手里活钱多一点,晚上睡得着。可如果你收入处在高点,年终奖稳定,又不想背太多利息,等额本金值得算一算。
提前还款,两种方式的感受不一样
等额本息还到中后期,利息已经付掉一大截,这时候提前还,省下的利息可能没想象中多。等额本金本金还得快,剩余本金少,提前还的效果也要看剩余期限和违约金。
别拍脑袋。让银行打一份提前还款测算单。有的银行手机银行就能试算。看三个数:剩余本金、剩余利息、违约金。以合同和当地最新政策为准。
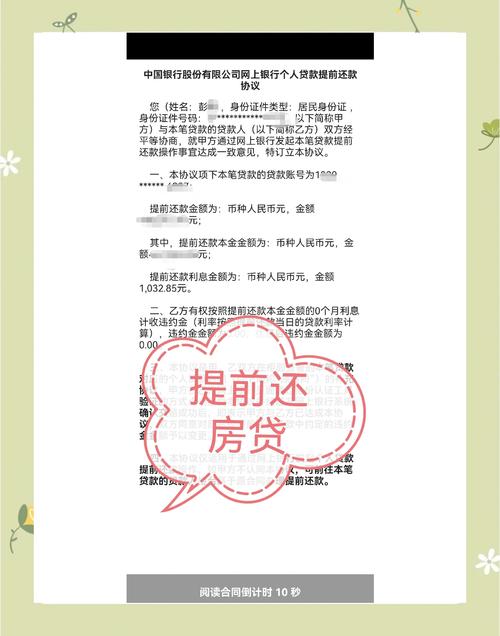
还有个误区:等额本金一定更划算?不一定。如果你三五年就换房,等额本金前期多还的本金,会变成卖房时更少的贷款余额。听起来不错。可那几年月供压力也真实存在。收入波动大的人,别硬扛。
签合同前,问清这几句
第一句:能不能选等额本金?有些银行默认等额本息,或者要求更高收入。
第二句:提前还款有没有违约金?一年能还几次?要不要预约?
第三句:利率是 LPR 加多少点?重定价日哪天?组合贷里公积金和商贷是不是同一套规则?
第四句:月供占家庭收入多少?没有统一红线。不过留出六到十二个月月供的现金,心里会踏实很多。
回家拿张纸,把两种方式前十二个月的月供、利息、本金各写一列。数字摆出来,你就不纠结了。你现在选的是哪种?如果重来一次,会改吗?
作者|地产
排版|地产
审核|柚子