 大讲堂
陪朋友去银行签按揭。客户经理翻到征信报告某一页,停住了。朋友凑过去看。一笔196块的信用卡年费逾期。三个月前就还清了。他小声问:这个……有影响吗?
客户经理没抬头:“得写个说明。”
朋友脸都白了。我坐旁边,心里想,很多人买房前盯着户型、朝向、利率,偏偏忘了那张A4纸——征信报告。
银行看征信,不是看你“欠没欠钱”
征信报告不是成绩单。它更像一份还款习惯的流水账。银行翻它,不是想审判你,是想算一笔账:把钱借给你,你按时还的概率有多大。
上面有什么?基本信息、贷款记录、信用卡记录、担保记录、查询记录。还有公共信息,比如欠税、法院执行。别小看最后那几行。有时候,一张判决书比十张信用卡还扎眼。
当前逾期没还,基本一票否决。 这个不用侥幸。银行不是慈善机构,也不是你亲戚。它看到“当前逾期”,第一反应就是:这钱现在还在别人账上挂着呢。
过去的逾期呢?看情况。行业里常提“连三累六”——连续三个月逾期,或者两年内累计六次。它不是法律,是很多银行内部风控的参考线。具体怎么卡,以当地最新政策为准,不同银行、不同支行、不同客户经理,尺度都可能不一样。
还有负债。你收入两万,每月还贷一万八,征信再干净,银行也慌。它会算你的月供收入比。信用卡刷爆、网贷一堆、替人担保,都会让这个数字变难看。

那些你以为没事、银行却会多问两句的细节

说实话,最冤的不是欠钱不还。是很多事你根本忘了。
比如,信用卡年费。几十块,一百多块。你可能换地址没收到账单。逾期了。上了征信。你冤不冤?冤。银行信不信?它看记录。
比如,网贷。点一次“测额度”,可能就多一次查询记录。半年点十几次,征信报告密密麻麻。银行客户经理一看,眉头就皱起来:这人最近很缺钱?
再比如,担保。替亲戚朋友签个字,你觉得是帮忙。对方逾期,你的征信也跟着花。房贷审批时,银行会把那笔担保算成你的潜在负债。额度砍一刀,利率上浮一点,都有可能。
还有“白户”。从来没贷过款、没办过信用卡,征信一片空白。别以为这是满分。银行看不出你的还款习惯,有时候反而更谨慎。就像相亲,对方没有任何恋爱记录,你也会多问两句,对吧。
查询记录也分软硬。你自己查征信,问题不大。但贷款审批、信用卡审批、担保资格审查,这些硬查询,短期内太多,不好看。
征信花了,房贷就一定没戏吗?
不一定。真的。
银行不是一刀切。它看严重程度,也看你其他条件。收入稳不稳,首付够不够,房子在哪儿,贷款金额多少。有些轻微逾期,结清之后,写个说明,开个非恶意逾期证明,还能谈。
但注意,是“有些”。不是所有。当前逾期、连三累六、呆账、代偿、法院执行,这些比较麻烦。有的银行直接拒,有的银行让你增加首付,有的银行提高利率。你能接受,就继续。接受不了,换银行问问。别在一棵树上吊死。
征信记录会保存多久?一般不良信息从结清之日起保存五年。但银行重点看近两年。所以,结清是第一步。拖着不还,记录一直在那儿滚。
任何声称能花钱洗白征信的,基本是骗子。 这句话我说得很绝对。因为征信系统不是某个人开的。你交钱,他拉黑你。这种事我听得太多了。
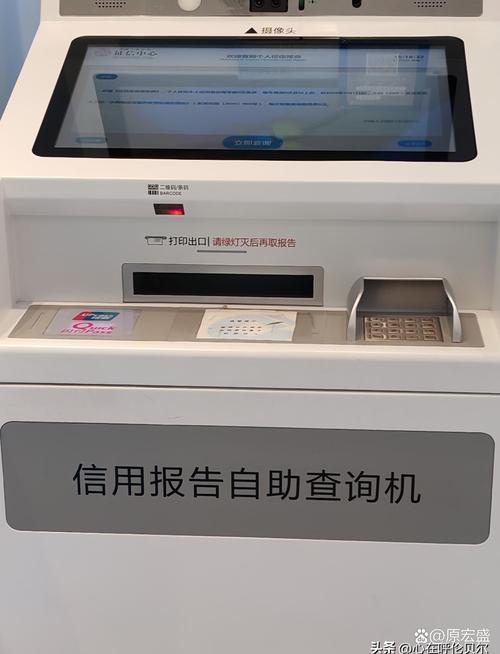
签合同前,先做这几件小事

别等到交了定金,才去查征信。那时候被动。
先自己查一份详细版征信。央行征信中心官网、部分银行APP都能查。每年有几次免费机会。看什么?看有没有逾期,看查询记录,看担保,看身份信息有没有被冒用。
把该结清的小额欠款结清。年费、话费、水电燃气,有些也上征信。别嫌麻烦。几百块的事,卡住几十万贷款,不值。
贷款前半年,别乱点网贷、别乱申请信用卡。每点一次,可能多一次硬查询。忍住。
如果是夫妻共同贷款,两个人的征信都要查。一个人花,另一个人再干净,也可能受影响。主贷人怎么选,问银行。
问清楚楼盘合作银行的政策。不同银行对逾期的容忍度不一样。有的看近两年,有的看近五年。有的看金额,有的看次数。以当地最新政策为准,别拿网上的段子当标准。
今晚回去,打开手机银行,搜一下“征信报告”。查一查。不费事。你上一次查征信,是什么时候?
作者|地产
排版|地产
审核|白杨