2026-09-24 09:16:46 分类:正文
上周帮一个准备结婚的小兄弟,在南京仙林看二手房。谈价谈得好好的,业主让了八万,小兄弟当场就想交定金。结果算贷款的时候,突然发现首付得多掏22万。
小兄弟脸都绿了。怎么回事?不就是成交价乘首付比例吗?怎么平白多出来几十万?
两个价,本来就不是一回事
成交价就是你和卖家谈拢的那个数字。你买他卖,你情我愿,说好了多少就是多少,一分不能少。
评估价不一样,它不是给买卖双方算房款的。它是给银行做抵押用的。
说白了,银行借你钱,要拿你的房子做抵押。万一你还不上,银行要把房子卖了套现。它总得提前知道,这套房子拿到市场上,大概能卖多少钱吧?总不能你说一百万它就按一百万放贷,真要拍的时候只卖得出七十万,亏的是银行啊。
所以银行会找合作的评估公司,给房子出一个评估价,贷款额度,都是按评估价算的,不是成交价。
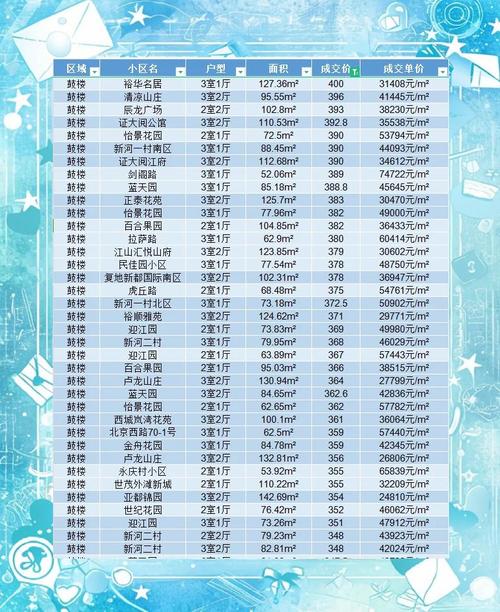 南京二手房评估价成交价对比表
差距到底从哪来
我见过最多的情况,就是成交价里掺了“额外价值”,评估不认。
比如卖家装修花了三十万,说我要加进去,成交价多算二十万。评估公司不认啊,人家只算毛坯,装修最多给你算个三五万,不管你装得有多好,用的是什么进口材料。还有带产权车位的,很多时候评估不算车位的价格,要你自己掏全款,这一下子就差出十几万了。
还有楼龄的影响。南京满三十年的老小区,银行本身就收紧评估,本来成交价两万八一平,评估可能只给你两万二,一平差六千,一百平就是六十万。
再者就是行情涨得快的时候,评估跟不上。去年江北核心区有的次新二手房,成交价跳涨得快,评估公司还拿着三个月前的成交数据做参考,自然压得低。不过话说回来,这也不是坏事,至少银行帮你挤了挤泡沫对吧?
反过来也有评估价比成交价高的,就是以前有人做“高评高贷”,想少付首付,现在政策管得严,这种操作基本绝迹了,普通人也不用碰。
 南京房产评估人员现场勘估照片
签字前一定要算清这一笔
 签字前一定要算清这一笔
说实话,绝大多数新手买房,都栽在这个地方。
大家默认首付就是成交价乘以首付比例,对不对?比如你买三百万的房子,首付三成就是九十万,很多人就只准备九十万。
如果评估价只有两百四十万呢?银行按评估价的七成放贷款,就是168万。总房款三百万,减去168万贷款,你首付要掏132万。
整整多了四十二万。临网签了去哪凑这笔钱?定金都交了,凑不出来定金不退,哭都没地方哭。
那怎么提前避坑?找你的中介,提前查一下同小区同户型最近的评估价大概是多少。南京不同片区的差距不一样,老城区老小区一般差距在10%到15%左右,新一点的次新小区一般在5%以内,具体以当地最新政策和银行最新标准为准。
如果差距比你预想的大,你能不能和卖家商量,把装修或者车位的价格从总房价里拆分出来?当然大部分卖家不愿意,可至少你提前知道,能提前准备钱,不至于手忙脚乱。
我还见过有人为了多贷款,找第三方找关系抬评估价,说实话真没必要,风险大,现在监管严,容易出问题,实在凑不出首付,不如换套便宜点的,稳当。
下次去谈二手房,交定金之前,多问一句话没坏处。算完要掏的首付,再拍板。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:为什么买房会差出几十万?聊聊评估价和成交价差距
文章链接:https://m.lfdjt.com/p/dichan/a/2317.html