上个月陪南京的朋友跑中介看刚需房,看中一套两居,谈好总价280万,朋友揣着84万首付就等着签合同,结果银行一句话直接给干懵了。
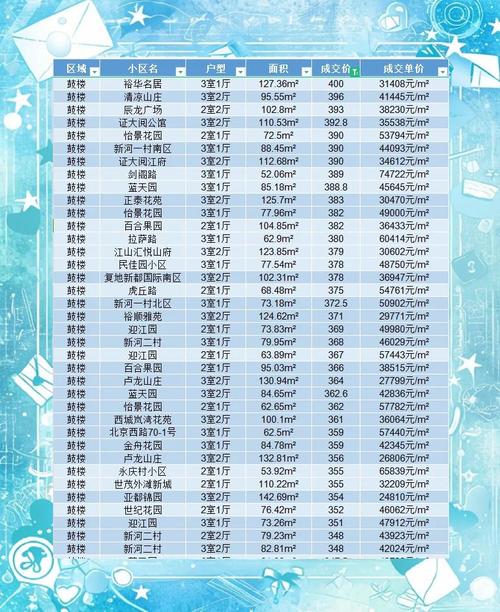
原来这套小区的二手房指导价是240万,银行放贷只会按照指导价的比例放,不可能按成交价给你足额贷款。
朋友当场就问,这玩意儿到底是用来干嘛的?坑普通人吗?
不是用来压房价的面子工程
很多人第一反应就是,指导价不就是逼着房东降价卖吗?不全对。
最早推出这个政策,核心是两个目的。一是给过热的市场浇冷水,避免房东抱团涨价、坐地起价,把刚需往山顶上赶。二是给银行放贷定一个官方认可的参考标尺,避免杠杆加得太狠,把太多风险甩给金融系统。
真不是拍脑袋定的数字。都是结合了小区过往成交、周边新房价格、区域发展定出来的合理区间。
很多新手有误区,说指导价就是成交价,卖高了就是违规。哪有这么死的规矩。现在都是市场成交,房东愿意卖贵点,买家愿意接,只要不碰红线,没人拦着你。
指导价就是个锚。不是判决书。
普通人买房,最先要算清这笔账
对刚需买家来说,二手房指导价最大的影响,从来不是房价跌不跌,是你的首付够不够。
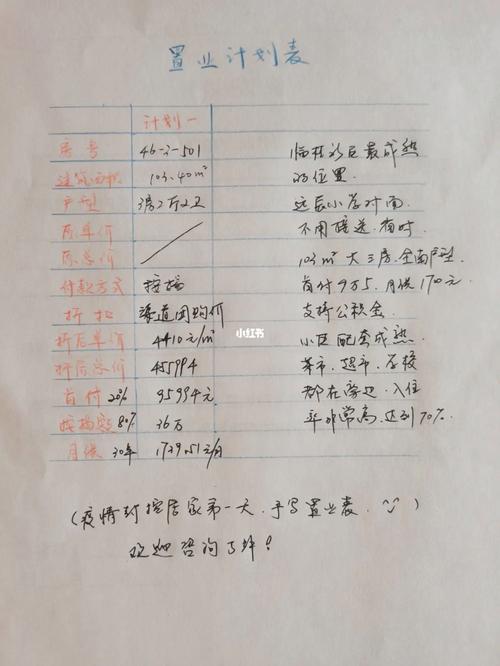
还是说我那个朋友的例子:成交总价280万,按三成首付算本来是84万,贷款196万,刚好凑够。现在按指导价240万算,七成贷款最多只能放168万,差额的28万必须提前加到首付里,一分都不能少。
一下子就要多掏28万。刚工作没几年的年轻人,哪能说掏就掏。最后那单黄了,朋友蹲在中介门店门口抽烟,懊恼了一下午。
说实话,这真不是中介故意坑你。是太多新手自己没做功课,光盯着成交价砍价,忘了留指导价这部分的预算。砍价砍得得意洋洋,临过户凑不出钱,定金都打了水漂,这种案例我见得太多。
那些容易被忽略的隐形作用
不止是影响贷款,对买卖双方其实都有隐形的约束和保护。
对卖家来说,尤其是第一次卖房的业主,你不懂小区行情,挂低了卖亏几十万,挂高了半年卖不出去,指导价出来,你至少知道官方认可的合理价位大概在什么区间,不会被中介恶意压价吃差价。
还有税费。部分城市的契税、个人所得税,是按指导价来核算的,就是为了堵阴阳合同逃税的漏洞。原来有人签低价合同避税,现在按官方定价收,买卖双方都不用担违规的风险,具体怎么征收,以当地最新政策为准。
不过话说回来,这两年市场行情变了,不少地方的指导价也在动态调整,有的放松了贷款端的要求,不会再死死卡着不放。但规则还在,该查还是得查,别听博主瞎喊什么指导价马上取消,就抱着侥幸心理不做预算。
明天就要签二手房合同的,今晚抽十分钟。打开当地官方房产平台,搜一下你要买的小区,把指导价找出来,自己算一遍首付差额。别等签完字才发现钱不够,违约金都要掏十几万。
作者|地产
排版|地产
审核|阿辰