2026-09-24 08:27:56 分类:正文
上个月帮远房表妹看南京江北的二手房,她相中一套中层两房,比同小区同户型便宜了小二十万。刷新房源详情一眼看见——抵押状态,未结清。她当场把手机塞我手里,声音都降了八度:“哥,这不会是坑吧?抵押房能买吗?”
很多人都这反应。一听到“抵押”两个字,自动联想到债务纠纷、查封、烂尾,转头就走。其实真没必要。
先搞懂:你碰到的抵押房,大多是怎么来的
说实话,市面上绝大多数在售的抵押房,都是业主当年按揭贷款买的,把房子抵押给银行换了贷款,这么多年没结清而已。不是什么凶宅,也不是欠了高利贷被抵押,别自己吓自己。
你去不动产登记中心一拉产调,啥抵押都看得清清楚楚,明明白白。
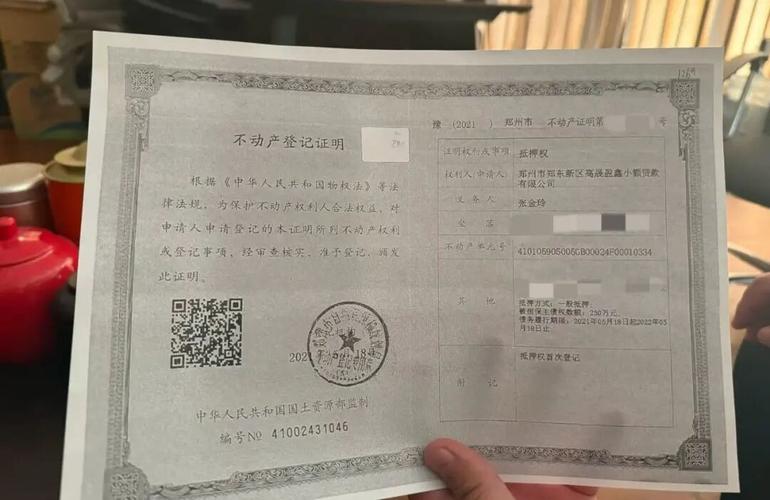 房屋不动产抵押登记权证实物图
实操走下来,其实就分两种情况
现在政策早就变了,不是十几年前必须业主先筹钱解押才能卖了。现在主流有两种方式,流程完全不一样。
第一种,还是老办法:业主自己解押。流程大概是:买卖双方签买卖合同,业主凑出钱(要么自己的存款,要么找第三方垫资,垫资要收利息的,这个成本一般都是业主出,别当冤大头),把欠银行的钱一次性还清,银行去不动产登记中心办抵押注销,没抵押了,再走正常的网签、过户、放款流程。
这种现在一般用在业主本身就想提前结清贷款,或者当地不支持带押过户的情况。
第二种,就是现在大力推的带押过户,真的省了好多事。不用业主先筹钱解押,直接过户同时把抵押转到买家这边。具体怎么走:买卖双方先签合同,买家向新银行申请贷款,原银行同意带押过户,然后不动产权证过户,同时新银行直接把贷款放给原银行,剩下的尾款打给业主就行。
省了一大笔垫资利息,对双方都安全。
 二手房带押过户政务服务办理窗口实拍
几个必须咬死的细节,错一个都可能翻车
 几个必须咬死的细节,错一个都可能翻车
我见过踩坑的,真的不少,说出来给你们提个醒。
第一,拉产调一定要看全抵押信息。如果只是押给原贷款银行,一笔抵押,问题不大。如果同时押给了银行、民间借贷、个人,好几笔抵押,劝你直接转身走。多重抵押的债务关系太乱,你根本不知道业主还有多少隐形债务,别去当接盘侠。
第二,不管用哪种方式,资金必须走监管账户。别听业主卖惨,说自己凑不出解押钱,让你先把首付给他解押,你心软答应了,转头他拿着钱去填别的坑,你房子拿不到,钱也要不回来,这种官司我见过好多,打个一两年都没结果。真要你帮着解押,钱也得放监管账户,解押完自动划扣,不能直接打给业主个人。
第三,所有成本提前说死,写进合同。解押要不要罚息?罚息谁出?垫资的利息谁出?有没有其他抵押的解押费用?别不好意思谈,别留口头约定,到时候扯起皮来,房子买不成,定金都要不回来。
不过话说回来,每个地方的政策要求不一样,有些地方要求必须同一家银行才能做带押过户,有些地方支持跨行,具体都以当地最新政策为准,别拿着网上的攻略硬套。
真碰到价格合适、喜欢的带押房,别急着跑,也别急着签。先打个当地不动产登记中心的电话,问清楚能不能做带押过户,需要准备什么材料,再往下谈,稳一点总没错。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:接手带押二手房,你得搞懂抵押房交易流程
文章链接:https://m.lfdjt.com/p/dichan/a/2300.html