上周接了个老读者的微信,凌晨两点发的长语音。
说自己21年赶在楼市最热的时候上的车,当时商贷利率5.88,现在翻下手机银行,公积金贷款利率才3.1。算下来每个月要多还两千一百多,三年下来够买个车位了。
谁懂啊,那种看着每个月房贷扣款短信的焦虑,真的只有背了房贷的人能共情。
他问,是不是只要把商贷换成公积金贷款,就能把这部分钱省下来?
能省是真能省。
但真不是你想转就能转的。
先掰扯清楚,最基础的硬门槛
首先第一关,你得是当地公积金的正常缴存职工。
不是说你交过公积金就行,绝大多数城市要求,你得连续足额缴存满6到12个月,中间断过的、哪怕是自己补缴的,都不算数。之前有个在南京工作的读者,换工作的时候裸辞了俩月,特意自己掏钱把公积金补上,结果跑公积金中心的时候直接被打回来——补缴的缴存记录,在系统里根本不算连续。
别觉得这是故意卡人。公积金的本质是互助性质的低息贷款,本来就是给稳定缴存的本地职工准备的。

哦对,还有个很多人忽略的点:如果你的公积金是在异地交的,哪怕你在本地买的房,绝大多数城市目前也不支持直接办异地缴存的商转公,得先把公积金转移到本地,满足连续缴存要求之后再申请,具体以当地最新政策为准。
别漏了,你原来的商贷本身得合规

很多人把所有注意力都放在自己的公积金缴存上,转头就忘了,你要转的那笔商贷,本身也得符合要求。
首先,这笔贷款得是你买这套自住住房的时候,跟银行申请的个人住房商业贷款。什么你之前拿别的房子抵押出来的经营贷、消费贷,想转成公积金贷款?门都没有。
其次,你近2年的商贷还款记录,不能有太严重的逾期。别觉得自己只是忘了还信用卡几十块钱的逾期无所谓,有的城市审核严,哪怕一次非恶意逾期,都可能让你写说明、走额外的审批流程,折腾很久。
还有,大部分城市要求你的商贷已经正常还款满一定期限,常见的是还满1年,少部分宽松的城市要求还满6个月。最关键的是——你买的这套房,得已经办完不动产权证,能正常办理抵押变更手续。要是你买的期房还在等交付,开发商的阶段性担保还没撤,根本没解押的条件,想转都转不了。
最容易卡人的隐形要求,没人会主动提醒你
前面说的这些,都是你能在公开办事指南上查到的。但真到了申请的时候,最容易把人刷下来的,反而是那些指南上写得模棱两可的隐形要求。
最常见的就是额度限制。你和配偶的公积金最高可贷额度,得能覆盖你要转的剩余商贷本金。举个例子,你现在商贷还剩52万没还,但是你们夫妻俩在当地的公积金最高贷款额度只有50万,那差的2万,你得自己先凑钱补上,不然根本没法完成转贷。很多人之前没算过这笔账,等跑到银行签合同了才发现额度不够,白跑好几趟。
还有家庭负债比的要求。公积金中心会查你所有的征信记录,算你现在每个月要还的所有贷款(包括信用卡分期、车贷、别的房贷)占你家庭月收入的比例,绝大多数城市要求这个比例不能超过50%-60%,超了的话,要么让你增加共同还款人,要么直接拒。
哦对,还有个很现实的情况:不少城市的公积金贷款总盘子是有限的,哪怕你所有条件都符合,也得排队等额度。我去年接触过一个在苏州的读者,条件全部达标,光等额度就排了四个多月,要是急着办的话,真的得提前问清楚排号进度。
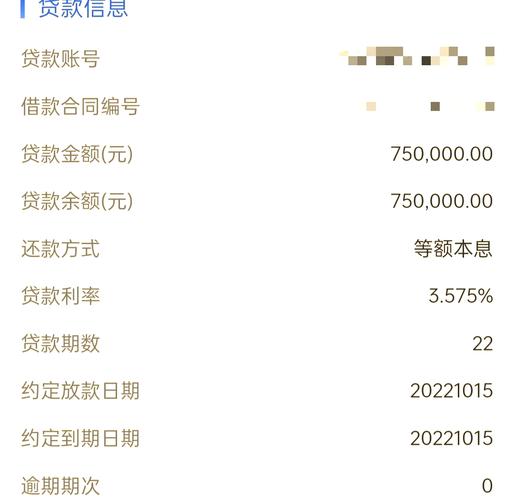
很多人以为商转公是“无缝衔接”,不用自己掏一分钱。其实目前大部分城市的办理流程,是需要你先把原来的商贷剩余本金结清,办理解押,再重新跟公积金中心签贷款合同、办新的抵押。中间要是你凑不齐结清的钱,就得找合规的垫资渠道——这里真的要提醒,别碰那种日息千分之几的高息垫资,算下来省的那点利息,可能还不够付垫资成本的。
说个很实在的提醒。
最近想办商转公的,别上来就先跑银行、找中介。先打12329公积金热线,把你的缴存情况、剩余商贷金额、有没有房产证这些基本信息报给客服,先确认自己有没有初步申请资格,再准备材料。
真的,我见过太多人,花了大几千找中介,最后才发现自己连连续缴存的要求都没满足,钱花了,事没办成。
对了,你那边现在商贷利率多少?有没有在考虑办商转公?
作者|地产
排版|地产
审核|见微