2026-09-23 17:06:50 分类:正文
上周陪刚交完首付的发小去河西的银行支行办贷款,穿西装的经理抬抬头,扔出一句“选等额本息还是等额本金?”发小当场卡壳,转头看我,问哪个好。
我笑了笑,拉他坐下说,别急,咱们一点点说。
每个月掏的钱,节奏完全不一样
说白了,两种方式的核心差异,从每个月的账单就能看出来。
等额本息,就是每个月要还的总金额固定不变,只要LPR不动,你每个月往卡里转的钱数就是定死的。对每个月拿死工资、喜欢规划收支的人来说,太友好了,不用记来记去,不会突然多出来一笔要你掏。
等额本金不一样。它是把总本金平摊到每个月,利息跟着剩余未还本金走,本金越少利息越少,所以月供一开始高,之后每个月降几块几十块,越还越轻松。
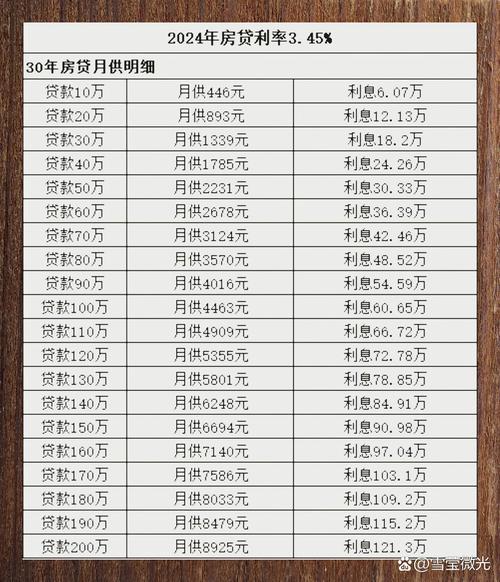 南京个人房贷两种还款方式月供对比表
说实话,我见过人选了等额本金,第一个月账单出来,比预期多了小两千,当场差点把手机扔了。
为什么?因为不少销售只跟你说“后面越还越少”,故意不提开头第一个月要掏多少。对吧?
总利息的差距,被很多人放大了
网上到处喊“等额本金省几十万利息,一定要选这个”。你坐下来掰掰手指头,那几十万是三十年总共的差,摊到每个月,其实没你想的那么夸张。
核心逻辑其实很简单:等额本金还本金还得快,你占用银行的钱时间短,利息自然少。就像你借别人一万块,半年还完肯定比三年还完利息少,就这么回事。
要是你打算十年内提前还清,差得确实多一点,要是你打算按合同三十年慢慢还,那差的那点钱,放到三十年的通胀里,真没你想的那么值钱。
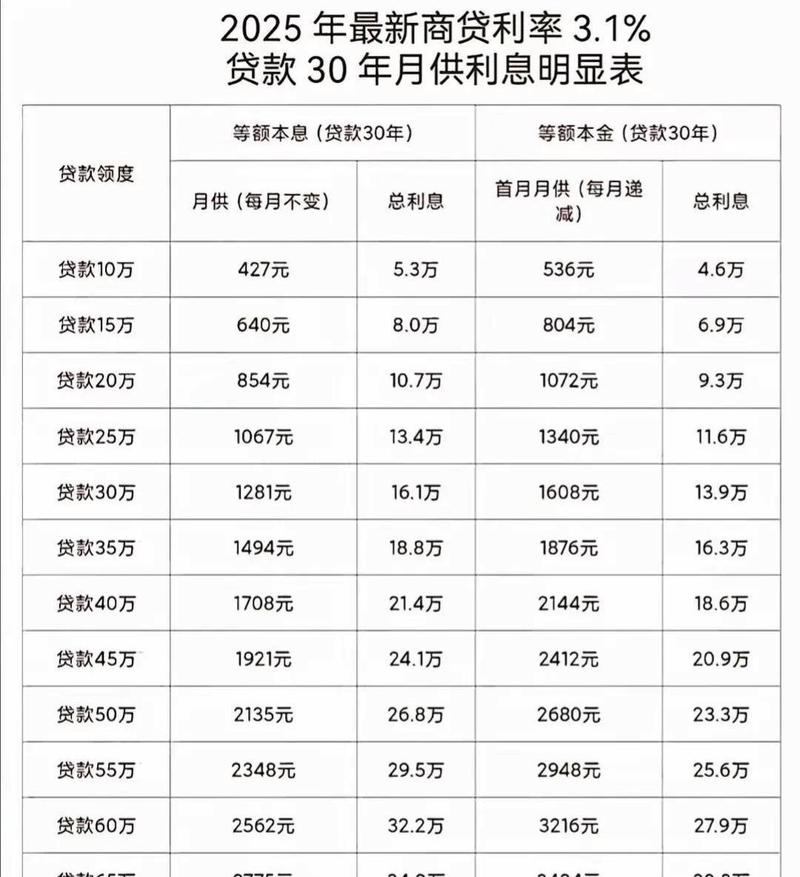 30年房贷两种还款总利息对比示意图
不过话说回来,要是你手里本来就有闲钱,贷款比例不高,收入也稳得很,那选等额本金确实少掏利息,没毛病。但反过来,你首付都凑了六七个钱包,每个月工资一半要拿来还贷款,还要养娃交学费,那那点几十年之后的利息差,能比你现在手头活泛重要吗?
选对的,不选别人嘴里说对的
 选对的,不选别人嘴里说对的
很多人上来就问哪个更好,其实根本没有好坏,只有适合不适合。
你刚毕业五六年,每个月到手一万出头,贷款每个月要还五千,选等额本金一开始要还六千多,那你这几年跟朋友吃饭聚餐都要缩手缩脚,万一换工作断了收入,连供都断了,省那点利息有什么用?
真的犯不上。
要是你已经中年,收入稳定,手里有多余的闲钱,打算十年内还清房贷,那选等额本金没问题,确实划算。还有人说等额本息是银行坑你,多赚你钱,扯淡,银行赚的都是明码标价的利息,你用多久算多久,不存在藏着掖着坑人。
出门办贷款之前,先掏出手机算清楚,未来三到五年,你每个月固定能拿出来多少钱还房贷,再勾选项。别听旁边人说这个好那个好,你的口袋,你自己最清楚。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:南京买房办贷款,摸透等额本息和等额本金的区别
文章链接:https://m.lfdjt.com/p/dichan/a/1957.html