上周陪发小去城南的新盘签合同,刚坐下来掏身份证,售楼员头都没抬,先问了句”你们俩谁当主贷人?房本写几个名?”。发小当时脸就僵了。他跟对象谈了三年,两边凑的首付,男方家出了大头,女方家掏了装修钱,之前谁都没好意思提这茬,总觉得谈钱伤感情。
别拿网上抄的半条法律当标准答案
别信那种”房本加名就有份”的洗脑话。
真不是。
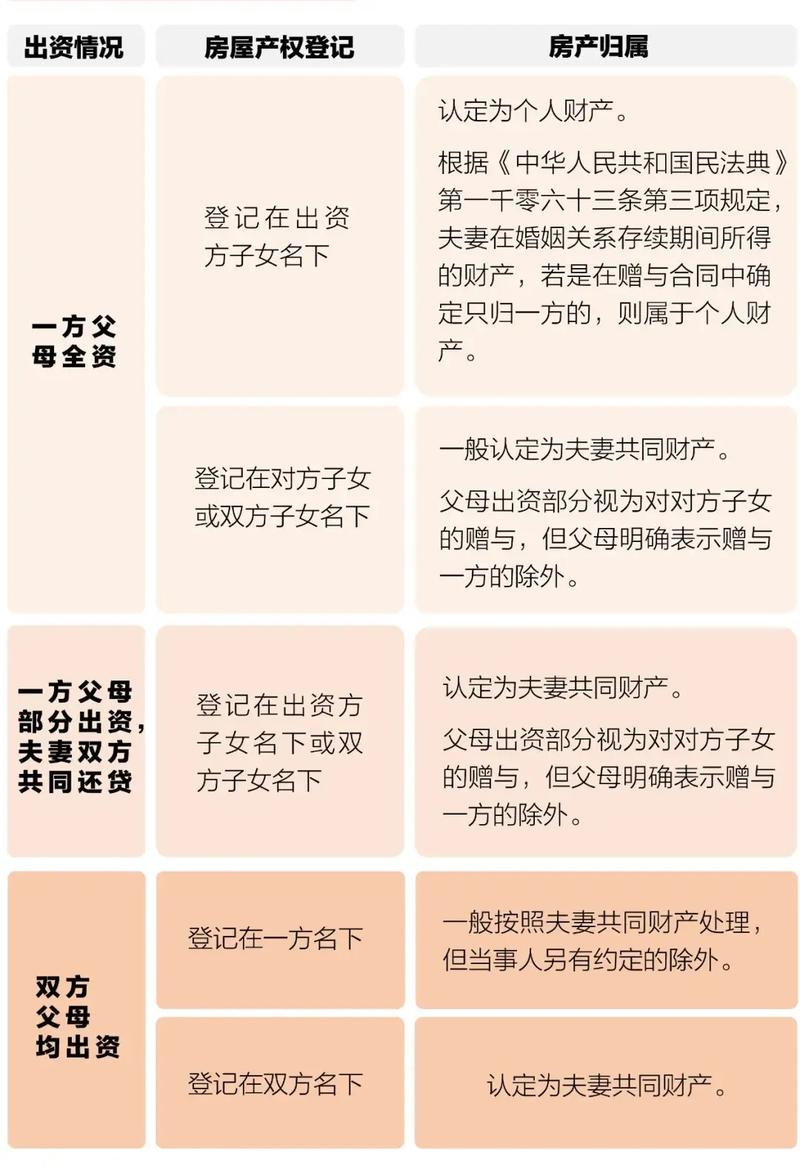
很多人刷到过那种三分钟普法短视频,张口就说只要是领完证买的房,不管钱谁出、名写谁,离婚了对半分——这话要是搁十年前可能还能套个大概,现在贷款政策、出资来源的认定拆得细得很,差一个环节,最后算出来的份额能差出几十万。如果是一方用婚前个人存款全款购房且只登记在自己名下,这套房不会因为婚姻关系自动变成共同财产;但要是婚后双方不管谁的工资卡用来还贷,哪怕房本只写了一个人的名字,共同还贷部分对应的房产增值,哪怕房本上没有你的名字,离婚时也可以主张对应的补偿。具体的认定标准,以当地最新的不动产登记和司法裁判口径为准。
我上次陪我表姐办离婚的时候,在不动产中心碰到个大姐,跟老公扯了三个小时,就因为当初买房的时候,她以为写老公名就是共同财产,结果拿出转账记录一看,首付全是老公婚前卖老房的钱,最后她只分到了这两年共同还贷的小几万块,坐在大厅哭了快半小时。
别为了”表诚意”硬凑名字,先看看贷款资格卡不卡
好多小情侣刚领完证,觉得不把对方名字写上去就是不爱。真没必要。
你先拉一下两个人的征信报告,看看有没有连续逾期的记录,有没有没结清的消费贷,有没有人之前名下有过房、贷过款,这些东西凑到一起,直接决定了你能不能拿到最低的房贷利率,甚至能不能批下来贷款。征信记录对房贷利率的影响,往往比你想象的大得多。
去年有个读者找我,本来想写两个人名,结果男方之前读书的时候忘还了几百块的信用卡,连续逾期了八次,最后银行直接说要是把他加成共同购房人,利率要上浮15%,算下来三十年要多掏快二十万利息。最后商量来商量去,先只写女方名,等过两年男方征信更新了,再去不动产登记中心加个名,花个百八十块的工本费的事,省了一大笔冤枉钱。
你以为售楼员会提醒你这些?不会的。他巴不得你赶紧签合同拿提成,至于你多掏多少利息,跟他半毛钱关系没有。

那些没人主动提的细节,才是真的影响你后续办事
好多人觉得房本上有几个名,就是简单的加字减字。差远了。
如果是没有贷款的房子,婚后去不动产中心加配偶的名字,根本不用交什么契税增值税,带着结婚证、身份证、房本,排队办个登记就行,全程一两个小时,工本费也就几十块。但要是房子还有没还完的贷款,想加名?得先找银行同意,做抵押变更,折腾小半个月是常事,有的银行还要收一笔几百块的变更手续费。
还有好多小夫妻,两边父母凑的首付,谁都怕自己家吃亏,又不好意思提按份共有,最后只写了共同共有,真要哪天闹矛盾,算份额的时候还要扯半天出资证据,累都累死。其实完全可以在登记的时候,就明确好每个人占的比例,写在不动产证上,谁也不占谁便宜,省得后面扯不清。
说实话,我特别烦那种把买房加名跟爱不爱绑定的言论。日子是自己过的,账算在明面上,比啥都强。
我见多了小两口因为这事在售楼处红脸,最后闹到两边家长都过来扯的。其实真没必要把这事上升到情感高度。
下次去签合同前,先把账算在明面上。
对了,你们当初签字的时候,有没有因为写名的事纠结过?
作者|地产
排版|地产
审核|柚子