上周陪鼓楼区的小周去银行办房贷面签。
他攥着刚签的购房合同,脸白得像刚从冰箱拿出来的盐水鸭。
中介之前算的首付明明是82万。
银行的人报完数,要97万。
差出来的15万,是他翻遍手机找朋友借都凑不齐的数。
问题出在哪?就是很多买房的人到面签才第一次搞明白的——这俩价格的差,根本不是小数目。
这俩价格,从根上就不是一个逻辑
成交价好懂。就是你跟卖家磨了快俩月,谈妥的最终交易价,写在网签合同上,是你实打实要打给卖家的钱,一分不能少。
那评估价呢?银行的评估逻辑从来不是”这套房值多少钱”,而是”这套房最坏的情况能卖多少钱”。说白了,银行是借钱给你的人,它得做最坏的打算:万一你哪天还不上贷款,它要把这套房子收走拍卖,能卖多少钱不亏本金?
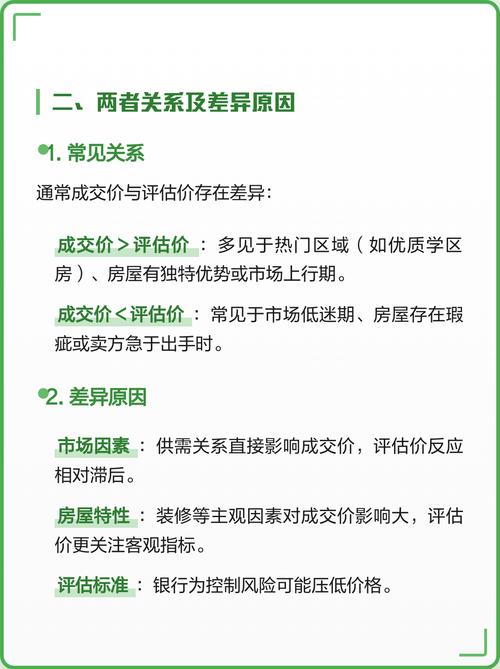
你换个生活化的场景想就通了。就像你把自己用了三年的笔记本电脑卖给朋友,谈好8000块成交。但是你要是拿这电脑去典当行借钱,典当行绝对不会按8000给你算抵押值——它怕你这电脑有隐藏故障、怕将来二手市场跌价,最多按6000块给你算,多一分都怕亏。
银行的评估公司,干的就是典当行的活儿。
别笑。真有好多人不知道这事儿。
差得最多的地方,全是你想不到的溢价
很多人第一次听说评估价比成交价低的时候,第一反应是”银行是不是故意压价?”
真不是。
你买的房子里,那些能让卖家愿意挂高价、你愿意掏高价买的部分,很多在银行眼里是不算数的。
比如房龄超过20年的老小区,银行评估的时候会按建筑折旧算,房龄越老,评估价压得越低——毕竟老房子的贷款年限本来就受限制,银行怕将来房子太老,拍卖都没人接。
再比如大家抢着买的学区房。成交价里至少有三分之一是学区的溢价,但是银行不认这个。它评估的时候只算房子本身的砖头水泥值多少钱,那个能上好学校的附加值,在银行看来是飘着的——真要走到拍卖那一步,谁会为了个不确定的学区掏几十万的溢价?
具体的浮动比例,以当地最新政策为准。
我之前碰到过个在鼓楼买学区房的客户,成交价320万,评估公司最后给评了258万,当场算出来要多掏18万首付。他在银行大厅坐了半小时,烟抽得烟灰落了一裤腿,说早知道之前就不硬冲那个单价了。

还有个很常见的坑:很多人为了少交点契税,跟中介商量着把网签价做低。以为占了便宜,结果呢?评估价是跟着网签价走的,网签价压得低,评估价就跟着低,能贷的钱就少了,首付反而要多掏。省的那点税,可能还不够多掏的零头。亏到姥姥家。
别等面签了才临时抱佛脚
很多人买房的流程是:看中房→跟卖家谈价→交定金→签合同→等面签→被银行的评估价打个措手不及。
这顺序从根上就错了。
实际要掏的首付=真实成交价 – (银行评估价×对应贷款成数)。
这个公式,你在跟卖家谈价之前就该算明白。
怎么算?很简单,你看中哪个小区的哪套房子,别先着急交定金,找两三个常做这个片区二手房贷款的银行信贷员问问,同小区同户型最近的评估价大概在什么区间。心里有个数,再倒推自己要准备多少首付,够不够,再去跟卖家谈价格、签合同。
别信中介拍胸脯说”评估价肯定能到成交价”。真到了评估公司上门,人家有自己的一套标准,不是谁打个招呼就能随便涨的。要是为了多贷款硬把评估价评得虚高,银行风控一查,发现同小区最近的成交均价都比你这评估价低一大截,反而会觉得你有骗贷的嫌疑,到时候贷款批不下来,交的定金都要不回来。
下次你再站在中介店里,对着小区的沙盘算首付的时候,别光盯着跟卖家谈下来的成交价开心。转头先给银行打个电话,问清楚评估价的数。
毕竟,买房最闹心的从来不是买贵了。
是你以为所有钱都备齐了,临门一脚的时候,突然冒出来一笔你完全没预料到的窟窿。
作者|地产
排版|地产
审核|见微