上周陪表姐跑了趟市公积金中心。
她之前盘算了快俩月:每月个人加单位缴1300,交了快五年,怎么算也能贷个七八十万,凑上手里的存款,刚好够套城南的小三居首付。
结果窗口工作人员把她的身份证往读卡器上一放,打出来的测算单明明白白写着:最高可贷42万。
她当时站在窗口边,愣了快半分钟——差的那三十多万,她上哪凑去。
额度从来不是“缴得多就贷得多”的简单算术
很多人对公积金贷款的认知,还停留在“我账户里有多少钱,乘个固定倍数就是能贷的数”。
真不是。
几乎所有城市的可贷额度,都是四道门槛卡出来的最小值——你哪怕某一项拉满,只要有一项拖后腿,最后能批的数就按最低的来算。
第一道卡是账户余额。大部分城市的规则是余额的10-20倍,没有统一标准,以当地最新政策为准。这里最容易踩的坑是:只要你之前取过余额,不管是付房租、还商贷还是给家人救急,都按你取完剩下的数算,从来不会追溯你这些年总共缴了多少钱。我表姐就是去年取了3万多余额付了租房的半年押金,本来账户有7万多,取完剩4万出头,按10倍算就是40万,这一下就比她预想的少了30万。
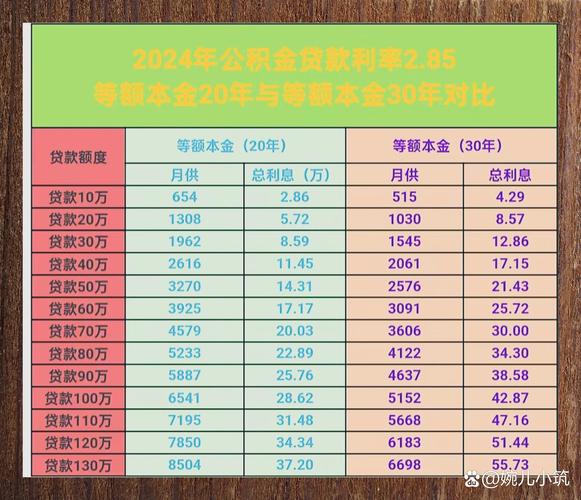
第二道卡是还款能力上限。公积金中心要算你每个月最多能拿出多少收入还贷款,一般是按你每月缴存基数的50%倒推。比如你每月缴存基数是5000,那你每个月最多能还2500的贷款,按最长30年的期限算下来,能贷的总额也就四十多万——哪怕你账户余额够算80万,也突破不了这个还款能力的天花板。
这些规则,窗口的人不会主动挨个提醒你
说实话,这些规则我也是跑了四五次公积金中心,跟窗口的小姑娘混熟了才知道的。之前第一次帮客户办贷款的时候,也踩过断缴的坑,差点让客户损失了定金。
在这个地方办过几次业务就知道,窗口每天要接几百个咨询的人,没工夫把所有隐藏规则都给你讲透,全靠自己提前摸清楚,不然很容易踩坑。
比如夫妻双方共同申请贷款的额度,不是两个人各自测算出来的数简单相加。几乎所有城市都有个家庭最高限额,哪怕你俩各自算出来能贷60万,加起来也不会超过当地规定的家庭最高线。
还有个很容易被忽略的点:如果你名下有未结清的商贷,哪怕你从来没提取过公积金,可贷额度也要按比例打折。之前碰到个小伙子,之前买公寓贷了30万没还完,本来自己测算能贷50万公积金,结果申请的时候直接打了六折,批下来只有30万,当场就僵在接待室。
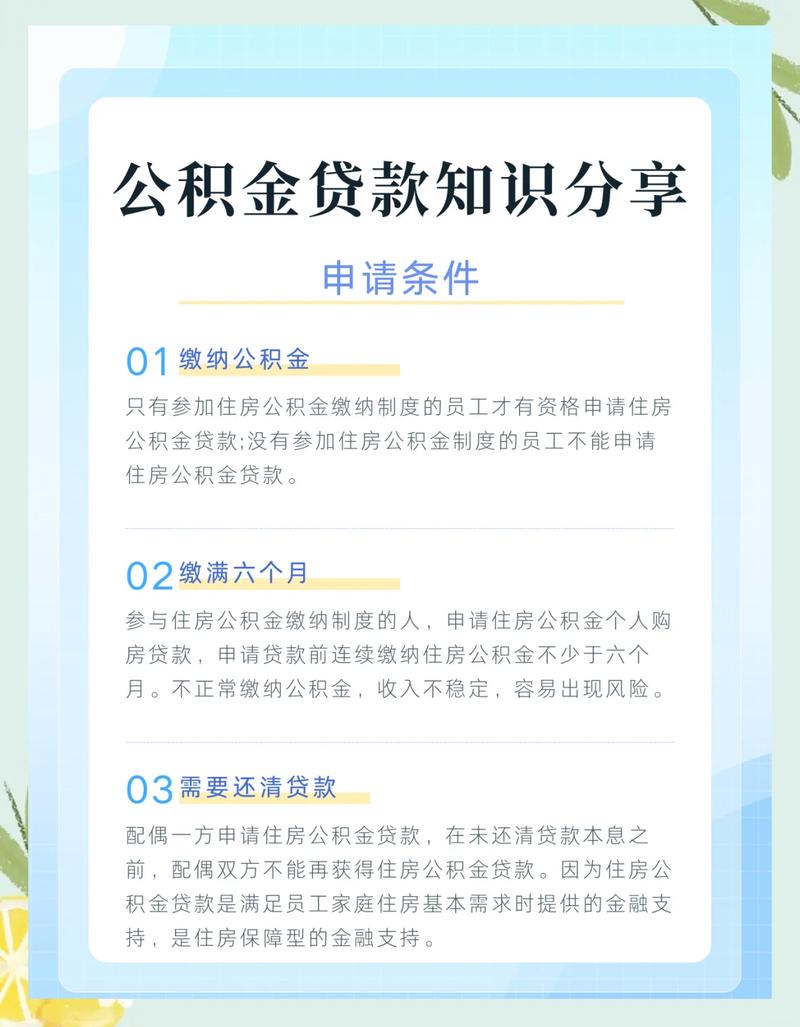
更别说那些换工作断缴的人了。别以为把断缴的钱补上就行——不少城市的连续缴存资格,是不认可补缴时长的,只要中间断了哪怕一个月,之前攒的连续缴费记录直接清零,你连申请贷款的资格都没有,更别说算额度了。还有老破小的坑,房龄超过20年的房子,哪怕你个人资质再好,可贷额度也要砍半,有些甚至直接不受理公积金贷款。
最亏的操作,是签完合同才算额度
我见过太多人把顺序搞反了。
先在售楼处看中房子,跟销售砍完价,交了几万定金,签了购房合同,才突然想起来:我公积金到底能贷多少?
这时候就算发现额度差了一大截,也晚了——要么咬着牙凑钱补首付,要么违约赔定金,怎么算都是亏。
正确的操作其实特别简单:你真打算用公积金买房,先别着急约中介看房。打开你当地的公积金官方APP,找到那个免费的贷款额度测算功能,输入你的账户余额、缴存基数、预计购买的房屋大概房龄、是不是首套房,先把你能拿到的最高额度摸得明明白白,再倒推你需要准备多少首付,最后再去匹配对应总价的房源。
对了,这里得提一句:APP上测出来的数,从来不是最终的审批结果。毕竟每年公积金中心的规则都可能调——可能今年突然把余额倍数降了,或者把最高限额砍了,所有最终的可贷额度,都要以你正式申请当天,窗口核算的数字为准。
你现在就可以点开自己的公积金账户,查下余额,算下大概能贷的数。要是算出来的结果比你预想的少一大截,也别着急上火,先打个12329问清楚当地最新的规则,别上来就攒着劲凑首付,最后发现方向错了。
作者|地产
排版|地产
审核|阿辰