上周楼下张姐攥着个皱巴巴的银行流水堵在我单元门门口。
18万。卖了老家那套小房子凑的闲钱。本来想给刚工作的儿子凑个车首付,结果刷了一周短视频,越看越慌——有人说现在理财收益连3%都不到,房贷还挂着4.2%的利率,不提前还贷就是白白给银行送钱。
她问我,到底该怎么选。
先别算利率差,先摸清楚你的“安全垫”厚度
别上来就算“4%减2%等于2%的亏损”。
那些张口就劝你“只要房贷利率高于理财就该全砸进去提前还”的人,大概率没尝过现金流断了的滋味。
你先掰着手指头算清楚:家里老人的慢性病备金留了吗?孩子明年的学费、兴趣班钱凑齐了吗?最近半年公司有没有裁员传闻?你手里的闲钱,是真的“放三五年都用不上的死钱”,还是随时可能要掏出来的活钱?
我见过太多人,把所有积蓄都拿去提前还了房贷,结果刚过三个月车被撞了要修,掏不出钱,只能又去做经营贷,算下来比省的利息还多花了小两万。
真的,别把“无债一身轻”当唯一的评判标准。手里留够6个月的家庭开支当底线,剩下的钱再谈别的。
你的还贷阶段,比利率数字重要10倍
很多人不知道,提前还贷的性价比,跟你已经还了多少年、选的哪种还款方式,关系大到离谱。
等额本息还款超过总周期三分之一后,提前还贷的性价比会断崖式下跌。
啥意思?你贷30年,等额本息的话,前10年你每个月还的钱里,大部分都是利息,本金占比很低。等你还到第11年的时候,其实大头的利息已经给银行交得差不多了,这时候你凑钱提前还,省的那点利息,可能还不如你把钱存成大额存单拿的收益多。
我去年帮一个老客户算过,他2015年贷了90万,30年等额本息,当时利率打了85折,现在已经还了9年。剩下的贷款余额还有67万,其中剩下要还的利息加起来才14万不到。他当时想凑40万提前还,算下来省的利息还不到6万,要是拿这40万存三年期大额存单,按3%的收益算,三年就能拿3万6,存满五年的话收益差根本拉不平。
反过来,要是你才还了三五年,那不管是等额本金还是等额本息,提前还省的利息确实多。
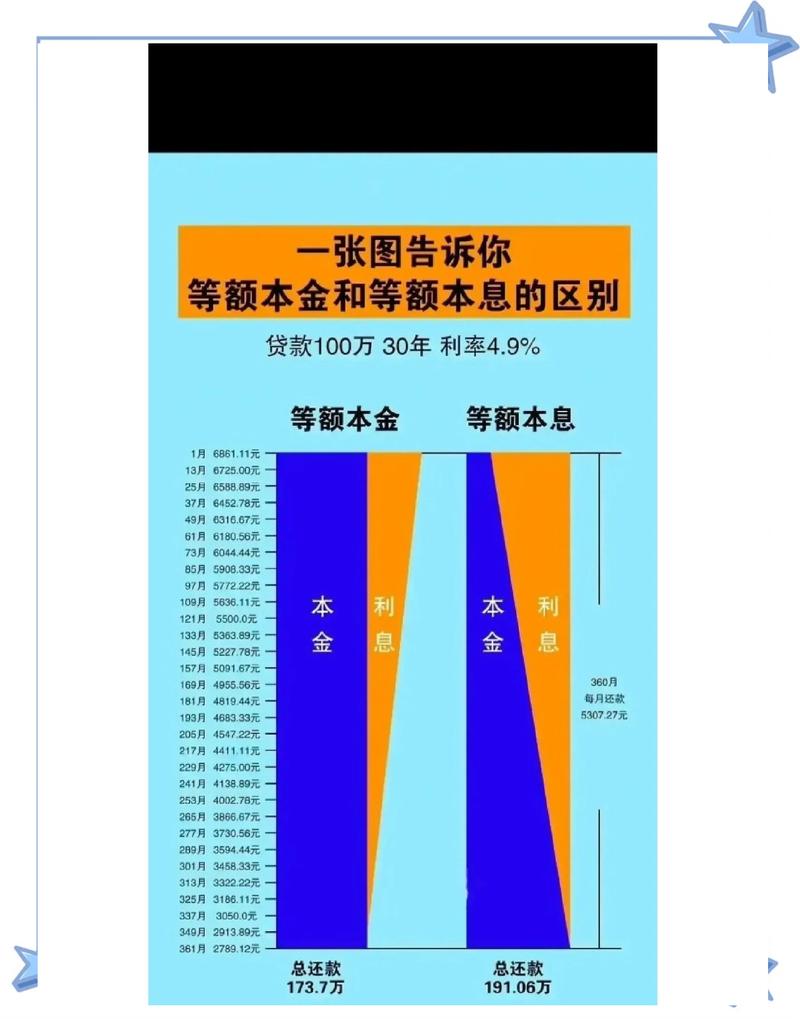
要是你选的是等额本金,那还到贷款周期一半的时候,其实剩下的已经大部分是本金了,这时候提前还的意义也不大。别听银行客户经理一忽悠,就觉得“现在不还以后就没机会省利息了”。
合同里的隐形门槛,别等钱转进去才看见
你以为攒够钱就能直接去银行提前还款?
太天真。
我上周陪朋友去办提前还贷,才知道现在很多银行的预约号都排到两个半月以后了。更别说翻合同的时候才发现的坑:有的银行要求还款满1年才能提前还,不满的话要收1-3个月的利息当违约金;有的银行一年只能免费提前还两次,超过次数也要收费;还有的银行要求提前还的金额必须是1万的整数倍,差一块钱都不行。具体规则以你贷款的银行最新要求为准。
提前还贷前一定要先翻出当初的纸质贷款合同,或者找银行客户经理问清楚所有规则,别上来就把钱全转到还款卡里。
之前有个读者跟我吐槽,他本来想提前还15万,结果转完钱才发现,他的贷款合同里写着“还款不满3年提前还款收取剩余本金2%的违约金”,算下来要掏快3000块的费用,瞬间悔得肠子都青了。
我最后给张姐的建议很简单。
留10万当应急金,剩下8万买了三年期的大额存单,房贷还是按原来的节奏慢慢还。
她昨天给我带了袋自家包的青菜,说现在睡觉踏实多了——毕竟之前总怕钱放手里贬值,现在算清楚了,也不用跟着网上的焦虑瞎跑。
对了,你上次纠结要不要提前还贷的时候,第一反应是算利率差,还是先盘了盘家里的备用金?
作者|地产
排版|地产
审核|满满