2026-10-22 07:51:28
作者:
地产
上周陪朋友去河西的政务中心,她攥着一沓贷款合同在窗口蹲了四十分钟,出来的时候脸都垮了。
三年前她买首套房的时候,刚换工作公积金才缴了三个月,根本达不到贷款要求,咬咬牙办了利率5.2%的商贷,现在每个月还7200多。这两个月刷到别人说商转公能把利率降到3.1%,算下来每个月能少掏快两千,攒了半个月的材料跑过来,才发现差了好几个硬性要求,连初审都没过。
真的折腾不起。
不是所有商贷,都有转的资格
最先卡人的就是原商贷的状态。
绝大多数城市的要求很死——你得已经正常还满12期以上的贷款,这期间不能有连续3次或者累计6次的逾期。别觉得忘了存几百块钱、银行卡差几块钱扣失败是小事,系统里的记录消不掉,哪怕你当下把钱补上了,审核的时候照样给你打回来。
还有个很多人忽略的点:如果你当初办的是组合贷里的商贷部分,能不能转得专门打热线问当地政策,别听楼下中介拍胸脯说“百分百能办”。我见过有人为了转贷,先把组合贷里的公积金部分结清,结果最后商贷部分不符合要求,白掏了好几千的解押费。
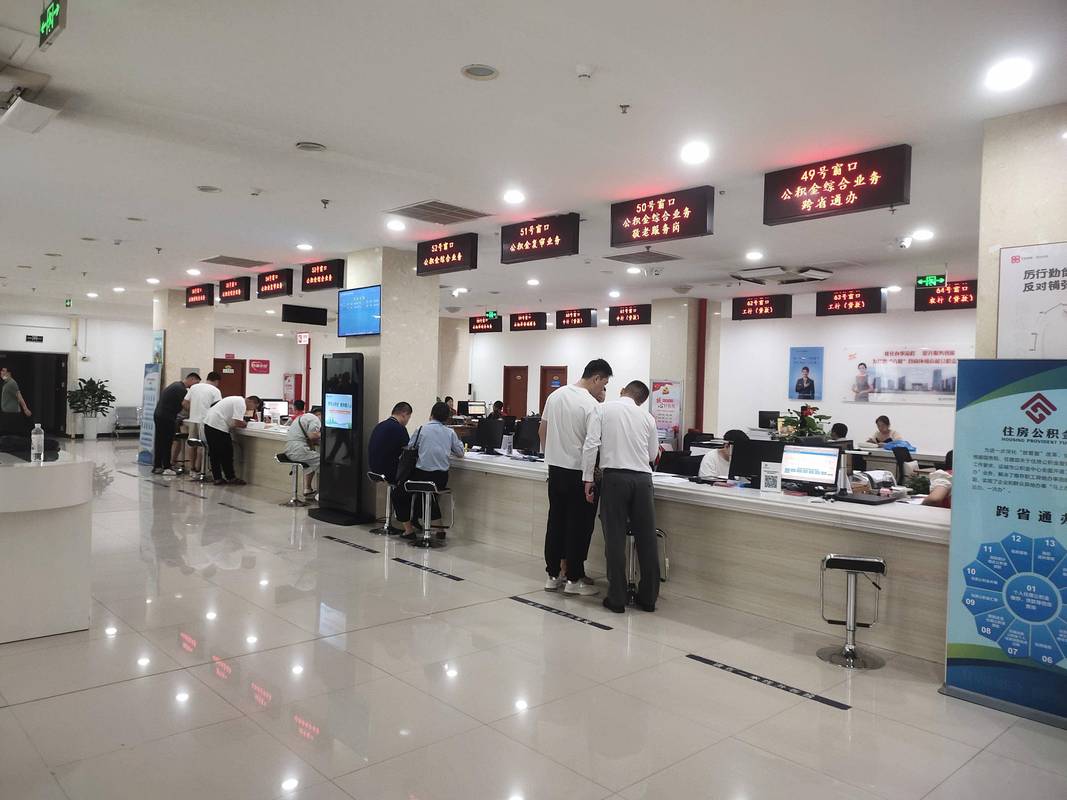 政务服务中心公积金贷款办事窗口实拍
你买的那套房,得先过审核关
 你买的那套房,得先过审核关
别光盯着贷款本身,房子的资质卡得更严。
能转商转公的房子,必须是已经拿到完整不动产权证的普通商品住宅。那些还在还房贷的期房、40年产权的商住公寓、临街的商铺,根本不在受理范围内。
更麻烦的是抵押状态。如果你当初办商贷的时候,开发商找了第三方担保公司做阶段性担保,或者房子之前被用来做过其他的经营贷、消费贷抵押,得先把所有的原有抵押全部解掉,才能走商转公的流程。我那朋友就是栽在这——当初的担保公司解押要收2300块的手续费,她当场在走廊吐槽,说三年前办贷款的时候没人提过这茬,现在要转了才冒出来收费。
对了,要是房子是两个人共同共有的,得所有产权人都到场签字,少带一个人都办不了,别想着偷偷替配偶签字,现在人脸核验过不了的。
你的公积金账户,得够格“接盘”
最核心的资质要求,其实是你自己的公积金缴存状态。
绝大多数城市要求申请人连续足额缴满6到12个月的公积金,账户处于正常缴存状态,没有未结清的公积金贷款或者公积金贴息贷款。别听人说“找公司把之前的公积金补缴上就能办”,补缴的记录不算连续缴存,系统里一拉一个准。
很多人对转贷额度有误解,觉得剩下多少商贷没还,就能转多少公积金贷款。根本不是。你的可贷额度是三个数算出来的最小值:当地的公积金最高贷款上限、你公积金账户余额的倍数、你的缴存基数对应的还款能力值。举个例子,你剩下的商贷还有85万没还,但是当地公积金最高只能贷60万,那剩下的25万你得自己凑钱补上,不然转不了。
真的别觉得这是小事。我见过有人攒了半年钱准备转,最后算出来要补30多万的差额,手头根本拿不出来,直接放弃了。本来是想省利息,结果平白多了个凑钱的压力。
 办事大厅墙面公积金贷款额度计算公示牌
说个实在的,现在满大街打广告说“商转公包过、不满足条件也能办”的中介,十有八九是赚信息差的钱。
很多城市现在的商转公流程根本不允许中介代办,必须本人带材料到现场核验。那些说能帮你造假流水、补缴存记录的,最后审核不过,收的服务费根本不会退。
去办之前真的别瞎跑。先打12329的公积金热线,把自己的贷款情况、房子情况、公积金缴存情况说清楚,问明白需要带的所有材料、当前的额度上限、要不要先自筹资金结清原商贷。现在有些城市推出了“直转”政策,不用你自己凑钱结清原贷款,公积金中心直接和原银行对接转贷,能省不少凑钱的麻烦——当然,这个要以当地最新政策为准,每个城市的规则差得挺多的。
哦对,还有个小细节,去窗口之前把你所有材料的复印件都提前准备好,别到了现场找打印店,一块钱一张的打印费小事,排了半小时队轮到你,发现没带复印件,又得重新排,真的闹心。
对了,你当初办房贷的时候,有没有算过如果能转成公积金贷款,每个月能少掏多少钱?
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:每个月多掏两千多房贷?先搞懂商转公需要什么条件
文章链接:https://m.lfdjt.com/p/dichan/a/12408.html