上周在工作室碰到个穿藏青色通勤衬衫的小伙子,攥着皱巴巴的银行退件函,坐了快半小时没说话。他攒了三年首付,在江北看中的89平小三房,网签都签完了,首付也交了快一半,房贷审批被打回来。
不是流水不够。不是房子资质有问题。
是去年夏天他为了领三家奶茶店的免费兑换券,顺手点了三个借款平台的“测额度领福利”链接。
那些你根本没当回事的“小操作”,其实早就在征信上留了痕
很多人对征信的认知还停留在“只要我不逾期,征信就是完美的”。
真的错。
银行审批房贷的时候,根本不是只看你有没有欠账不还。他们的系统会先把所有申请扔进去筛一遍,半年内硬查询次数超过银行划定的阈值,系统会直接把申请归为高风险类别,连人工复核的资格都没有。什么是硬查询?就是你申请信用卡、申请消费贷、申请网贷时,平台为了评估你的还款能力,正式查你征信的记录。那些你没真借钱、只是点进去看了看额度的操作,全算。
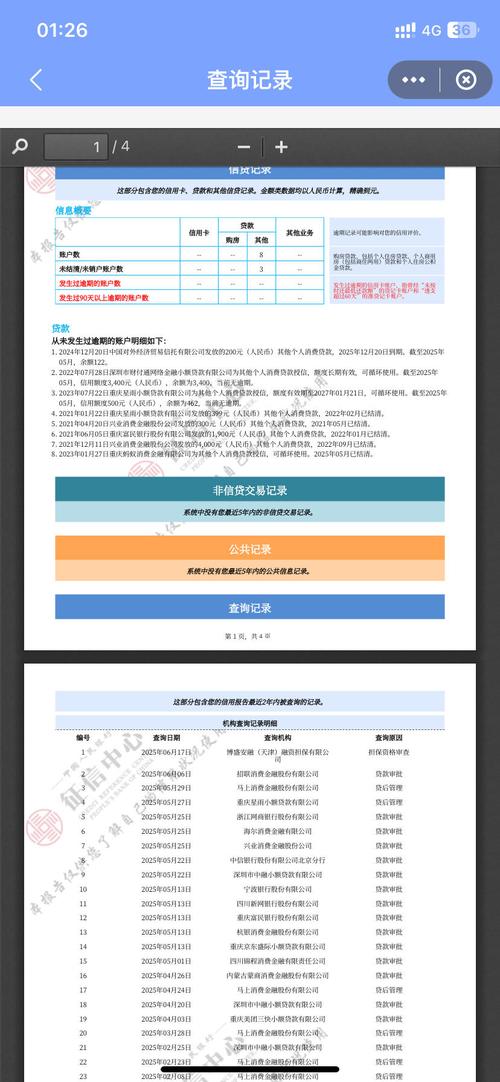
我之前也觉得银行太死板,不就是点了几下看额度吗,又没真拿钱,至于卡人?后来跟个贷部的朋友吃了顿烧烤才懂,他们也怕。要是放出去的客户,转头就从别的平台借了一堆钱填窟窿,最后房贷断供,经办的人要跟着担责任。系统筛的越严,他们的风险就越低。对吧?换你是审批岗的员工,你也不敢随便放贷款给一个到处点借款链接的人啊。具体每家银行的查询次数阈值,以当地最新政策为准,别死记网上传的“6次合格”的死数,不同时期、不同银行的松紧度差很多。
哦对,还有个常见的坑:很多人觉得我之前的信用卡晚还了几块钱,过了好几个月才补上,是不是征信就废了?也不是。单次、金额很小的逾期,只要不是连续三个月不还,或者累计六次逾期,很多银行在人工复核的时候,看到你已经把欠款结清,是不会直接拒贷的。但要是你拖着欠款一直不处理,那啥办法都没有。
别被短视频里的“征信洗白”割韭菜,真的没有捷径
那个被退件的小伙子当时坐在沙发上,刷着刷着手机就凑过来问我,说看到有人发视频,花2000块就能把征信上的查询记录消掉,靠不靠谱。
我当时直接把他手机按下去了。
所有声称能花钱“洗白”征信的全是骗局。真的,没有例外。
征信报告是央行征信中心系统里的官方记录,除了一种情况你可以申请修改——就是你根本没申请过某笔贷款,被人冒用身份办了卡,你拿着派出所的报案材料去提交异议,核实通过了才能把记录消掉。别的任何情况,不管你找什么“内部关系”,花多少钱,都改不了。那些说能帮你消记录的,要么是收了钱直接拉黑,要么是教你编一堆虚假理由提交申诉材料,一旦被查出来你提交的材料造假,你会直接进银行的失信名单,以后别说房贷,连办个信用卡都难。
还有个误区要掰碎了说:很多人以为逾期记录是从你逾期那天开始算,满五年就自动消。不对。逾期记录的保留时长是从欠款结清当日起算五年。你要是欠了一千块信用卡五年不还,那这个逾期记录就会在你的征信报告上挂一辈子,直到你把本金、利息、违约金全部结清,再等五年才会消。
不过话说回来,也别一看到自己征信上有个一次两次的查询记录就吓得睡不着觉。银行不是要你一张完全空白的征信报告,完全空白的人反而可能被觉得“信贷历史不足,风险不可评估”。正常的、偶尔的查询,根本不是问题。
真要办房贷前,提前三个月做好这几件事就够
不用听网上那些人瞎忽悠,说什么要把所有银行卡都销了,要把存款全取出来存成定期,根本没必要。你只要把几件事做了,就比90%的人准备的充分。
最先要做的,是从决定要办房贷的那天开始,别手贱点任何借款类的广告。不管是APP开屏弹的“测测你能借多少”,还是短信发的“你的专属额度已到账”,甚至是路边摆摊办信用卡的业务员拉着你说“扫个码填个信息就送你个行李箱”,都别碰。点一次,就是一次硬查询,攒多了真的会卡审批。
再就是把之前没结清的小额消费贷、互联网平台的备用金、信用卡分期,能提前结清的就结清。别留个几千块的尾巴在征信上。很多人觉得这点钱不算啥,我每个月都按时还,没逾期啊。但银行的系统看到你有未结清的信用类贷款,就会默认你的杠杆已经拉满了,给你的房贷额度可能直接打个折扣,甚至要求你把所有信用类贷款全部结清,开了结清证明才能往下走流程。
最后要留意的是,审批期间别瞎折腾。别突然换工作,别往自己常用的还款卡里突然转个几十万的大额进账,别为了凑流水把亲戚朋友的钱转一圈再转回去。银行要的是稳定、和你收入匹配的流水,不是你临时凑出来的假数。
上周那个小伙子按照说的,把剩下的两笔小额消费贷全部结清,开了证明递回去,上周刚收到银行的通过通知。
下周打算去银行问房贷政策的,出门前先在央行征信中心官网拉一份完整版的个人报告,翻一遍看看有没有自己都忘了的查询记录。别等走到银行柜台,被客户经理指着报告问你“这半年申请了八笔贷款是怎么回事”,才慌了神。
作者|地产
排版|地产
审核|阿辰