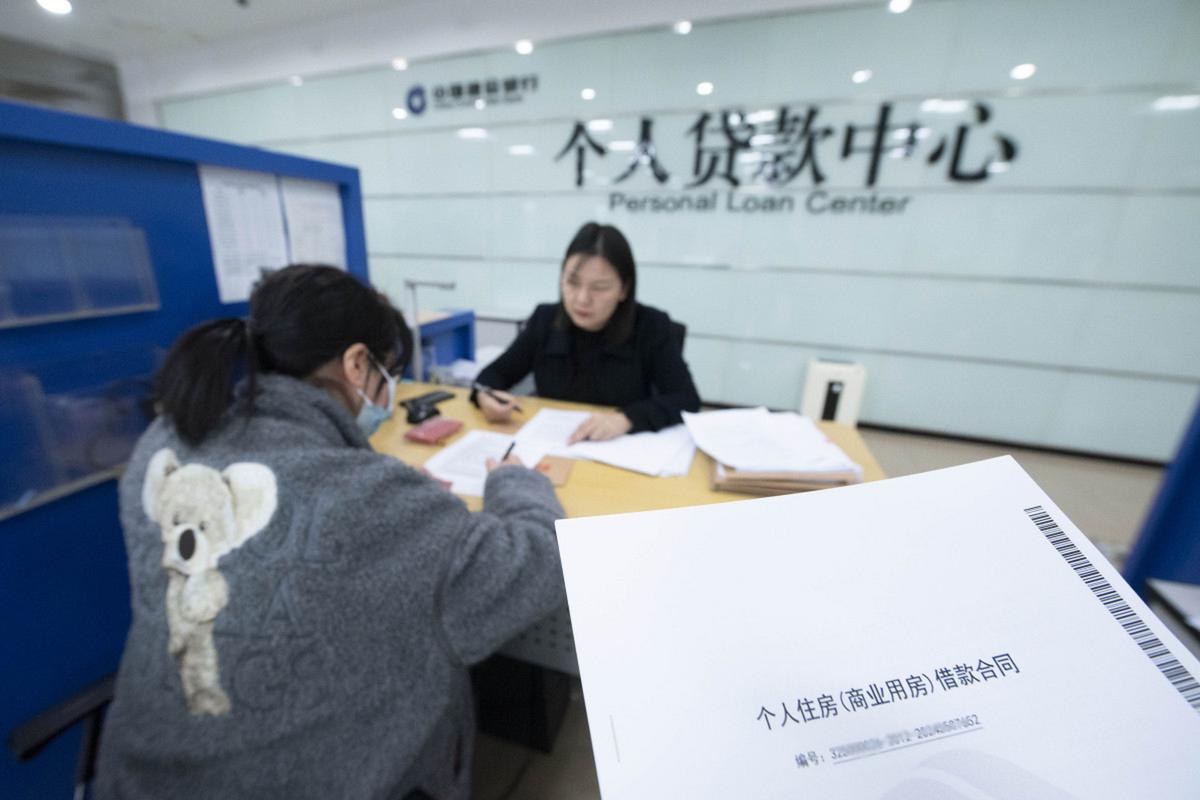
上周在个贷中心取号,碰到个穿卫衣的96年姑娘,攥着一沓材料坐在等候区掉眼泪。
说本来找亲哥当共同还款人,银行说他哥之前有笔消费贷逾期没结清,材料直接被打回来。
周围凑过来问的人不少,大半都是自己凑首付凑得七七八八,月供差一截,第一反应就是找家里人搭把手当共同还款人,结果跑了两趟都卡在莫名其妙的坎上。
很多人对这件事的认知,还停留在“只要对方愿意签字就行”的阶段。真等材料递进去被退回来,才发现这里面的门槛,比你想象的多得多。
最先卡的不是收入,是身份关系
别一上来就算对方每月能赚多少钱。
身份不对,收入再高也没用。
绝大多数银行在审批时,只接受直系亲属作为共同还款人——配偶、父母、亲兄弟姐妹,那种远房表哥、谈了好几年还没领证的对象,基本递材料的时候就会被前台拦下来。上次碰到个小伙子,把谈了三年女朋友的收入证明、银行流水都开好了,到柜台才被提醒,没领结婚证的非亲属,根本不具备共同还款人的申请资格,当场站在窗口边愣了好半天。
部分城市的银行允许非直系亲属当共同还款人,但会额外要求提供共同购房的产权证明,或是适当提高首付比例,具体以当地最新政策为准。
身份过了关,才轮到收入的审核。
别觉得共同还款人就是帮你“打个辅助”。
不是的。
银行核算月供承受能力时,会把你和共同还款人的所有月收入加总,再减掉两个人名下的所有负债——包括信用卡分期、消费贷、经营贷这些,剩下的可支配收入,必须覆盖到每月还款额的两倍以上。很多人拿着爸妈的退休工资卡来,才发现部分银行对共同还款人的年龄有硬线要求,最多不能超过60岁,哪怕退休金每月八千,超龄了也不认。真的,别觉得家人愿意帮你扛就万事大吉,年龄这道线,卡死了多少人。
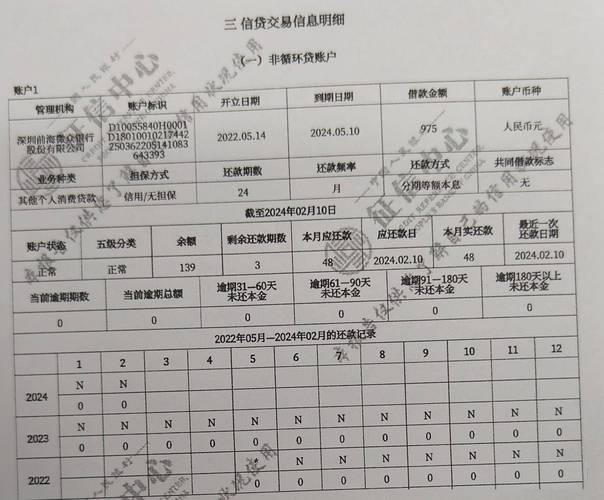
还有个容易被忽略的审核点:部分银行会对共同还款人的征信做和主贷人同等严格的审查。哪怕你自己征信干干净净,连一次信用卡逾期都没有,共同还款人最近两年有连续三次、累计六次的逾期记录,照样会把你的贷款申请打回来。
签之前必须想清楚的隐形影响
很多人以为共同还款人就是个“签字的工具人”,签完字跟他就没关系了。
大错特错。
从你在贷款合同上签完字的那一刻起,这笔住房贷款就会同步记在共同还款人的个人征信报告上。啥意思?就是哪怕你从来没让对方掏过一分钱还月供,以后对方自己要买房、办经营贷、申请大额信用卡,银行查征信的时候,看到他名下有这么一笔住房贷款,直接会把这笔钱算成他的负债。
之前有个老客户,三年前帮刚工作的妹妹当共同还款人买了套刚需房,去年自己想换套大户型办贷款,银行直接告诉他,因为征信上有住房贷款记录,首付比例要从3成提到5成,贷款利率还要上浮。他当时坐在我办公室拍大腿,说早知道当初就不该随便签那个字。
还有个更实在的影响:共同还款人承担的是连带还款责任。
啥叫连带?就是如果主贷人哪天资金周转不开断供了,银行根本不会先跟你扯谁是主贷人谁是共同还款人,直接会给共同还款人打电话催款,要是逾期不还,照样上征信,甚至会被起诉。别觉得都是一家人就不会出问题,真碰到点意外,谁也兜不住。
临到审批才发现的小坑
跑过几次贷款流程就知道,很多坑根本没人会提前告诉你。
比如很多人找共同还款人的时候,只想着开个盖了公章的收入证明就行,忘了准备连续半年的银行流水。银行认的从来不是纸上写的数字,是实打实的、能跟收入证明对得上的流水。别搞那种临时往卡里转几十万凑数的操作,银行的审批员见得多了,一眼就能识别出来,直接打回。
还有个跟公积金相关的坑:如果共同还款人在其他城市有过公积金贷款记录,哪怕你自己是第一次在本地交公积金,想享受首套住房的公积金利率和首付比例,基本是没戏的。
要是主贷人已经结婚,找共同还款人之前,一定记得先跟自己的另一半打个招呼。别等签合同当天,银行要求夫妻双方必须到场签字,才发现另一半根本不知道你找了外人当共同还款人,平白闹一堆矛盾。
真要找共同还款人之前,别光对着电话问一句“你愿不愿意帮我”。
先打个电话给你要办贷款的银行,把你打算找的那个人的身份、年龄、征信情况、收入水平大概说清楚,问清楚能不能过审,再着手准备材料开证明。
毕竟谁的时间都不是大风刮来的,在个贷中心跑三趟的滋味,真的不好受。
作者|地产
排版|地产
审核|柚子