上周三在河西某售楼处碰着一对刚领完证的小情侣,男的攥着银行卡站在签约台边上,女的红着眼圈攥着刚打印的征信报告,问我”姐,现在加名还来得及不”。
说实话,我干这行快8年,见过的因为产证名字闹掰的情侣,比因为彩礼闹掰的还多。很多人刚凑完首付,满脑子都是”这房子以后写我名才是我的”,连最基础的规则都没搞清楚,就敢跟伴侣拍桌子。
大多数人第一反应的判断,从根上就错了
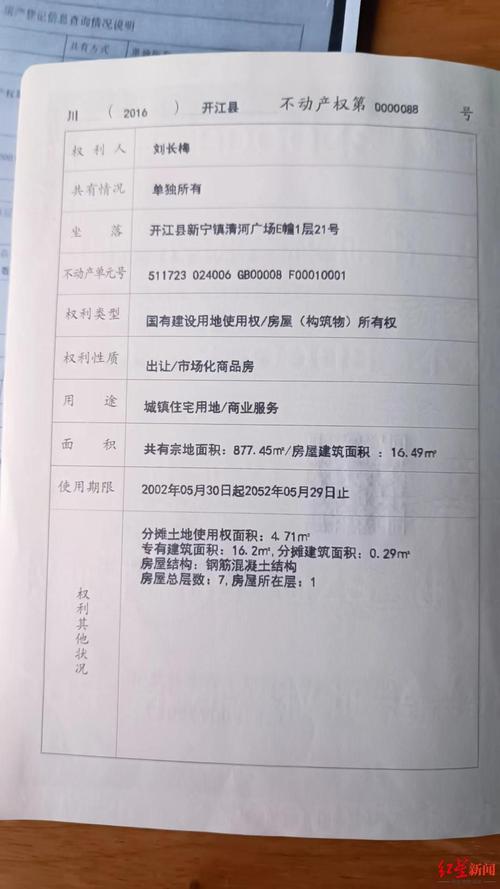
这话不是我瞎编的,是民法典里明确的规则。婚后用夫妻双方共同收入、公积金等共同财产出资购房,无论房产证写谁的名字,默认都属于夫妻共同财产。
只要是婚后拿工资、年终奖、公积金这些婚后赚的钱凑的首付,哪怕贷款只扣一个人的工资卡,产证上孤零零只有一个人的名字,真要哪天感情走不下去,对半分是基本原则。销售说”写谁名都一样”,这话半对半错,至少在共同出资的前提下,真的没差。
但你要是真信了这句话,可能要吃大亏。
哪些情况,名字真的会影响房子的归属
先看出资来源。比如一方爸妈把住了一辈子的老房子卖了,凑了全款给小两口当新房首付,要是产证只登记在自己子女名下,那这房子算对自己子女的赠与,属于个人财产,真有变故,另一方半毛钱都分不走。
再就是限购资格。现在不少城市都有限购要求,只有符合社保、户口条件的人才能上产证。比如一方是本地户口有购房资格,另一方是外地户口还没交够要求的社保年限,那哪怕你想写俩人名字,不动产登记中心也不会给过审,得等另一方符合资格了,再走加名流程,具体税费以当地最新政策为准。
另外还有贷款的坑。要是一方征信花了,连三累六的逾期记录,银行根本不批贷款,主贷人就得找征信干净的那一方。而大多数银行有个不成文的规定:主贷人必须是产证上登记的产权人。这时候你想让征信不好的人当主贷,根本通不过。
别不信。去年我碰着个客户,女方婚前有套全款房,婚后卖了那套的钱凑了新房首付,只写了自己名字,后来俩人闹离婚,男方说这钱是婚后赚的,要分一半。最后打官司,女方能拿出完整的婚前房产卖款流水,最后房子还是归女方,男方只分到了共同还贷部分的对应增值。
真要提前捋明白的话,别光盯着名字
很多人一上来就揪着”加不加名”的问题不放,生怕自己吃亏,其实真要把账算明白,有比加名更重要的事。
要是俩人出资额本来就不对等,比如一方出了7成首付,另一方出3成,完全可以在签购房合同的时候就跟销售提,要做按份共有。产证上会直接写清楚各自占有的房产比例,以后真有变动,就按这个比例分割,不用扯皮。
要是有一方主动说要放弃产权,别光靠口头承诺。得写书面的财产约定,最好去公证处做个公证。不然过两年他反悔说当时是被你逼着写的,你拿不出证据,说破嘴都没用。
还有个很多人不知道的点:部分城市支持婚后夫妻双方公积金共同冲还贷,无需产证上加名即可提取另一方公积金余额。我之前有个客户,俩人刚结婚,男方公积金高,想用来冲女方婚前买的那套房子的贷款,一开始以为必须加名才能取,后来去公积金中心问,只要能拿出结婚证,直接就能提,根本不用折腾加名的手续,对吧,能省一步是一步。
说真的,婚姻里的事,本来就不是靠一张产证上的名字能绑住的。但既然要掏真金白银买房,提前把规则捋明白,总比事后扯皮强。
下次去售楼处签购房合同前,先把各自的出资流水、对房产份额的想法在微信上聊透,别等销售把笔递到你手里了,才开始当着外人的面红着脸吵架。
作者|地产
排版|地产
审核|安然