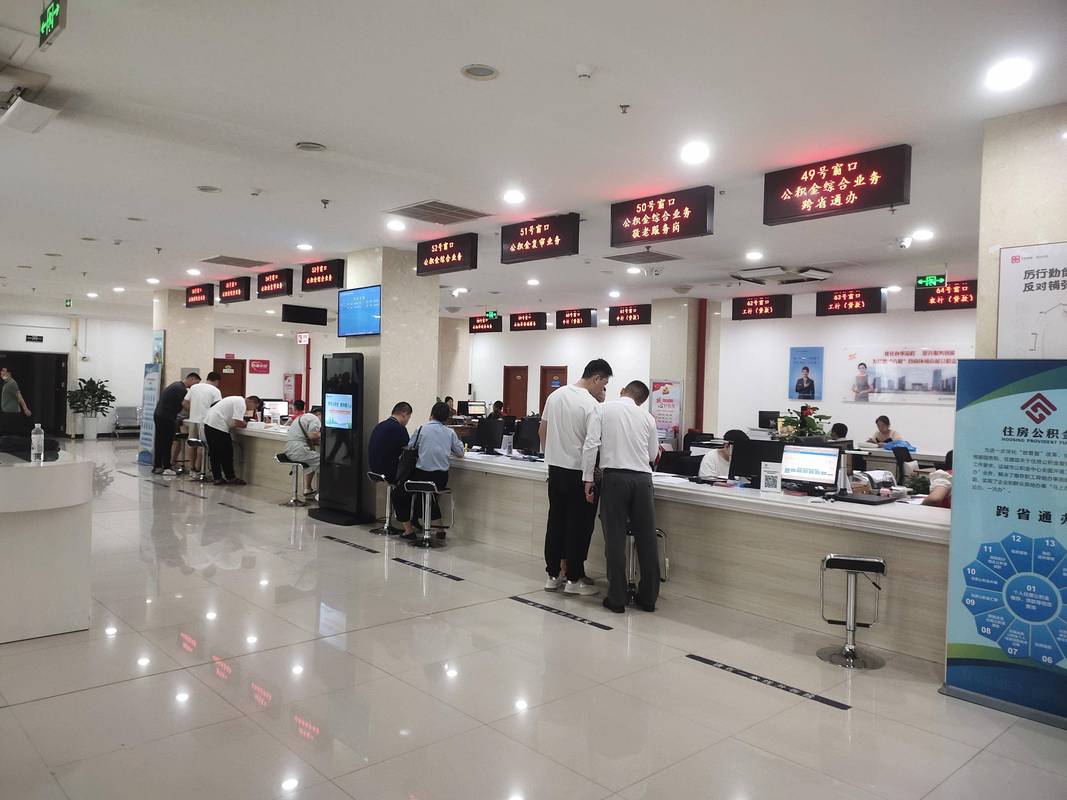
上个月陪发小去建邺的政务大厅办公积金贷款预审,她前一天晚上还在出租屋里算,自己账户攒了4万多,按之前听同事说的20倍系数,怎么着也能贷个七八十万,把看中的那套老破小的首付凑得刚好。
结果窗口工作人员输完信息,抬头跟她说:”你这个情况,最高能贷27万。”
她当时愣在窗口,手里攥的申请单都捏皱了。
别先盯着账户余额算倍数
不过话说回来,她这种情况真的不是个例。
绝大多数人对公积金贷款额度的认知,还停留在”账户余额乘个固定倍数”的阶段。实际上,全国没有任何一个城市的公积金贷款额度,是只靠账户余额就能算出来的。
第一道坎就是各地的最高限额。就拿南京来说,之前我跑窗口问的单人申请公积金贷款的最高额度是50万,夫妻双方共同申请是100万——具体额度标准以当地最新政策为准,这个上限是硬杠,哪怕你账户里攒了20万,按20倍算出来有400万,也不可能突破这个数。
第二道坎是房屋总价的限制。首套房的公积金贷款比例,一般不超过总房价的80%,二套房的比例会更低。要是你看中的房子总价才60万,就算你符合最高50万的贷款条件,也不可能给你贷满50万——总不能让你零首付还倒拿几万的装修钱吧。
这是最容易被忽略的。
很多人抱着自己算出来的高额度数字冲到售楼处,才发现算上房屋总价的限制,能贷的钱连预期的一半都不到,站在沙盘前面脸都发烫。
你交的时长和基数,比余额影响更大
很多人会问,那我把账户余额凑到最高,是不是就能贷满?
想多了。
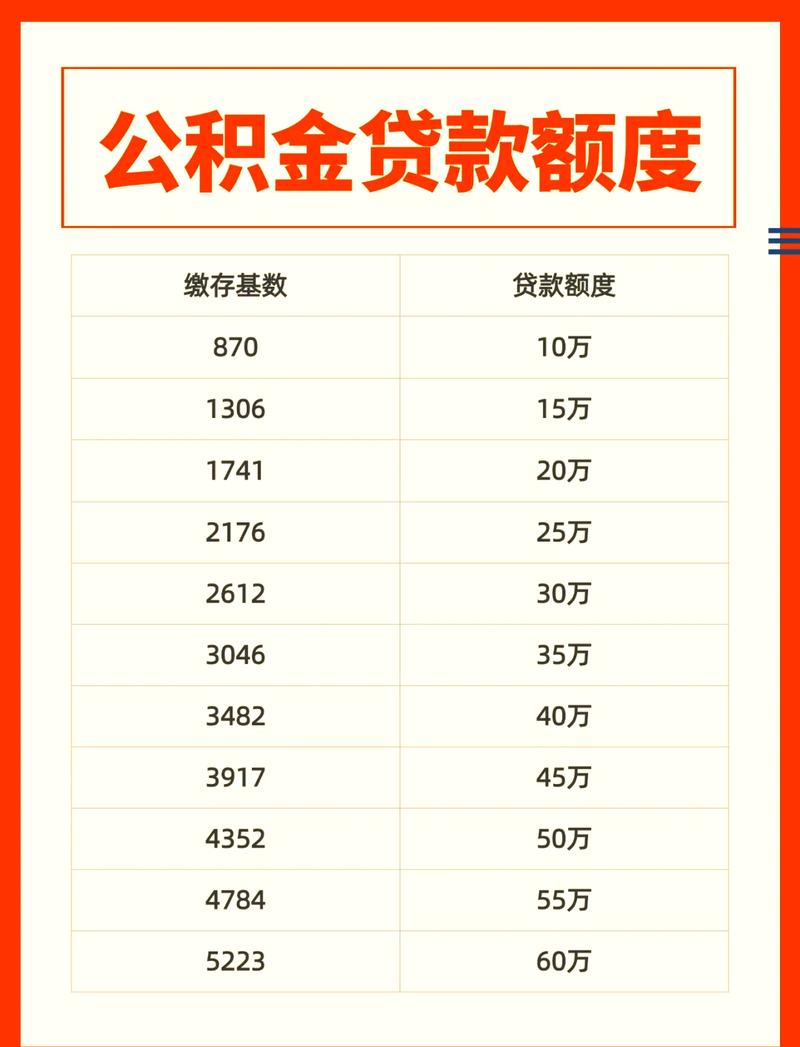
连续缴满6个月是申请公积金贷款的最低门槛,不少城市对缴存时长不足12个月的申请人,会直接按基础额度的70%甚至更低核算。除了时长,你每个月的缴存基数,才是真正和额度挂钩的核心项。
系统算你能贷多少钱,本质上是在算你每个月有稳定的还款能力。一般要求公积金贷款的月供,不能超过你月缴存基数的50%,不然就会判定你还款能力不足,直接往下砍额度。
这点真的坑。
我见过最可惜的一个大哥,为了每个月少扣两百多的公积金,主动跟公司申请按最低基数交了快8年,本来想换个带学区的三房,算着自己余额够高就能贷满80万,最后系统算出来的月供匹配额度才22万,当场在大厅拍大腿,说早知道当初每个月多扣点钱,现在能省好几十万的商贷利息。
哦对,还有个冷知识:你如果换工作的时候断了公积金,哪怕只断了1个月,很多城市都会要求你重新连续缴满6个月,才能重新获得申请资格,之前攒的缴存时长不算断缴之前的。
这些隐形限制,没人会主动提醒你
你以为满足了最高限额、房价比例、缴存要求,就能顺顺利利贷满?
太天真了。
第二套住房的公积金贷款额度,普遍比首套降一半,部分城市甚至对有过一次公积金贷款记录的家庭直接停贷。很多人之前买第一套房用过公积金,觉得反正贷款早就还完了,第二次用肯定和第一次享受一样的政策,结果到了窗口才知道,现在二套的首付比例提了,最高额度砍了一半,甚至如果之前有过公积金贷款的逾期记录,直接就被拒了。
还有些藏在系统里的限制,工作人员不会特意跟你解释。比如你如果有未结清的消费贷、经营贷,系统会直接把这些负债算进你的月还款额里,对应扣减你的可贷额度。你不主动提自己有这笔负债,窗口的人不会特意翻出来跟你说”你因为有这10万的消费贷,额度要少贷7万”,只会在系统里直接算好数,让你签字确认。
真的别侥幸。
很多人为了凑额度,特意在申请前往公积金账户里补钱,想把余额凑高一点,殊不知系统里早就把你近半年的缴存记录算进去了,临时转进去的大额余额,根本不纳入额度计算的基数,纯纯白折腾。
别抱着网上抄来的公式自己闷头算。
抽10分钟,打开当地公积金的官方小程序,里面有免费的官方额度测算入口,填完个人信息就能出准确的预估值,比你在业主群里问十个已经买过房的朋友都准。
要是测出来的数比你预期低,也别慌,看看是哪个环节卡了——是缴存基数太低,还是断缴的时间不够,还是有未结清的负债,能调整的提前3个月动手,比你到签购房合同前才发现额度不够,临时凑首付强一百倍。
对了,你之前算过自己能贷多少公积金吗?
作者|地产
排版|地产
审核|小北