上周陪朋友小周去交城南某盘的首付,他手指都贴在付款码上了,被财务伸手拦了下来。
“别扫这个。”
财务指了指墙上贴的一张A4纸,说现在所有购房款,都得打去住建部门指定的监管账户。
小周当时就僵住了。
他刷了三年本地房产号,见过太多开发商卷钱跑的新闻,第一反应是遇到了假财务——生怕自己刚交的首付,转头就被人转去境外。
从售楼处的收款规则说起
其实他遇到的,就是现在全国所有商品房预售项目的统一要求。以前不是这样的。早个十来年,你交的定金、首付、甚至银行放的按揭,直接就进开发商的对公账户了,人家想拿去拿新地、还旧贷、甚至补别的项目的窟窿,没人拦着。
那时候爆出来的烂尾楼,十有八九是这么来的——你买的那栋楼刚挖了个地基,你交的钱早被花到别的地方去了,等开发商资金链断了,工地直接就停了。
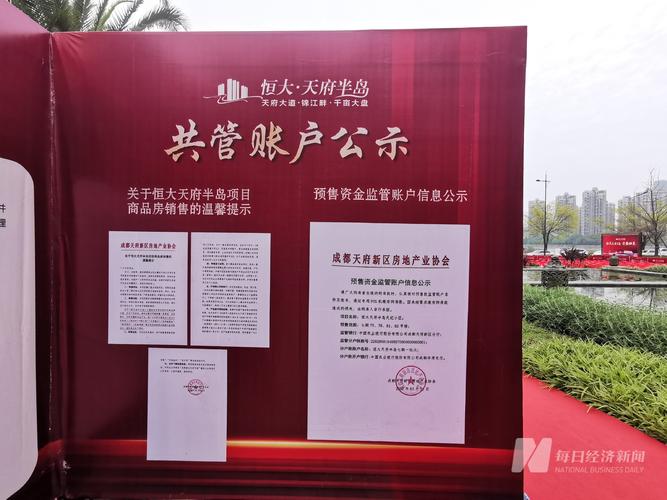
小周盯着墙上的公示牌看了三分钟,逐字核对了账户名,才把钱转过去。他转完跟我说,以前总觉得监管是个虚头巴脑的词,真到自己掏钱的时候才发现,这行字真的能让人少睡好几天的觉。
这个专门的账户,到底是怎么管钱的
很多人对这个的误解特别深,以为只要钱进了这个账户,就被全锁死了,必须等你拿到房产证才能动。
根本不是。
监管的核心逻辑是“钱跟着工程进度走”。
从楼盘拿到预售证的那天起,这个专门的监管账户就正式启用了。你交的每一笔钱——不管是几万块的定金,还是大几十万的首付,甚至银行批下来的百万按揭,全都得打进这个账户,一分都不能走别的渠道。
但这些钱不是被冻死的。开发商要拿钱,得拿着监理单位开的工程进度证明,去住建部门申请。比如盖完一层楼能申请多少,主体封顶能申请多少,做完外立面、通完水电、完成竣工备案又能申请多少,都是提前定好的比例。
你想跳过工程节点,直接把钱提走去拿新地块?不可能。审核的人要现场查进度,缺个环节都打不了款。
说穿了,就是给开发商套了个硬约束。你想赚卖房的钱,就得先把盖房子的事干到位,才能从账户里提钱。
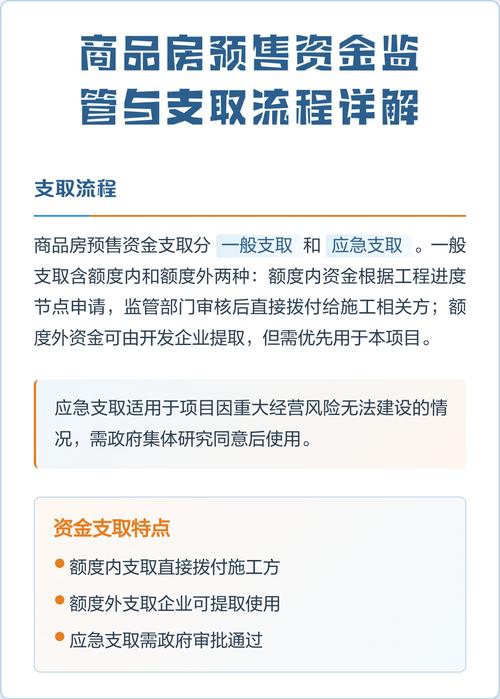
我之前接触过一个本地项目的财务,他说现在申请拨款比以前难太多了,以前卖一套房,钱当天就能到自己公司账户,想怎么用怎么用。现在要等节点,要凑材料,有时候差个监理的签字,就得等大半个月。
“刚开始骂骂咧咧的,现在也习惯了。”他说,“毕竟真把楼盖完了,后面的钱全是自己的,没必要在前面冒风险。”
几个没人会主动告诉你的细节
第一个,不是开发商给你发的账户,就是真的监管账户。
现在有个别不规矩的开发商,会给你发个自己的普通账户,说这就是监管户,让你直接转。你要是不核对,钱进去了,就跟监管系统没关系了——人家转头就把钱转走,等你发现不对,可能账户都空了。
怎么核对?很简单,每个合规的预售项目,必须在售楼处最显眼的位置,把监管账户的全称、账号、开户行全部公示出来。你打款之前,逐字对一遍,差一个字都别转。
第二个,进了监管账户,也不是就万事大吉了。
别听销售吹什么“钱全在监管账户,绝对不会烂尾”。别信销售的鬼话。不同城市的监管规则松紧差很多,有的地方要求主体封顶才能拨到50%的钱,有的地方可能盖到正负零就拨走大半了。甚至个别地方的现场审核走了过场,没到节点就把钱拨出去了,还是会出问题。
具体的监管额度、拨付比例,每个项目都可能不一样,以当地最新政策为准。
说句实在话,这个制度从来不是“保证你一定能拿到房”的万能保险箱。但换个角度想,没有这个制度的时候,你交的钱连个基本的约束都没有,那不更是裸奔?
下次你去售楼处交定金之前,先抬头找找墙上的监管账户公示牌。要是找了半天都找不到,别犹豫,转身就走。
你上次交首付的时候,有没有认真核对过打款的账户名?
作者|地产
排版|地产
审核|小准