不是嫌户型偏。
不是嫌物业费贵。
是凑齐了双方父母掏的120万首付,临到要签认购书,突然卡了壳。
吵的点特别俗。男方说自己公积金缴得高,以后贷款全从自己账户扣,房本得先写他名字,不然银行那边流程走得麻烦;女方说首付里自己爸妈掏了40万,凭啥连个名字都落不上,转头还要跟他一起还二三十年贷款。
旁边的销售抱着认购本站了五分钟,走也不是,留也不是。
别拿老黄历当政策,房本名字≠出资比例
好多人对房本名字的认知,还停留在十年前的老观念:谁名字在本上,房子就是谁的。
这逻辑套到婚前买房身上,多少还有点道理。套到婚后买房,十有八九要错。
只要是婚姻存续期间签的购房合同,用夫妻双方任何一方的婚后收入、公积金、共同存款付的首付和还贷,哪怕房本只写一个人的名字,默认就是夫妻共同财产。
说白了,你婚后每个月赚的工资,本来就有另一半的一半。你拿这钱付首付还贷款,本质上就是两个人一起出钱,写谁名字根本不改变这个产权属性。
别钻牛角尖。
我之前遇过一个大哥,结婚第五年要离婚,掏出来当初的购房合同,说房本上只有他一个人名字,房子是他自己赚的钱买的,跟女方没关系。最后法院算下来,他婚后每个月的工资进了账户就转去还房贷,整整五年的还贷部分,全是共同财产,要按比例折价给女方。
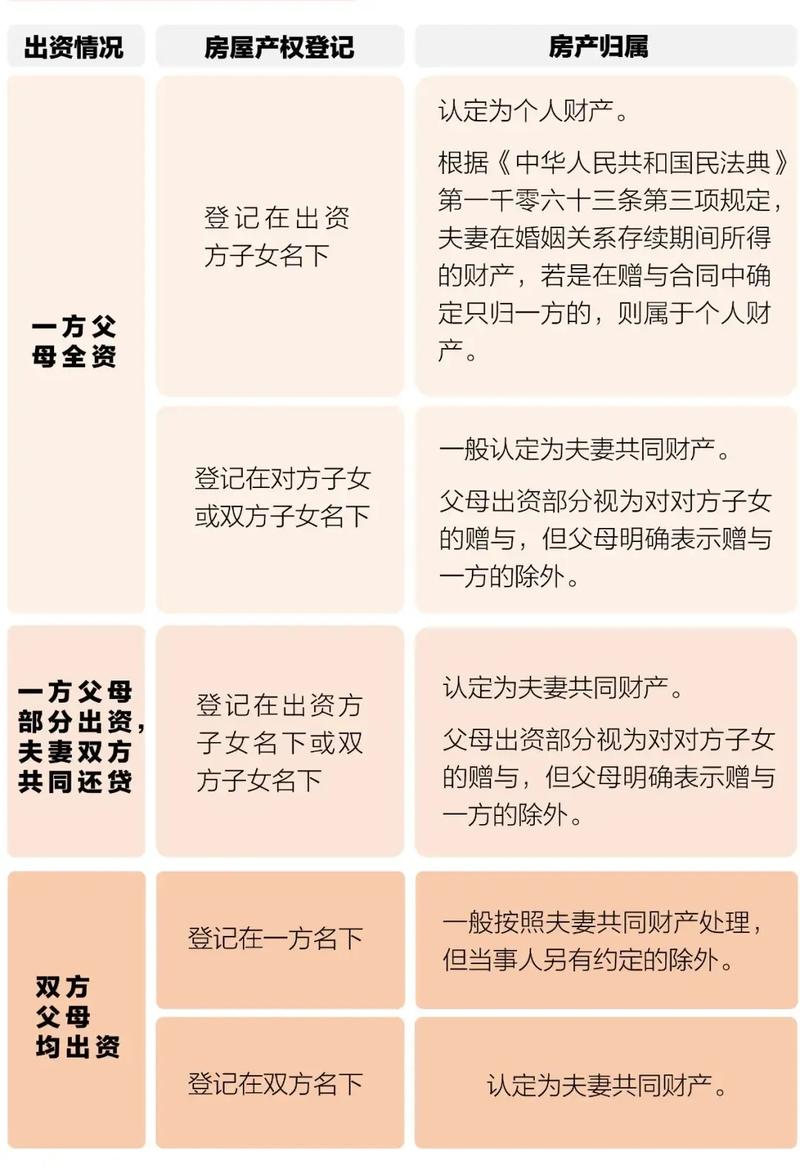
真要掰扯清楚,这几种情况写谁名字差很多
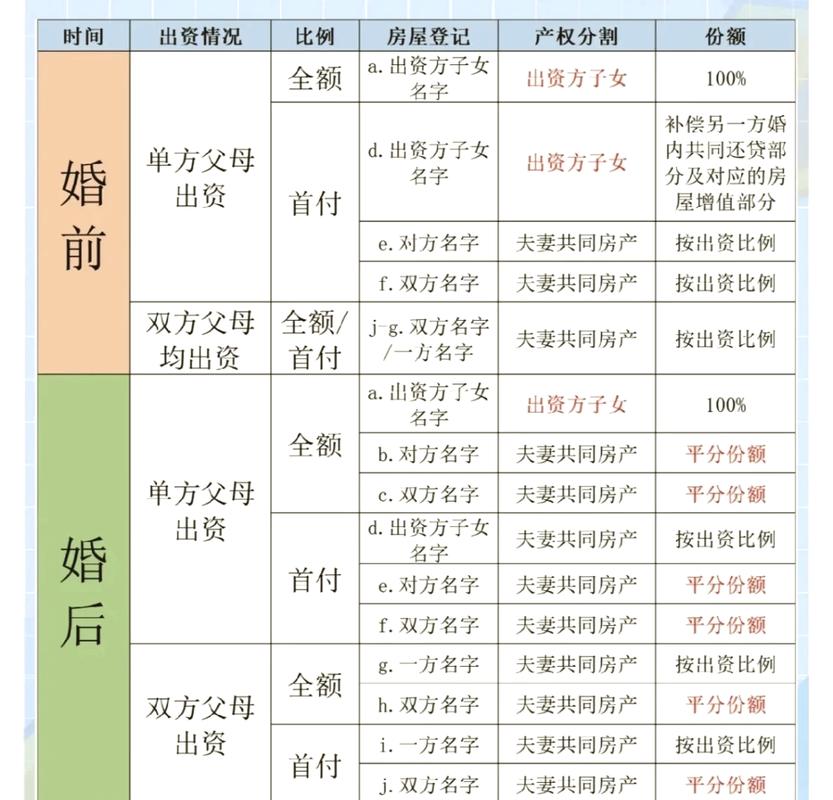
别一听“默认共同财产”就觉得所有情况都一样。真碰到有大额父母出资的,写谁名字,差的可能是几十万上百万的份额。
第一种情况,一方父母掏的全款,房本只写自己子女的名字。这是民法典明确规定的,属于对自己子女的单独赠与,哪怕是婚后买的,也不算夫妻共同财产。要是当初房本上多写了另一半的名字,那性质就变了——算你自愿把一半份额赠给对方,真闹到分割的时候,是要按共同财产算的。
第二种情况,一方父母掏的首付,小两口婚后一起还贷。这部分首付对应的房屋份额,是出资方子女的个人部分,后续不管是谁的账户扣的贷款,还贷部分以及对应的房屋增值,全算共同的。
第三种情况,双方父母凑钱出的首付,不管房本写谁的名字,最后分割的时候,都是按双方父母的实际出资比例占份额。
具体认定标准以当地不动产登记中心和法院的裁判口径为准,别拿网上刷到的外地案例硬套自己家的情况。
售楼处销售不会主动跟你说的实操细节
好多人在售楼处签认购书的时候,满脑子都是“赶紧定下来选好楼层”,根本想不到后面加名的麻烦。
绝大多数有住房贷款的房子,在贷款结清前,没法随意在房本上加名、减名,也没法直接更改产权比例。
去年有个粉丝找我咨询,说当初买房的时候房本只写了老公名字,现在想加名,银行说要把剩余30万贷款先结清才能办,夫妻俩凑了半年才把钱攒够,中间因为这事儿闹了三回别扭。
真要是有份额上的顾虑,其实根本不用等加名。俩人坐下来写个书面的财产约定,把出资情况、各自占的份额写清楚,双方签字按手印,从签字那天起就有法律效力。不是非得去花大几千办公证,当然你要是图个踏实去公证也没毛病。
说实话,我见多了因为这事儿把好好的感情磨得稀碎的小夫妻。
真没必要。
钱是凑出来的。
日子是过出来的。
你在房本上争那一个字的输赢,换不来以后一起还房贷的踏实,反倒可能把本来能一起扛事儿的人,推到对立面去。
下次再走到认购书签字那一步,先别急着吵写谁名字,先掏手机翻一翻每笔首付的转账记录,捋清楚以后每个月的贷款从哪个账户扣。真有拿不准的,打个当地不动产登记中心的公开咨询电话问两句,比你刷一百条短视频争对错管用。
作者|地产
排版|地产
审核|柚子