上周在河西某连锁中介的门店蹭了一下午空调。
碰到个穿广场舞队服的张阿姨,拍着柜台跟中介急。
“同单元3楼的户型跟我家一模一样,上个月挂480万,怎么你这上面写的参考价才360万?我这房子卖亏了怎么办?”
中介赔着笑解释了十分钟,阿姨还是半信半疑,挎着布袋子走的时候还嘟囔,说是不是政府故意压价,不让老百姓赚钱。
其实好多人对这东西的认知,跟张阿姨差不了多少。
不是给房价“打五折”的指令
刚出指导价那会,我身边一堆炒房客朋友攥着房产证骂,说这是直接给房价砍一刀。
真不是。
指导价从来不是强制交易的定价标准。你家房子想卖多少钱,只要买卖双方谈得拢,哪怕比指导价高个一两百万,交易本身是合法的,没人拦着。
它真正的身份,是银行放贷的核心参考标尺。
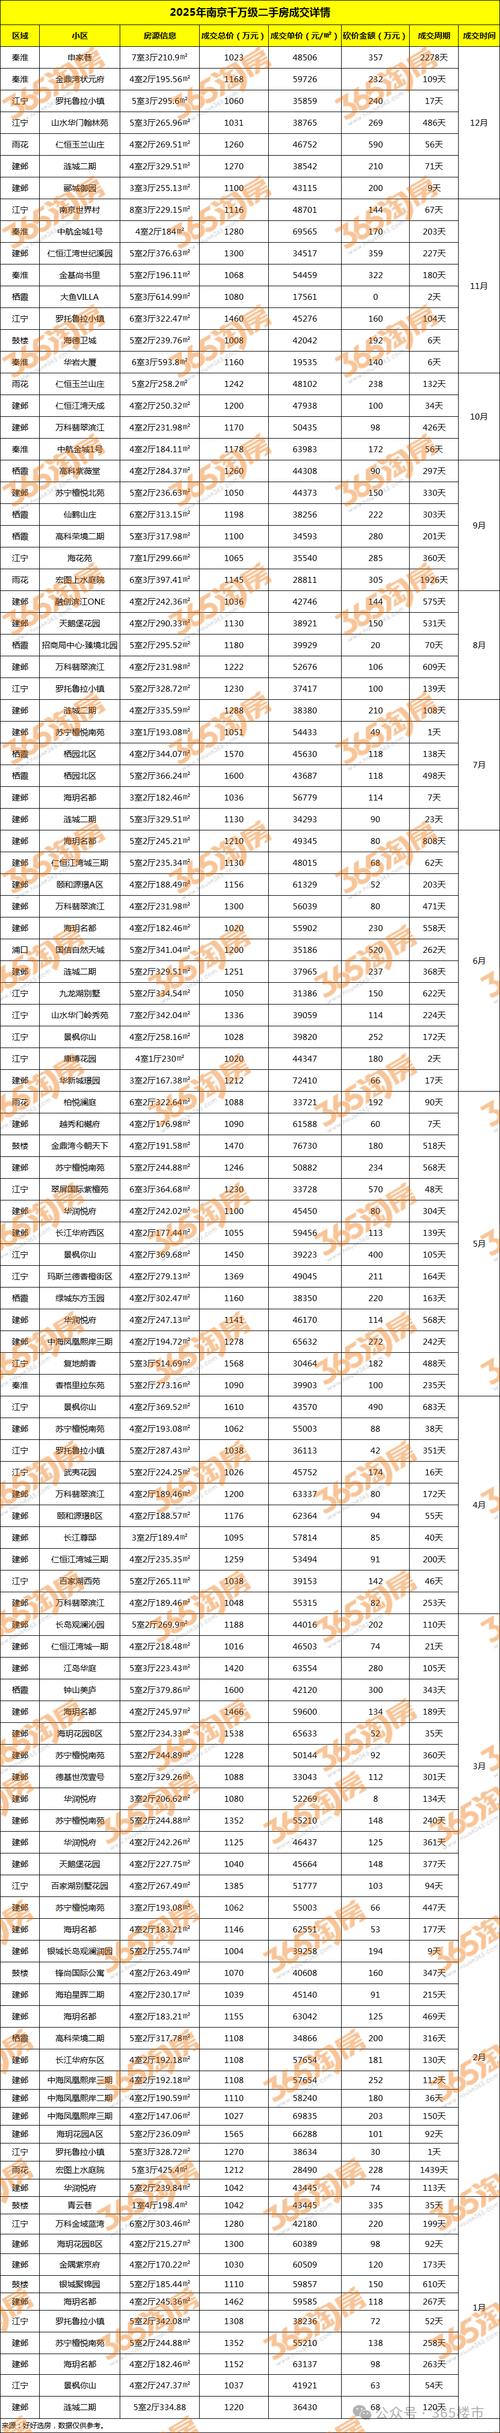
举个真实的小事,去年有个读者在锁金村买满五唯一的老破小,跟房东谈好总价320万。一开始算首付,他按3成准备了96万,觉得留20万装修刚好。结果签贷款合同的时候才知道,银行按同小区260万的指导价批贷,最多给他批182万。
算下来他实际要掏的首付是138万。
当场愣在银行柜台,脸都白了。
他之前根本不知道,自己谈成的320万成交价,在银行的风险评估体系里,只有260万是被认可的“安全价值”。多出来的60万,得他全拿现金补,一分都不能贷款。
它到底在拦着什么?
很多人觉得这规定是跟房东过不去,其实真不是。
你回想下三四年前的二手房市场,那时候没有指导价,好多小区的挂牌价完全是乱标。
明明同户型上个月才成交400万,这个月就有人敢挂520万。不是他真的想卖这个价,就是故意把价格标高,钓那种第一次买房、没做过功课的刚需——碰到个急着给孩子上学的,哪怕砍个20万,500万成交,他也赚翻了。
指导价出来之后,这种虚高的钓鱼价就没那么好混了。
所有挂牌价高于指导价的部分,都需要买房人用现金补足。你想啊,换你是刚需,你是愿意掏360万买个银行认可的、能贷252万的房子,还是愿意掏480万,其中120万全要拿现金补,不能贷款?
傻子都算得过来这笔账。
除了挤掉挂牌价里的虚水,它还在给银行的风险兜底线。
要是没有这个参考,银行按房东报的虚高价格放贷,哪天市场波动,房价回落到真实水平,业主断供了,银行把房子法拍出去,卖的钱连之前放的贷款都覆盖不了,最后亏的还是存在银行的老百姓的钱。
普通人最容易踩的两个坑
我见了太多人因为对这规则一知半解,白折腾好几个月。
第一个坑,拿指导价当砍价的“尚方宝剑”。
上次碰到个小伙子,看中一套仙林的三房,满五唯一,楼层好,装修是业主自己住了五年的精装。挂牌价420万,他进去第一句话就跟房东说,“你们小区指导价才360万,你凭什么卖420万?360万我今天就定。”
房东当场就笑了,说小区里同户型不带装修的毛坯,上个月成交价都385万了,你拿平均指导价来跟我砍?直接把他送出门了。
要知道,指导价是按整个小区的平均交易水平算的,不会因为你家楼层好、带个车位、装修花了30万,就单独给你提一档价。这些个性化的溢价,本来就是市场说了算的。
第二个坑,算首付的时候漏算指导价的差额。
好多人算首付,就用“挂牌价*贷款比例”,根本忘了银行的放贷基数不是你们谈的成交价,是官方给的指导价。
这里提个醒,不同城市的指导价调整节奏不一样,具体额度以当地最新政策为准,别拿好几年前的旧标准算钱,到时候差个大几十万,临时凑钱都来不及。
上次那个在银行当场愣神的读者,后来找亲戚凑了剩下的钱,把房子买下来了。他说现在回头想,要是当时没碰到这个规则,按虚高的挂牌价多贷了款,现在市场调整,他每个月要多还好几千的房贷,日子紧得根本喘不过气。
下次你去看二手房,别光盯着中介朋友圈的“捡漏笋盘”,先打开当地住建部门的官网,查下对应小区的最新指导价,算清楚自己实际要掏的现金够不够,再约房东谈价。
别等签了合同才发现,差的那笔钱,够你装修两次了。
作者|地产
排版|地产
审核|安然