21年在桥北上车的,当时商贷利率5.8,选的等额本息,每个月还六千多,还了快三年,现在翻手机看公积金利率3.1,算下来如果能转成公贷,每个月能少还小一千八,三十年下来能省出一辆代步车的钱。
结果跑了两趟银行,两趟公积金中心,都被打回来。
说他去年换工作的时候,公积金断了13天。
真的亏。
说实话,我接这个电话的时候一点都不意外。最近半年接了快二十个类似的咨询,全是算清楚商转公能省多少钱之后,兴冲冲跑过去办,最后因为各种各样的小细节被卡,回来对着屏幕长吁短叹的。
那些卡掉90%申请者的硬门槛
别觉得自己征信没呆账、没连三累六就能顺顺利利过审,有些要求是写在系统规则里的,半分人情都讲不了。原商贷必须是在公积金中心合作银行办理的个人住房贷款,且正常还款满12个月,近24个月没有连续3次或累计6次的逾期记录。
有个读者去年疫情期间在家封控,晚了10天还房贷,当时觉得补上就行,根本没当回事,现在申请转贷的时候,系统直接把他的申请打回,连人工复核的通道都没有。
另外要注意,如果你现在名下还有未结清的公积金贷款,不管是之前买别的房子办的,还是这次买房一开始就办的组合贷,基本是不符合转贷要求的——必须先把之前的公积金贷款结清,才能申请新的商转公业务。
没人会主动告诉你的隐形要求
申请转贷的当下,你的公积金必须是连续正常缴存满6个月以上的状态,断缴哪怕一天都不行。
我上周陪朋友去办,他就是换工作的时候,新单位晚了半个月帮他缴公积金,刚好卡在连续缴存的时间线外面,窗口工作人员翻了系统记录头都没抬,说等再缴满6个月再来,当场他站在大厅里愣了快十分钟——算下来这半年要多交近两万的利息,换谁都肉疼。
还有个容易被忽略的点:你的房子不能有除了原商贷之外的其他抵押。
很多人当初办了商贷之后,手头紧就拿房子去做了装修贷、消费贷的二次抵押,这种情况必须先把这些附加的抵押全部解掉,才能提交申请。当然,最终能不能过,还要看当下当地公积金中心的资金池额度,以当地最新政策为准,赶上额度紧张的时候,可能会临时暂停受理,去之前一定要先打12329问清楚,别白跑几十公里。
别被中介的”包过”话术坑了
自从商转公的消息放出来,我朋友圈里每天都有中介发广告,说”交19800,帮你包装缴存记录、修复逾期,保证一周下款”。真的扯。
公积金中心的系统是直连社保、银行征信、不动产登记中心的,你那点”包装”的小操作,在系统里连个水花都溅不起来,钱交了最后办不下来,人家直接把你拉黑,你连说理的地方都没有。
还有人以为,商转公就是把剩下的所有商贷余额全换成公积金贷款——根本不是。
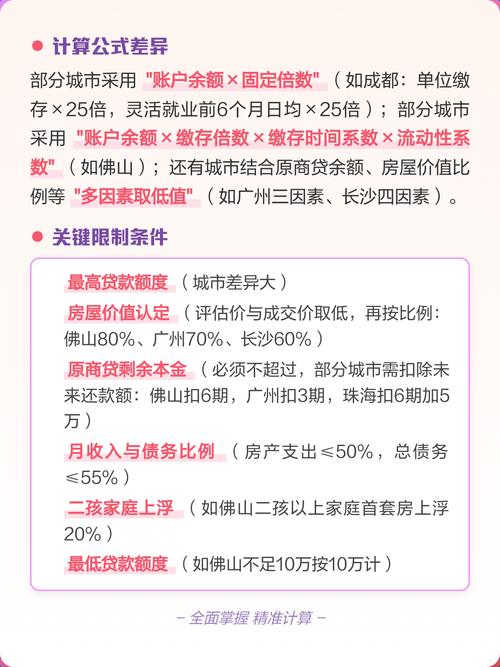
你能申请到的商转公额度,最高不能超过当地规定的家庭/单人公积金贷款上限,不能超过原商贷剩余的本金,也不能超过房屋当前评估价值的规定比例。举个最简单的例子,你家现在最高能贷60万公积金,但是你商贷还剩80万没还,那剩下的20万还是得按原来的商贷利率还,别抱着”全转成公贷省大钱”的期待,最后落差太大。
其实真要办的话,没大家想的那么复杂。
去之前花半小时,拉一份近2年的个人征信报告,问下单位人事自己的公积金连续缴存时长,算下原商贷剩下的本金,再打个12329问下当下的最高贷款额度,四件事做完,你自己就能判断能不能申请,根本不用找什么中介花冤枉钱。
对了,你们当初办商贷的时候,利率是多少?
作者|地产
排版|地产
审核|知知