上周接了个电话,是2021年在河西南凑了首付上车的小周。
电话那头声音都飘的,说手里攒了18万,本来想跟着朋友投点所谓的“高收益项目”,结果前阵子爆了个同城的理财暴雷,吓得他赶紧把钱撤回来,现在满脑子就一个念头:要不要拿去还房贷?
他算过,自己的商贷利率是5.7%,现在存大额存单最高也就3%出头,差了快两个点,怎么算都是还了划算。
真的是这样吗?
别冲动。
先别算利息差,先算你手里的钱够不够扛风险
很多人算提前还贷的账,第一反应就是拿房贷利率和自己能拿到的理财收益率比,差得越多越觉得该还。
但没人先算最基础的账:你手里的这笔钱,是不是真的“闲钱”。
我去年碰到个家住仙林的大哥,2022年底咬着牙提前还了40万商贷,当时还跟我炫耀,说省了快20万的总利息。结果今年开春他爱人查出来乳腺结节要手术,后续还要长期吃药,他手里连5万的应急钱都掏不出来,只能去借年化13.8%的消费贷,前后折腾了俩月,光利息就多掏了快2万。
算下来省的那点房贷利息,全填了消费贷的窟窿,还欠了一堆人情。
真的,见过太多人把账算得明明白白,一遇到突发状况就抓瞎。
你要是把准备留着看病、养娃、换工作过渡期的钱全砸去还房贷,本质上不是在省钱,是在给自己埋雷。
什么叫真的闲钱?是你扣完所有可能的大额支出,剩下的钱放那三五年都不会动,就算亏了也不影响正常生活的数。
那些藏在流程里的坑,踩中一个就亏
很多人觉得提前还贷就是在APP上点个按钮,把钱转进去就完事。
根本不是!
我前阵子陪个朋友去办提前还贷,才发现这里面的门道多到离谱。首先是预约期,他办贷款的那家银行,现在提前还贷要排4个月的队,也就是说他现在把钱存进专门的还款账户,要等4个月之后才会正式扣钱,这4个月里,这笔钱只能按活期算利息,年化才0.25%。
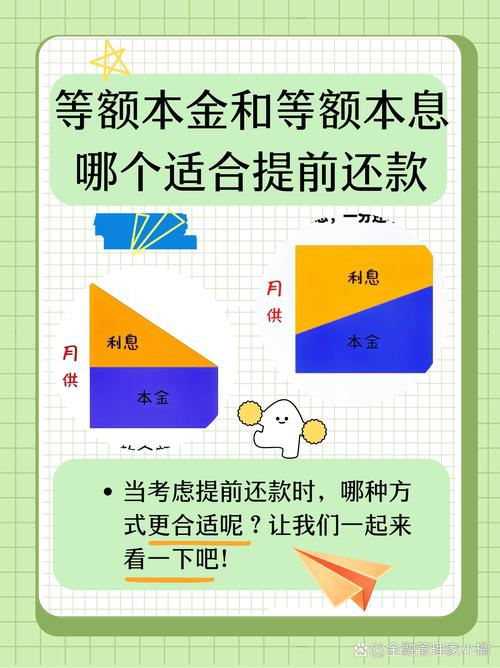
然后是选项的问题。很多银行的提前还贷页面,会默认给你选“减少月供,期限不变”,你要是不仔细看,直接点确认,省的利息可能比你预期的少一大截。
选“缩短还款期限,月供不变”,总利息能省近4成;选“减少月供,期限不变”,总利息可能连1成都省不到。
还有个坑是违约金。不少银行的规则是,还款不满3年提前还贷,要收1%-3%的违约金,具体比例、预约期时长,以当地最新银行规则为准。要是你刚好卡在还款2年半的时候想提前还,光违约金就要掏大几千,算下来还不如不还。
至于那些中介打电话说的“帮你转贷,把高利率换成现在的低利率”,听个响就行!我身边有个做工程的老板去年找中介转贷,光垫资成本、中介费就花了2.5个点,算下来比原来的房贷利率还高,最后悔得肠子都青了。
谁适合还,谁千万别碰
说了这么多坑,也不是说提前还贷就全是坏事。
真的有两类人,提前还了确实踏实。
第一类是拿着2021年那批高位利率房贷的,比如利率在5.5%以上,手里的闲钱放那也就是存3%左右的定期,而且本身在体制内上班,未来收入不会有大波动,也没什么大额支出计划的。这种情况提前还一部分,每个月的月供压力小了,总利息也省了,晚上睡觉都踏实。
第二类是本身就对负债特别敏感的人,一想到每个月要还大几千房贷就焦虑,哪怕算下来理财收益能覆盖利息,也宁愿把钱还了换个心安。这种也没必要硬劝,人活着不就图个舒心嘛。
但有几类人,我劝你千万别脑子一热就去提前还。
比如刚换了工作,未来两三年可能要生娃、换房、给老人安排体检或者看病的。你把钱全砸去还房贷,真到要用钱的时候,再临时凑钱的成本,比你省的那点利息高得多。
还有做生意需要现金流的。你把手里的流动资金全拿去还了房贷,进货、垫资都没钱的时候,总不能拿着房产证去跟供应商说,我有房子,你先把货给我吧?
哦对,还有手里已经有稳定的、无风险的4%以上收益渠道的,比如之前存的大额存单、买的储蓄险,锁了长期高收益的,你把钱拿出来提前还房贷,相当于主动放弃了无风险的收益,怎么算都不划算。
对吧?你总不能为了省那点利息,把自己逼得连应对突发情况的余地都没有。
下次你真的打定主意要去办提前还贷,先花20分钟算三笔账:第一笔,把钱还完之后,你手里剩下的活钱够不够撑12个月的日常开销,包括房贷、生活费、老人小孩的备用金;第二笔,问清楚银行的预约期多久,收不收违约金,有没有其他隐藏费用;第三笔,选还款方式的时候,仔细看清楚是缩期限还是减月供,别被默认选项坑了。
要是算完这三笔账,你还是觉得该还,那就去办。要是有哪笔账算不明白,就多等俩月,别急。
作者|地产
排版|地产
审核|知知