上周陪住在仙林的朋友去仙林大道上的某家银行面签,刚坐下来,客户经理第一句话就问”选等额本息还是等额本金”,朋友当场愣在那,手心的汗把打印好的征信报告都洇出了半透明的印子。
说实话,我陪过不下二十个南京的刚需跑面签,十有八九都会在这个问题上卡壳。网上的对比帖翻了一堆,越看越乱,有人说等额本金省十几万,有人说等额本息压力小,吵得跟辩论赛似的,真到签字的时候,还是拿不准。
先别算总利息,先搞懂每个月扣的钱到底是什么逻辑
很多人一上来就抱着计算器算30年总利息差多少,算到眼都花了,连最基础的扣款逻辑都没搞明白。
等额本息的月供从头到尾固定。从放款后的第二个月开始,直到最后一期结清,每个月扣的钱数精确到分都不会变——哪怕银行系统凌晨三点批的扣款,也不会多扣你一毛零头。你就按固定数往房贷卡里存钱就行,不用每个月盯着还款提醒算这个月要存多少,稳得一批。背后的逻辑也简单,每个月还的钱里,本金占比慢慢涨,利息占比慢慢降,两边凑出来的总数永远一样。
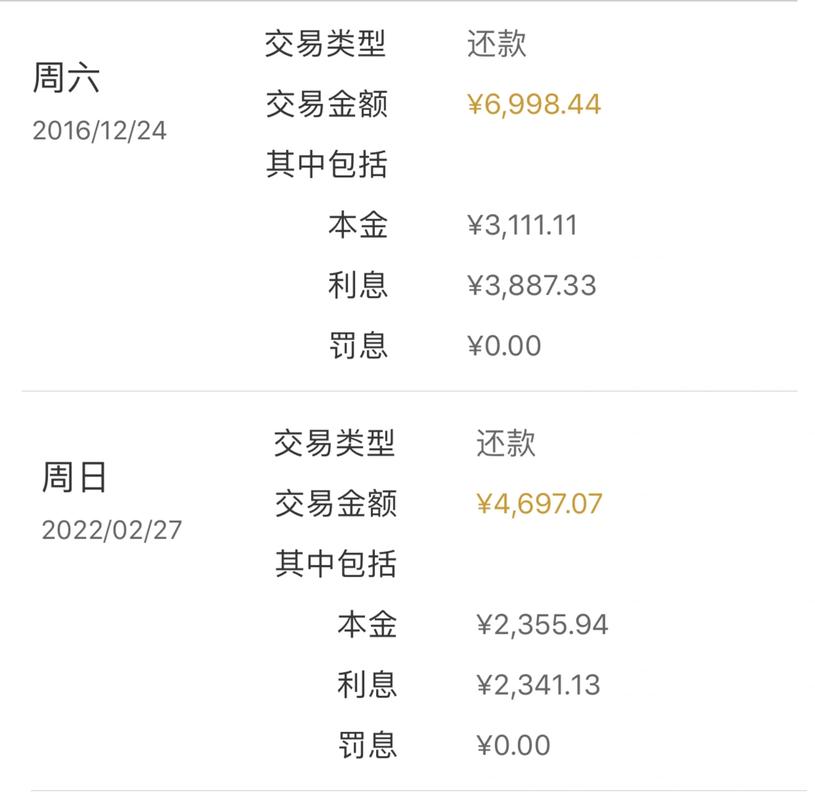
等额本金的月供是逐月递减的。每个月要还的本金是固定的,利息按你剩余没还的本金算,所以越往后利息越少,月供自然跟着降。刚还款的前几年,月供会比同条件的等额本息高一大截,后面每个月慢慢降,直到最后一期可能比首月少了近三分之一。
真没必要把这俩东西想的太复杂。本质上就是你跟银行商量,你是要每个月掏一样多的钱,还是一开始多掏点,后面慢慢少掏。
别听旁人瞎吹”哪个更划算”,先摸清楚自己的现金流底线
我最烦那种一上来就说”选等额本金啊,总利息少十几万,傻子才选等额本息”的人。十几万是不少,但谁的钱也不是大风刮来的。
举个最常见的例子,按南京当前的普遍商贷利率算,同样贷150万、30年期限,等额本息首月大概还7300多,等额本金首月要还快9300。差了整整两千块。
你刚掏完六个钱包凑完首付,兜里连装路由器的钱都要犹豫要不要换个便宜的,每个月再多掏两千,连喝个瑞幸都要选9块9的券,周末想带娃去玄武湖划船都要算着钱花,这种情况下,为了十几年后少还那点利息硬扛,图什么?
之前碰到过一个在软件大道上班的小伙子,去年硬扛着选了等额本金,刚还了18个月,部门优化被裁,断供差点上了征信黑名单,悔得肠子都青了。总利息的差额永远抵不过你断供一次的征信损失,这话真不是吓唬人。
不过话说回来,如果你家本来就有富余的存款,首付掏完还剩大几十万,每个月多掏两三千完全没感觉,甚至一两年内就打算提前还大半贷款,那选等额本金确实能少掏不少利息。毕竟手里余钱多的人,根本没必要为了所谓的”划算”,把现金流攥得死死的。
还有那种收入特别稳的,比如体制内、事业单位,每个月工资雷打不动到账,选哪个其实都不会有太大问题,全看你自己对月供的接受度。
那些没人主动跟你说的细碎规则
有些银行对等额本金的收入审核更严,要求你的月收入必须是首月月供的2倍以上,达不到的话,客户经理直接会劝你选等额本息,别白费劲。
别信什么”等额本金提前还款更赚”的鬼话。不管你选哪种方式,还款前5年扣的钱里,大半都是利息,你前几年急着提前还,省的利息其实没你想的那么多。具体的提前还款违约金、还款最低额度,以当地最新政策为准,别拿着网上三年前的攻略就去跑银行。
还有个很容易被忽略的点,如果你是打算买完房就把现在的房子租出去,用租金抵一部分月供,那一定要算清楚,你能拿到的稳定租金,够不够覆盖等额本金的首月月供,别到时候租金涨得慢,月供降得慢,两头凑不上。
下次去银行签贷款合同的时候,别着急跟着客户经理指的选项打勾。先让工作人员把两种方式的首月、第12个月、第60个月的月供明细打出来,对着自己每个月到手的工资算一遍——再提笔签字也不迟。
作者|地产
排版|地产
审核|满满