上周陪同事阿凯跑政务大厅,他攥着皱巴巴的身份证在取号机前面站了二十分钟,就怕算错数字,凑不上首付的缺口。
真的。
很多人对公积金的认知,还停留在”每个月扣钱,买房能用”,真到要贷款的时候,翻遍了网上的攻略,算出来的数和窗口报的差了十几万,当场懵掉。
先别套公式,这几个上限先卡死
别上来就拿余额乘倍数算。
地区设置的最高贷款限额,是第一道硬杠。不管你账户里有多少钱,收入有多高,都不能超过这个数。不同城市的限额差得很多,单人最高能贷的额度、夫妻双方共同申请的最高额度,都有明确的公示,以当地最新政策为准。
就像阿凯之前在网上查的,说他所在的城市单人最高能贷100万,结果到窗口一问,去年刚调过,单人最高只给80万,他白高兴了半个月。
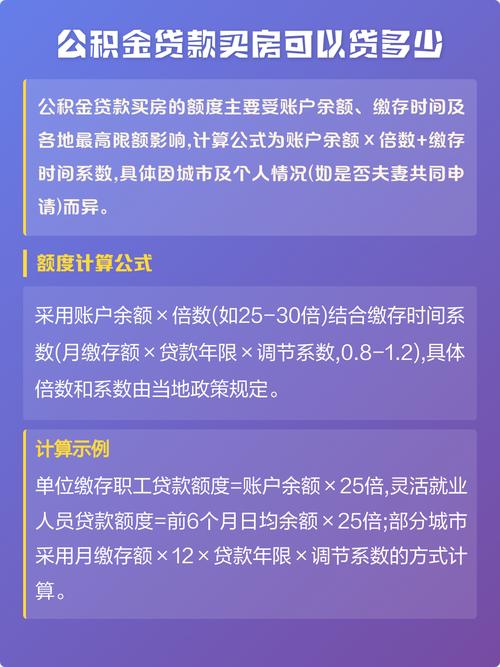
除了地区限额,还有两道卡:一个是房屋总价的比例限制,比如首套房通常要求首付最低3成,贷款最多只能放总价的7成,哪怕你资质够贷80万,买的房子总价只有100万,最多也只能贷70万;另一个是还款能力限制,每个月的还款额不能超过你月收入的一半,要是你每个月缴公积金的基数只有5000,那每个月最多只能还2500,按30年算,能贷的数字自然上不去。
对吧?很多人忽略这个,以为自己余额够就行。
容易被忽略的细节,直接影响最终数字
很多人自己在APP上测的额度,和窗口实际算的差很多,问题都出在这些没人提前说的细节上。
近一两年的公积金提取记录,是最容易踩的坑。不少人觉得,公积金放着也是放着,提出来付房租、还商贷都划算,真到要办公积金贷款的时候,才发现提取过的账户,计算额度的倍数会直接降下来。阿凯就是,之前账户余额有10万,上个月提了2万出来还装修贷,剩8万,原本按10倍算能贷80万,结果因为有提取记录,倍数直接降到6倍,算下来只有48万,当场拍大腿,说早知道就晚两个月再提。
还有连续缴存的时长。不是说你缴满6个月就万事大吉,有些城市要求连续缴满12个月才能申请,中间断过哪怕一个月,都要重新算时间,断缴超过3个月的,甚至要再等半年才有申请资格。
别不当回事。
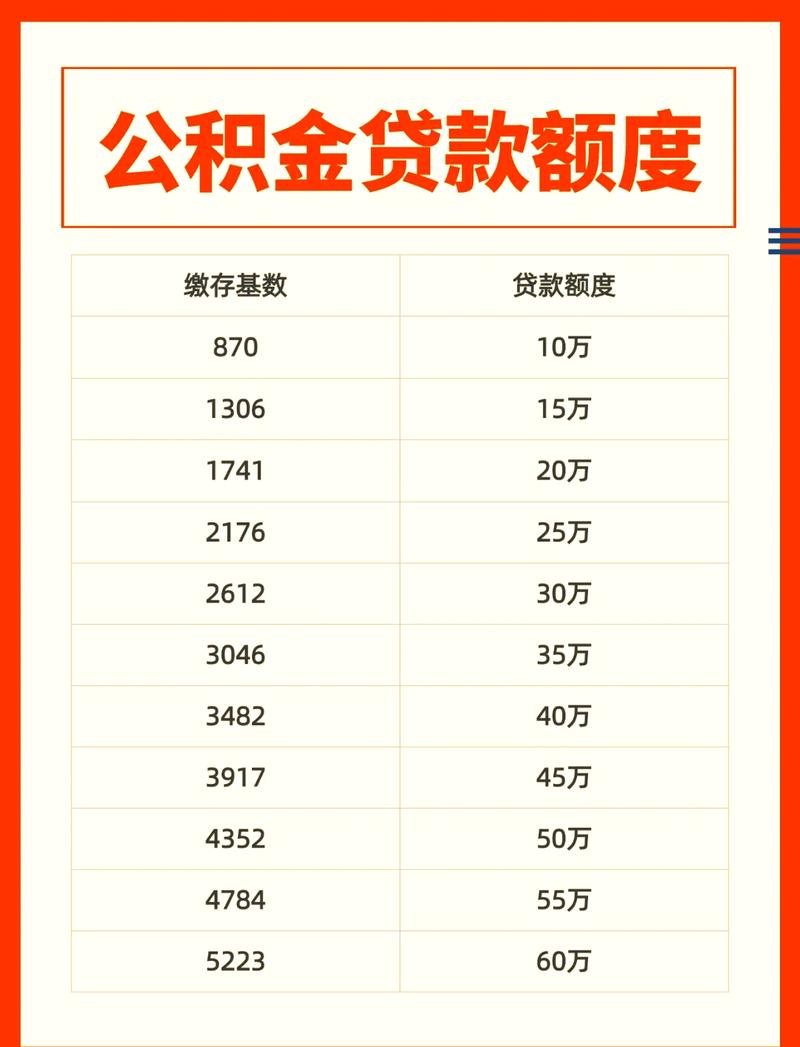
还有个人征信的影响。别以为公积金贷款就不看征信,近两年有连续3个月或者累计6个月的逾期记录,哪怕你公积金缴得再多,也可能被降额,甚至直接拒贷。要是你名下还有没结清的消费贷、信用贷,有些城市会把这些负债算进去,进一步压缩你能贷的额度。
这些误区,别再白跑冤枉路
不过话说回来,这些坑我也是陪人跑了几次才摸清楚的。
比如有人觉得,只要账户余额够多,就能贷满最高额度。真不是。不少城市的倍数计算是有上限的,比如你余额超过10万,都按10万来算倍数,多出来的部分不算数,你存再多也没用。
还有人说,用过一次公积金贷款,第二次就再也用不了。其实不是,大部分城市只要你把第一次的公积金贷款结清,第二次还能申请,只是额度会比第一次低一些,利率也会往上浮一点。
哦对,还有个很有意思的点:有些城市对首套房的认定,是看你有没有用过公积金贷款,不是看你名下有没有房。哪怕你之前全款买过一套房,从来没用过公积金贷款,再买的时候还是能按首套房的政策算额度。
下次去大厅办贷款之前,别空着手就去。先把近一年的公积金缴费明细打出来,再拉一份简版的个人征信报告,对着本地公积金官方公众号里的测算器,把所有信息都填实,尤其是提取记录、负债情况这些细节,测出来的数字和窗口的结果差不了多少。
真的能省不少跑腿的功夫。
作者|地产
排版|地产
审核|柚子