上周三陪朋友去河西的银行办房贷,刚取了号在休息区坐了没十分钟,就听见前面窗口的小伙子被柜员问“选固定还是浮动”,当场卡壳,攥着笔愣了快五分钟,回头问后面排队的人“这俩有啥区别啊?选哪个能省点钱?”
其实我太懂这种懵的感觉了。毕竟从攒首付到网签,普通人前前后后跑了大半年,满脑子都是凑钱、开证明、等审批,根本没人提前跟你说,临到签字了还有这么个勾选项,选错了可能要多掏几十万利息。
俩选项的本质,真没银行说的那么复杂
很多人第一次听这俩词,第一反应是“固定就是永远不变,浮动就是跟着市场乱飘”——这话对,但没说到点子上。
2019年LPR改革之后,不管你选固定还是浮动,有个数是永远不会变的:就是签合同当天银行给你的加点值。比如你签的时候5年期以上LPR是4.2%,银行根据你的征信、收入情况给你加了30个基点,那不管之后你选啥,这个30个基点的差,这辈子都不会动。加点一旦在签合同当天定死,不管选固定还是浮动,都不会再调整。
选固定的话,就是直接把这个数钉死在签合同当天的水平。比如当时算下来你的利率是4.5%,那不管之后30年里LPR涨到6%还是降到3%,你每个月的还款额都不会变。
选浮动的话,你的利率就是“当期LPR+固定加点”。LPR涨,你就多还;LPR降,你就少掏。
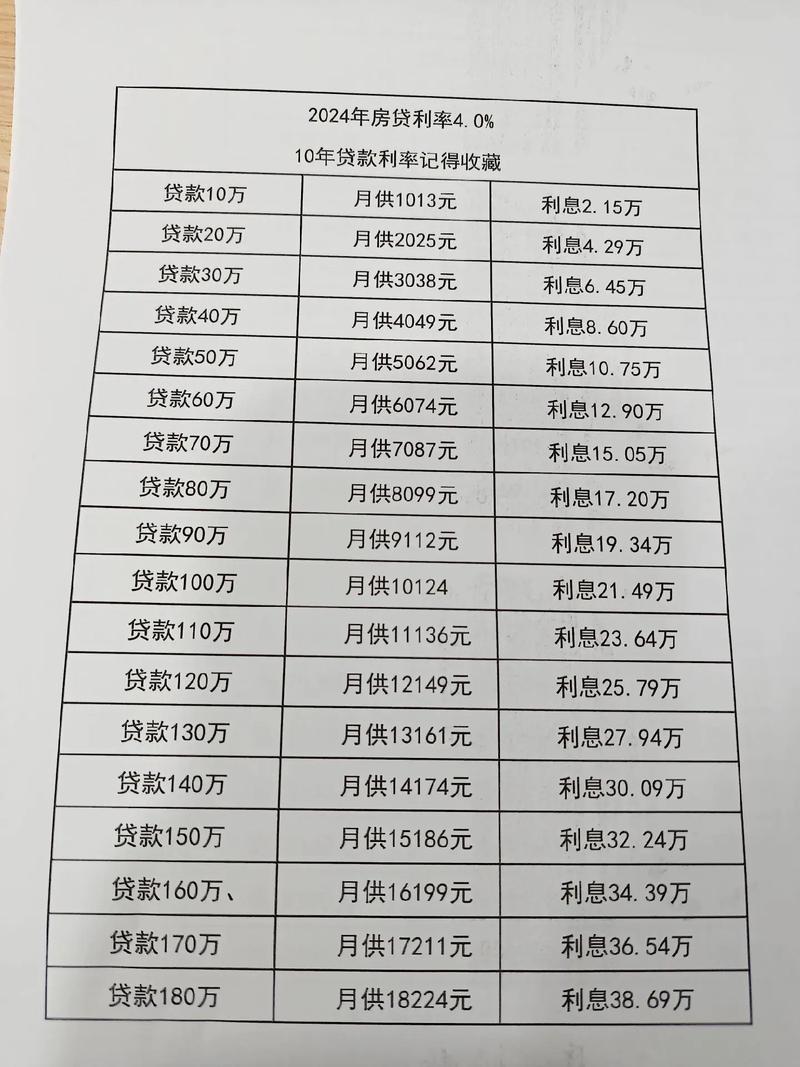
我见过太多人被柜员的一句“现在大家都选浮动”带着走,签完字回家才反应过来,连自己的重定价日是哪天都不知道。重定价日就是银行每年给你算最新利率的日子,有的定在每年1月1号,有的定在你当年放款的对应日,差一两个月,可能就差出小半年的利息差。
别拿未来30年的走势赌当下的选择
现在只要搜相关的内容,满屏都是两种极端的论调。
一种说“现在LPR已经跌到历史最低了,之后肯定要涨,选固定锁死才是最明智的”。
另一种说“全球都在降息周期,LPR还得往下掉,选浮动等着躺赚”。
说实话,这两种话听听就得了。
别信。
真的。
那些跟你拍胸脯说未来利率一定涨或者一定跌的人,多半自己连房贷都没还完。
谁能预判30年的事?
2014年的时候谁能想到2020年之后LPR会从4.9%一路降到4.2%?2008年的时候谁能想到之后的房贷利率会一路涨到7%以上?要是真有人能精准算准未来的利率走势,他早就把房子抵押了去炒债券赚得盆满钵满,根本不会坐在银行大厅里跟你聊选哪个划算。
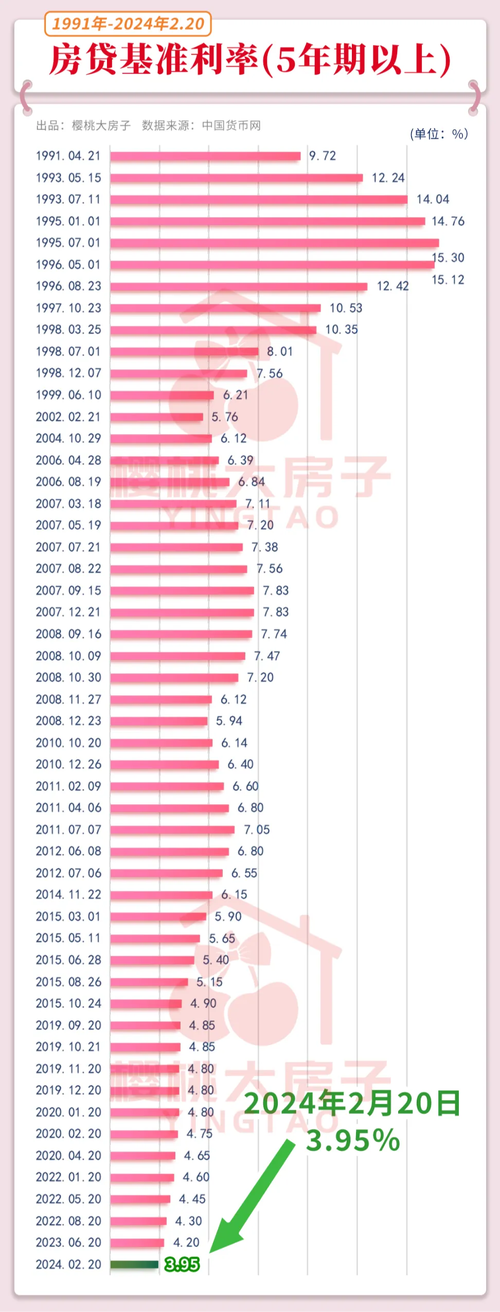
我前两年有个同事,2022年签合同的时候,刚好赶上当时大家都在说“利率已经到底了,马上要涨”,他脑子一热选了固定,利率5.2%。结果去年LPR一降再降,同小区比他晚半年买房的邻居,选浮动的利率才4.1%,他每个月比邻居多掏快400块,现在每次见面提这个事,都拍大腿说当时被忽悠了。
选固定还是浮动,本质上选的是“你能不能接受未来30年的还款额出现波动”,而不是选“哪个更划算”。
比如你每个月的房贷占了月收入的60%,平时连点外卖都要凑满减,那你就老老实实选固定。哪怕之后LPR降了,你没占到便宜,至少不会突然某个月接到银行短信,说这个月要多掏几百块,连孩子的兴趣班费都凑不出来。
反过来,如果你每个月的房贷只占收入的20%不到,就算LPR涨个1个百分点,每个月多掏三五百块,你连眉头都不会皱一下,甚至你本来就打算五六年之内攒够钱,提前把大部分贷款还完,根本不打算拿满30年,那选浮动就完全没问题。就算之后利率涨了,你扛得住;要是降了,你还能每个月少拿点钱出来。
真到签合同那天,别急着勾选项
很多人签房贷合同的时候,整个人都是飘的。毕竟掏空了六个钱包凑的首付,马上就要拿到自己的房子了,满脑子都是装修要装什么风格,小区楼下的面馆好不好吃,柜员递过来的几十页合同,翻都不翻就签字。
我见过最离谱的一个姑娘,签完合同三个月才发现,自己当时选的是固定利率,比同小区同面积的邻居每个月多掏500块,找银行改,人家说合同签了就不能改了,当场在银行哭了半小时。
所以你签之前,先停下来问柜员三个问题,别着急签字:
第一,现在给你报的固定利率具体是多少?别光听“差不多”“比浮动划算”这种模糊的话,要个具体的数字,自己回家算一下,要是LPR未来涨多少,你选固定才划算。
第二,如果选浮动,重定价日是哪天?能不能自己选?别等签完字才发现,你的重定价日是每年的8月,别人1月份就享受到降息的好处了,你还要等大半年。
第三,浮动利率有没有上下限?比如会不会约定,就算LPR降到0,你的利率也不会低于某个数;或者LPR涨得再高,你最多也不会超过某个数。具体规则以当地最新政策为准。
别听亲戚朋友拍脑袋给的建议。
你回家拿张便签纸算个数:假设未来LPR涨1个百分点,你每个月要多掏多少钱,这个钱会不会让你每个月的日子过得紧巴巴?如果会,选固定。如果掏了也完全没感觉,甚至你本来就打算提前还款,选浮动就好。
作者|地产
排版|地产
审核|乐乐