别光看低价,这些坑你踩过吗?
很多新手刚接回毛孩子,刷到短视频说九块九一月就能全保,想都不想就下单,真出事申请理赔才发现,合同里藏着一堆你根本没仔细看的条款。
第一个坑就是高额绝对免赔额。我见过不少低价险,免赔额直接设1000块。什么意思?就是你花1500块治病,只能报500块那部分的比例,要是花不到1000,一分钱都不赔。大部分宠物常见病,一次治疗费也就两三千,扣完免赔额,最后报下来几百块,还不够你当年交的保费。
第二个坑,只报社保内用药。你去宠物医院问问,稍微好点的消炎药、止痛药、手术用的进口耗材,全是社保外用药。要是你的保险只报社保内,等于大半开销都要自己掏,买了和没买区别真不大。
还有更坑的,把常见病直接列进免责。什么猫瘟、皮肤病、尿路结石、髌骨脱位,全不给报。这些不就是养宠最常遇到的问题吗?把这些都除外了,保险到底保啥?
选对宠物保险,就盯这三个地方
说实话,我现在帮朋友看宠物保险,根本不看那些花里胡哨的宣传,就盯三个核心点,踩不了坑。
第一,先看是否包含社保外用药报销。这是我心里的硬指标,不包含的直接pass。真遇到大病,进口药的效果比国产好太多,总不能为了省钱让毛孩子遭罪吧?这部分都不能报,买保险的意义直接少了一半。
第二,看免赔额和报销比例。我个人偏好免赔额在200-500之间的,太高了不划算,0免赔的产品保费一般会贵一些,看你自己的预算来选,但凡是免赔额超过800的,我都不建议普通人买。报销比例能选60%以上的就别选更低的,差十个点,几千块的治疗费就是大几百的差距。
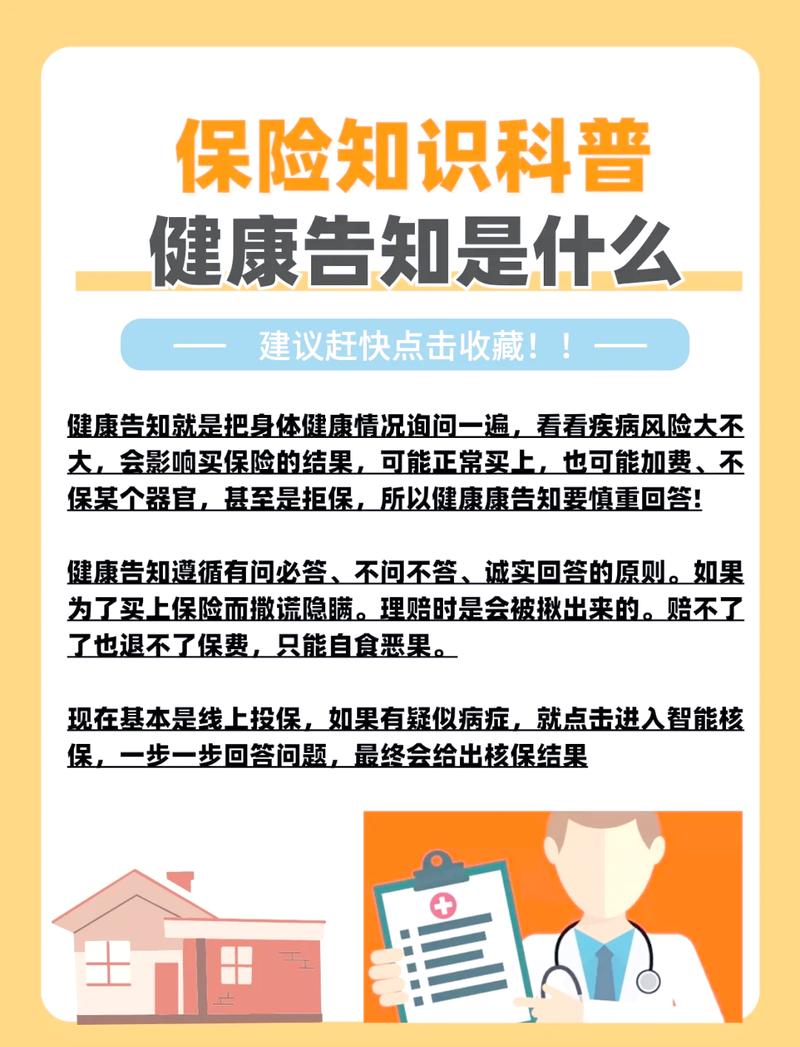
第三,健康告知别瞎瞒。很多人买保险的时候,想着我家毛孩子之前得过小病,瞒过去就好了,真理赔的时候保险公司一查医院记录,直接拒赔,一分钱都拿不到,哭都没地方哭。其实不是说得过病就不能买,很多病治愈满半年以上,正常投保都没问题,如实说就好。
什么样的人真的需要买宠物保险?
别听人瞎忽悠说所有养宠人都必须买,我觉得不是。
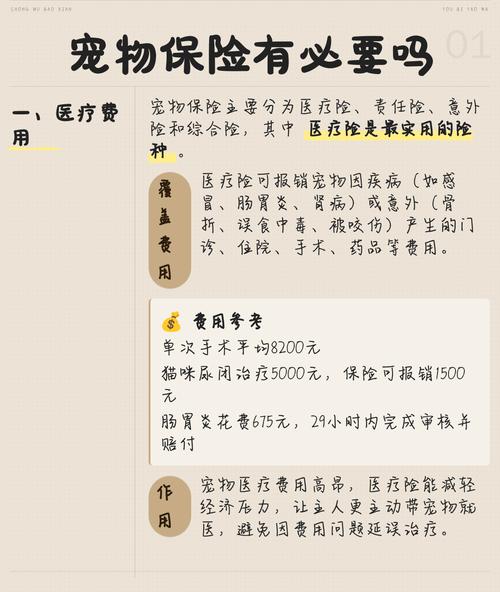
如果你是刚毕业工作没两年,手头存款不多,刚接回小奶猫小奶狗——听我的,买一份。小奶宠本身抵抗力差,容易得传染病,治个猫瘟细小都要好几千,对刚工作的年轻人来说真的是不小的负担,一个月几十块,买个兜底,不亏。
如果你家毛孩子是散养,或者经常带出去遛,容易出意外——买。误食异物、车祸、被别的猫狗咬伤,哪个不得花大几千?意外这种事,说不准的。
如果你家毛孩子已经七八岁了,开始有老年病的前兆——也可以买,虽然保费会贵一点,但是真的出问题,能帮你分担不少。
不过话说回来,如果你手头闲钱够多,随便掏几万给毛孩子治病都不心疼,那你完全可以不用买。保险本来就是转嫁风险的,你自己能扛住风险,当然没必要花这个钱。
我之前在宠物医院走廊见过一个小姑娘,抱着得肾病的狗狗哭,说刚换工作没工资,拿不出手术费,那场景我到现在都记得。其实说白了,我们买宠物保险,买的不就是个选择权吗?不用在“救不救”“花多少钱”之间反复纠结,不用因为钱对不起陪了你好几年的毛孩子。这点,就值回票价了。 养毛孩子的路,本来就是一边走一边操心,多做一点准备,总能踏实点。
作者|宠物
排版|宠物
审核|白杨