 大讲堂

一个反直觉的事实是:全球每年出货的嵌入式处理器核,比手机、PC、服务器加起来还多一个数量级。但绝大多数工程师压根不会在朋友圈聊这个。为什么?因为它太碎片了。你很难用一句话概括嵌入式系统的现状,就像你没法用一句话描述“所有工业品”。
我最近和几位做汽车电子和工业控制的老兵聊天,他们反复提到一个词:“重新分蛋糕”。不是市场变大了,而是规则变了。
一、嵌入式系统的边界,比大多数人想象的更模糊
什么是嵌入式系统?教科书会告诉你:以应用为中心、以计算机技术为基础、软硬件可裁剪的专用计算机系统。但这定义放到今天几乎等于没说。
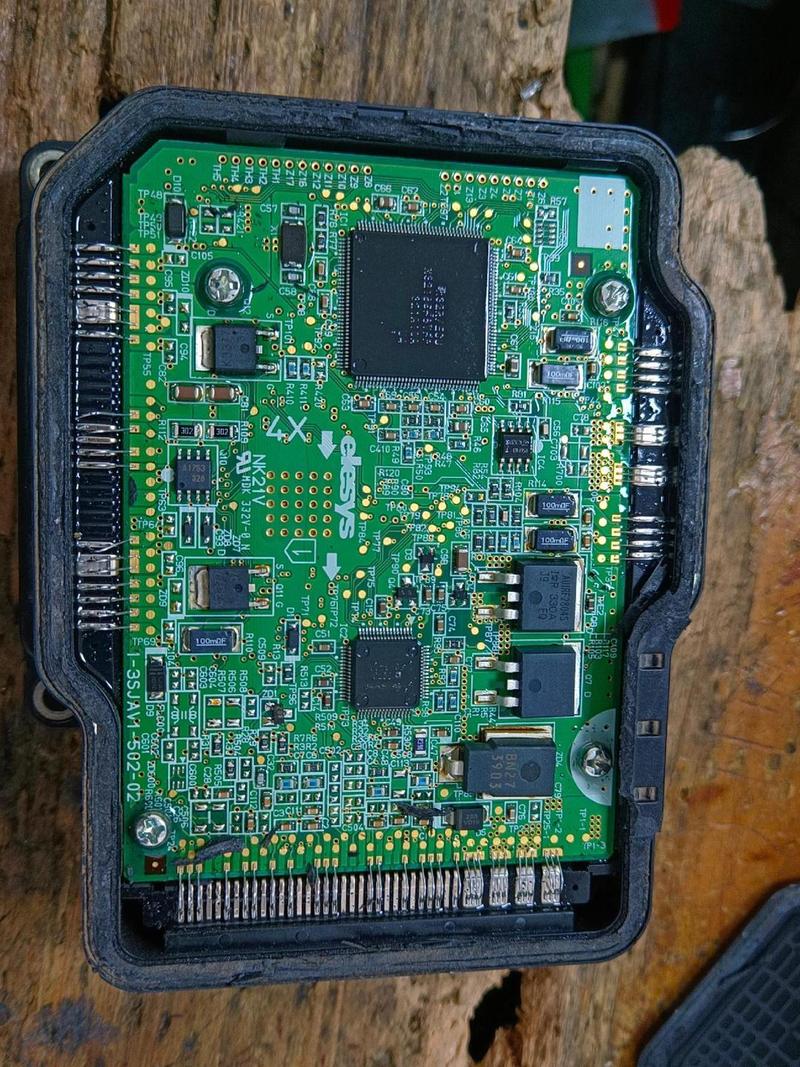
我更喜欢一个不那么严谨但更接近本质的描述:所有不让你直接感知到“它在算”的计算机,都是嵌入式系统。你车里的ECU、电梯里的控制器、心脏起搏器里的单片机、甚至你家电饭煲里那颗不到一块钱的MCU——它们都在算,但没人觉得那是“计算机”。
这就带来一个尴尬的现实:嵌入式系统的技术边界,往往由应用场景倒推,而不是由架构定义。一个跑在Cortex-M0上、RAM不到4KB的温控器,和一个跑在Xeon D上、带实时Linux内核的基站处理单元,在学术分类上可能被归为同一类,但它们的设计哲学、验证方法、供应链逻辑几乎没有任何交集。
所以,当有人问我“嵌入式系统的核心技术是什么”时,我的回答通常是:看你在哪个分层上竞争。底层拼的是PPA(功耗、性能、面积)和实时性;中间层拼的是生态和工具链;上层拼的是场景理解和认证壁垒。
二、RTOS的静默进化,以及RISC-V带来的变量
实时操作系统(RTOS)是嵌入式系统的灵魂部件之一。过去二十年,这个领域几乎被VxWorks、FreeRTOS、ThreadX、µC/OS等几个老面孔统治。它们稳定、经过大量验证、文档齐全。但代价也很明显:碎片化的API、参差不齐的中间件、以及几乎为零的跨平台可移植性。
不过话说回来,最近几年情况在变。
Zephyr的崛起是一个值得注意的信号。它由Linux基金会托管,从一开始就奔着“统一碎片化”去的。支持多种架构、统一的设备树模型、内置网络栈和蓝牙协议栈,而且许可证宽松。说实话,第一次看到Zephyr的设备树配置方式时,我有点恍惚——它太像Linux内核那套东西了。这到底是好事还是坏事,目前还没有定论。对于习惯了裸机或小RTOS的工程师来说,学习曲线陡峭得让人想骂人。但对于需要做产品级安全认证的团队,Zephyr提供的认证支持路径,确实省了很多重复造轮子的力气。
更关键的变量是RISC-V。它给嵌入式系统带来的想象空间,不在于性能,而在于可定制性。你可以为特定应用加自定义指令,可以去掉你不需要的安全模块,可以完全掌控供应链。这对于那些被Arm授权模式折磨多年的公司来说,吸引力是致命的。
但别高兴太早。RISC-V的生态成熟度,距离Arm还有相当距离。工具链的稳定性、调试体验、编译器优化质量,在高端应用场景下依然有肉眼可见的差距。我见过一些团队兴冲冲地切到RISC-V,结果在中断延迟和浮点性能上踩了坑,又灰溜溜地切回去的案例。这并不丢人——工程决策从来都是权衡,不是信仰。

三、产业链的权力转移:从芯片厂到软件定义
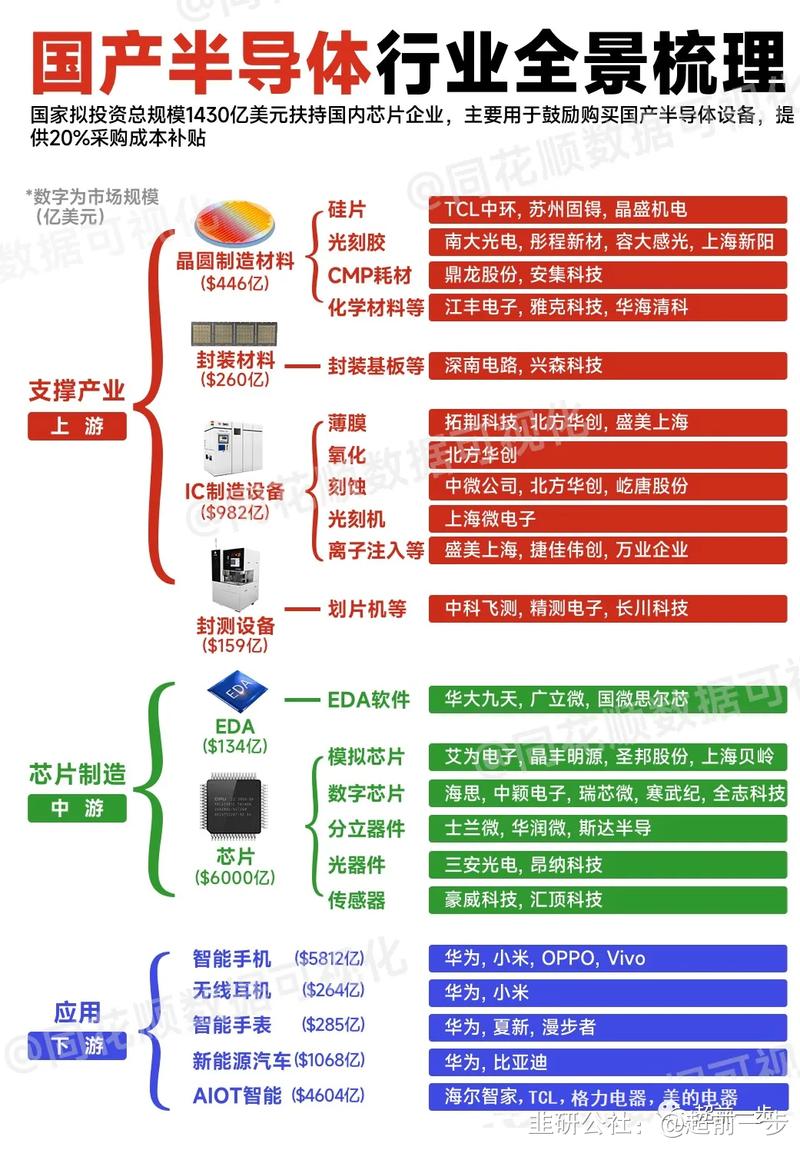
过去,嵌入式系统的价值重心在芯片。谁掌握了MCU/MPU的架构和制程,谁就掌握了话语权。NXP、ST、TI、瑞萨、Microchip这些名字,几乎就是嵌入式产业的代名词。
但现在,情况在微妙地变化。
软件定义硬件的趋势,正在从汽车和工业领域向更广泛的嵌入式场景渗透。OTA升级能力从“加分项”变成了“准入门槛”。功能安全(ISO 26262、IEC 61508)和信息安全(ISO 21434)的合规成本,已经高到让中小型芯片公司难以独立承担。
这就导致了一个有趣的结果:芯片厂开始收购软件公司,Tier1开始自研芯片,云厂商开始向下渗透到边缘。界限在模糊,竞争在跨维。
举个例子。汽车域控制器的演进路径很能说明问题。从分布式ECU到域集中,再到中央计算+区域控制,每一次架构调整都伴随着软件复杂度的指数级上升。一个典型的域控制器,代码量已经逼近一亿行。这个量级的软件,靠手写寄存器操作和裸机循环是绝对不可能维护的。必须上AUTOSAR Adaptive、必须用POSIX兼容的OS、必须支持容器化部署。
嵌入式系统正在“Linux化”——这不是说所有嵌入式设备都要跑Linux,而是说它的开发范式、运维理念、安全模型,正在向通用计算领域靠拢。
四、风险不在技术本身,在治理和信任
嵌入式系统的安全风险,和其他IT系统有一个根本区别:它的失效后果往往是物理性的。服务器宕机,最多是服务不可用;刹车控制器失效,可能就是人命。
这导致嵌入式系统的安全治理极其保守。但保守也有保守的代价。很多工业设备至今还在用二十年前的协议和固件,因为“没坏就不修”。结果就是,当Mirai僵尸网络横扫物联网设备时,大量嵌入式系统连最基本的固件签名验证都没有。
更棘手的是功能安全和信息安全的冲突。功能安全要求确定性、可预测性、禁用动态内存分配;信息安全要求及时打补丁、支持动态更新、引入随机化。这两个目标在工程实现上经常打架。怎么平衡?目前没有银弹。行业还在摸索,标准也在演进。
另一个被低估的风险是供应链。嵌入式芯片的长尾效应极强,一颗几块钱的MCU停产,可能导致整条产线停摆。2021年的缺芯潮已经给所有人上了一课,但教训是否被真正吸收,我持保留态度。
五、未来三到五年的几个判断
第一,RISC-V会在中低端MCU市场拿下可观份额,但不会颠覆Arm在高端应用处理器的地位。工具链和生态的差距不是三五年能追平的。但在那些对成本极度敏感、对定制化有刚需的场景,RISC-V的渗透速度会超出预期。
第二,边缘AI推理会从“演示功能”变成“标配功能”。TinyML工具链正在快速成熟,MCU上跑关键词识别、异常检测、简单视觉分类,已经不再是实验室demo。但要注意,算力上去了,功耗和成本能不能守住,才是真正的门槛。
第三,嵌入式系统的安全认证会成为产业分水岭。没有能力做合规的玩家,会被逐渐挤出汽车、医疗、工业等高价值市场。这不是技术问题,是组织能力和资金实力的问题。
第四,开发工具链的云端化会加速。本地IDE+调试器的传统工作流,在远程协作和持续集成面前越来越力不从心。但嵌入式调试对硬件的强依赖,决定了这个迁移不会像Web开发那么快。混合模式会是中期主流。
最后说一句可能不太中听的话:嵌入式系统这个领域,从来不缺技术深度,缺的是对系统级权衡的敬畏。太多团队沉迷于抠寄存器、调中断优先级,却忽略了产品层面的可靠性、可维护性和长期演进能力。嵌入式系统的终极竞争,不在芯片主频,而在工程判断力。
这个赛道很大,大到可以容纳无数种活法。但能活到最后的,一定是那些既懂硅片、又懂场景、还懂治理的玩家。
作者|fawen
排版|fawen
审核|安然