 大讲堂

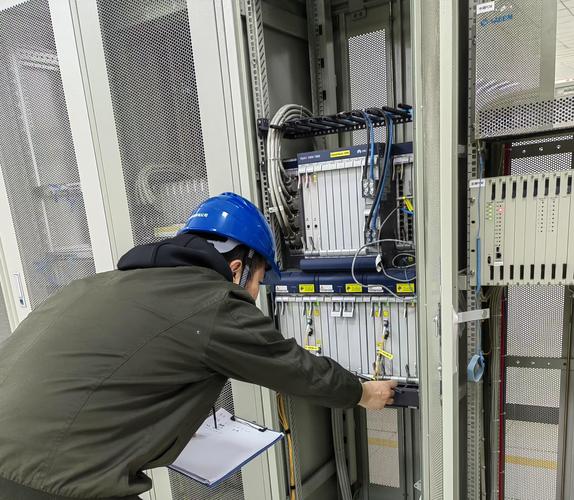
去年十二月中旬,苏南一个县级市的移动综合机房。我去看配电自动化项目的验收,甲方是当地供电公司,乙方是省移动加一家做终端的小厂。
机房深处一排机柜,其中一台贴了UPF的标签。
我认得这个型号,三年前的标书里出现过。
问题是,它只挂了两个客户。一个是供电公司的配电自动化,一个是隔壁工业园区的AGV调度。两个客户一年交的钱,我粗略估过,大概率盖不住这台设备加上它背后那条传输链路的电费、维护和折旧。
现场的人不慌。他们说,立项走的是5G专网,不是切片。
这句不是切片,才是重点。
做这行十年,我见过太多项目在立项书上写切片、在采购单上写专网。原因不复杂——专网能报固定资产,切片只能报服务费。前者进资本支出的盘子,后者走运营成本。一张单子走哪条路,直接决定这个项目能不能批下来。
切片那一栏被挪到了备注里
更微妙的信号藏在招标文件里。我手上攒了二十几份2023到2025年的省级运营商集采文件,翻下来,端到端网络切片这个条目的位置一直在动。2023年,它是技术评分表里能拿5到8分的大项,投标人必须提供端到端切片编排的证明材料。到了2025年下半年,有几个省的版本里,它掉进了可选功能、不计分那一栏。
不计分意味着什么。意味着集成商不会为它多花一分钱做适配,不会单独养一个团队去盯。
钱去哪儿了,看得见。运营商这两年的资本开支结构改得很干脆。5G相关的投资从2021年前后的千亿量级一路往下走,2025年已经掉到几百亿的量级。省下来的那部分,转手买卡、买服务器、建智算中心。
一台训练服务器能讲的故事,比一张切片网络大得多。这是现实,我不抱怨。
可切片这件事的初衷是好的,好到有点心酸。全国5G基站到2025年底大约在470万站这个量级。宏站满载功耗一站3到4千瓦,加总算下来十几吉瓦。三峡满发装机也就22.5吉瓦。也就是说,我们养了一张接近三峡七成装机容量的网,白天忙、夜里闲,很多工业园区边上的基站,凌晨负载率低到百分之十几。
切片本来是要把这些闲出来的容量卖掉。
现在的问题是,闲出来的容量,没人接。
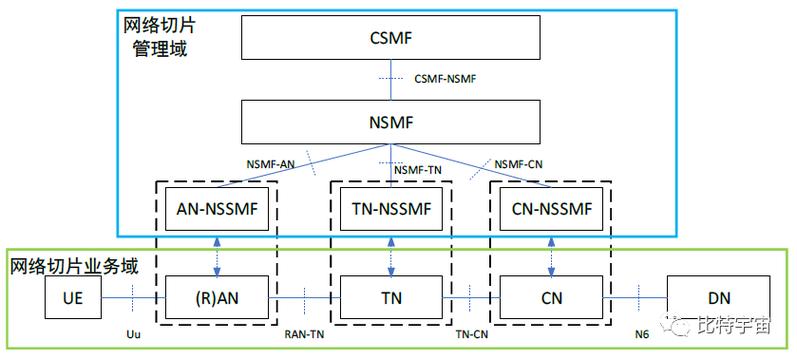
隔离和复用是一对反向的力
要把这事讲清楚,得回到物理层。
切片这个词听着软,本质是硬的。它要在同一套物理设备上划出几条互不干扰的逻辑通道。怎么做,两条路。
一条是软切。给业务打标记,网络拥塞的时候优先转发。成本几乎为零,动动配置就行。
另一条是硬切。基站侧预留物理资源块,传输侧划出专用时隙,核心网把用户面功能下沉到园区。这条路才有确定性,也才敢签SLA。
矛盾就出在硬切上。你预留出去的那部分频谱,是运营商饭碗里的一块肉。
一个地市公司手里可能就100MHz的中频资源。常年拿出20%预留给两三个行业客户,剩下的80%要养活全城几百万人和几百个基站。这笔机会成本,怎么算都不划算,除非那两三个客户付得起溢价。
他们付不起。一个县级供电公司的配电自动化项目,一年能拿出多少服务费。几十万的量级。你为了这几十万,锁死20%的频谱,还要搭上一台下沉UPF。
下沉UPF是关键卡点。它不便宜。国产设备一台从几十万到上百万不等,看容量和下沉层级,再加上机房、电力、传输和三年维保,全生命周期成本轻松上百万。一台机器服务一个客户,那是专网,不是切片。切片的经济性要求一台机器服务十几个、几十个客户。
可客户想要的是独占。
这就是整个盘子拧巴的地方。运营商想卖复用,客户想买隔离。复用做得越深,客户越不安心;隔离得越彻底,就越退化成专网,切片这个词也就白叫了。
还有一道没人愿意提的坎,计费。切片怎么收钱,按带宽、按月、按流量、还是按业务等级。运营商那套BSS系统是为个人用户设计的,要支持多租户、多维度、可动态调整的切片计费,一个省改下来是千万级的投入。为了那几个客户去改整个计费系统,财务那边第一个不同意。
计费改不动,切片就只能打包卖,打包卖就跟专线没差别。
组织上的账也难算。集团要规模,省公司要利润,地市公司要考核。切片这种需要跨省协同、跨专业联调的活,谁牵头谁吃亏。设备商倒是两条腿走路——既卖切片管理平台,也卖专网设备,客户选哪条路它都赚钱。真正被夹在中间的是运营商自己。
终端侧还有一层看不见的成本。切片要求终端上报网络切片标识,这个标识要在基站、核心网、终端三处对齐。三处里任何一处的软件版本不同步,现场的表现就是连不上。
连不上不是报错,是没有反应。
我见过一个项目,一个切片打通花了将近四十天,其中三十多天在等跨部门的人到场。核心网一个专业、传输一个专业、无线一个专业,三拨人分属三个部门,各自的排期互不认识。
这跟技术没关系,跟组织有关系。
我常拿农业打个比方。网络切片像一亩地套种三样作物,理论上光照、水分、养分都能分着用。实际上根系在地下打架,谁多喝了一口水,你在上面根本看不见。育种家最后发现,与其死磕套种,不如老老实实划三块地。
专网,就是划三块地。
所以别奇怪为什么客户嘴上说切片,合同上签专网。他们用脚投了票。
电力煤矿和港口 谁真的在用
中国的切片实践,绕不开电力。
配电自动化是第一批落地的场景。南方电网和国家电网的几个省公司,把配电终端通过公网切片接入,覆盖点位在几万这个量级,省下了一笔拉光纤的钱。这套跑得通,因为它对时延的要求是百毫秒级,软切就能满足。
再往上走一层,就卡住了。差动保护这种业务,要求通道时延稳定在十毫秒以内,抖动要小到微秒级。切片能不能做到。实验室里能。敢不敢用。不敢。
原因不在技术,在责任。差动保护误动一次,是一条线路跳闸,是几十万户停电,是要有人签字负责的。运营商的网络是共享的,今天给你预留的资源,明天隔壁扩容、割接、升级,会不会动到你,合同里写不明白。
于是电力系统做了一个很务实的决定。关键的、要命的业务,回到光纤,或者用电力自有的1.8GHz专网。切片留在那些断了也不出事的业务上。
煤矿更直接。煤矿的5G设备要过安标认证,认证的核心要求之一就是设备独立、系统独立。切片从定义上就不满足独立这两个字。这是个死结,绕不过去。
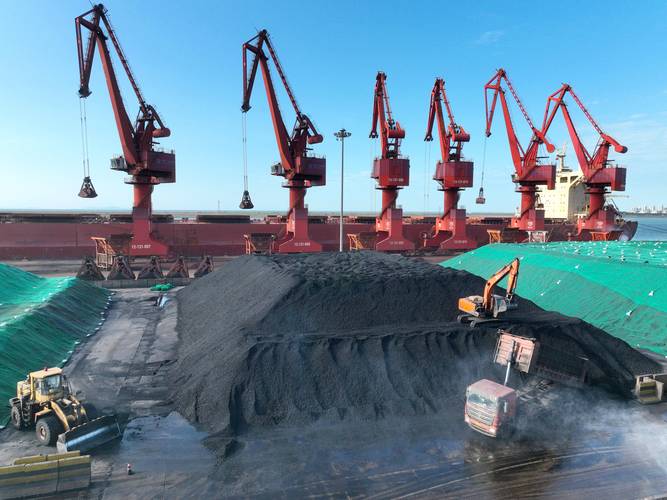
港口是中间态。岸桥远程控制早期确实用了切片,青岛、宁波舟山都有案例。后来一部分回退到独立组网加边缘计算。为什么。因为吊一个集装箱砸下来,那是安全事故。客户宁可多花几百万,也要一个责任边界说得清楚的网络。
标准那边,该有的都有。3GPP从R15就把切片写进了架构,管理面在后续版本补了切片管理和编排的功能实体。GSMA有一套通用的切片模板,国内行标里也有对应条目。
指标全都在。问题是这些指标一旦落进招标文件,就变成了门槛。比如要求投标人提供不少于八种切片模板的证明材料,这一条写下去,能投的就剩三家厂商。中小集成商看到直接放弃,转头去做别的。
标准本意是打通互联,结果在招投标环节变成了筛选器。这事挺讽刺的。
一个固件分支值不值三万块

回到一线,看切片怎么落到具体的人身上。
先看模组厂。切片要求终端上报切片标识,固件要跟各省的网络版本对齐。一个省一个版本,十个省就是十个固件分支。你得出货多少片,才能摊平十个分支的维护成本。
RedCap模组的价格这两年从三四百压到一百多,有些报价已经逼近一百。本来就在薄利的边缘。切片适配是纯成本,不带来售价提升。模组厂的反应很直接,能不做就不做,除非单子够大。
三万块,大概就是一个固件分支一年的人力成本量级。听起来不多。可它换不来任何订单,只是让你有资格去投标。这种投入,谁愿意做。
再看集成商。验收指标里如果有切片服务质量可视化,你就得自己搭一套监控。这套东西客户不单独付钱,但你必须做,不然过不了验收。做了不算收入,不做扣分。
甲方的IT部门其实是最清醒的。他们买了切片,管理权在运营商手上。出了故障,运营商第一句话通常是你的终端不符合规范。扯皮能扯两三个月。相比之下,专网虽然贵,但设备在自己机房里,责任边界画得清清楚楚。
最后看现场工程师。这是我最佩服的一群人。切片联调要跨三四个专业,一趟一趟跑。有的项目在山区,车都开不进去。
他们的诉求特别朴素,能不能别在半夜割接。
库存那头也不好过。做切片编排平台的软件厂商,手里压着一堆定制版本。A客户要的功能B客户不要,B客户改过的模块A客户的版本又用不了。三年下来,代码分支比客户还多,维护不动,也卖不动。
这不是技术问题。这是现金流的账算不过来。
所以我对切片的态度一直挺矛盾。方向没错。把闲置容量卖出去,对运营商、对行业客户、对社会都是好事。可它卡住的地方,恰恰不是技术最难的环节,而是最世俗的那几样东西——预算科目、责任划分、跨部门排期、还有单客户的年费能不能覆盖一台设备的折旧。
2026年,5G-A在推通感一体、无源物联,低空经济的故事又抢走了一波预算。切片大概率还是那副样子,在文件里很完整,在机柜里很孤单。
我想问的是——
如果一台下沉设备只能服务两个客户,而这两个客户都坚持要自己的机柜,那我们到底是在建一张切片网络,还是在用切片这个词,给一堆小专网贴牌。
作者|fawen
排版|fawen
审核|阿辰