 大讲堂

先说个扎心的事
你家宽带一年多少钱?一千?两千?
现在有人打算从550公里的高空,用几千颗在头顶飞快掠过的小铁疙瘩,把这笔钱抢过来。而且他们已经抢到了一部分——全球数百万用户,真金白银在付账单。
这事听着像科幻。但2024年之后,它一点都不科幻了。
卫星互联网这个词,很多人第一反应是“铱星又来了”。对,九十年代那波铱星、全球星,烧了几十亿美元,最后破产收场。当年的结论是:这东西没商业价值。这个结论在2015年之前基本成立。
那为什么现在又行了?
三个变量同时变了:发射成本塌了,卫星能批产了,相控阵天线便宜了。缺一个,这盘棋都下不动。
轨道高度就是命门,这是物理,不是商业选择
传统通信卫星在哪儿?36000公里的地球同步轨道。
好处是它不动,你天线对着一个方向就行。坏处是——太远了。信号来回跑一趟72000公里,光速也得240毫秒。加上地面处理、路由,单跳时延轻松上到500甚至600毫秒。
打游戏?视频会议?别想了。那个延迟,你说一句话,对方要等半秒多才听见。TCP协议在这种时延下效率暴跌。
所以出路只有一条:把卫星往下拉。
拉到550公里,甚至300公里。单跳时延瞬间降到几毫秒量级,端到端二三十毫秒——和地面光纤差不多一个数量级了。这才是它能和地面网络掰手腕的根本原因。
但低轨的代价是什么?
一颗550公里高度的卫星,对地面的可视范围直径也就两三千公里。而且它跑得飞快,绕地球一圈不到100分钟。单颗卫星能给你提供服务的时间,大概只有几分钟。
几分钟。
意味着你要想不间断覆盖,就得靠数量堆。几千颗,甚至上万颗。卫星之间还得能互相通信(星间链路),否则每颗都得等地面站回传,那全球覆盖就是空话。
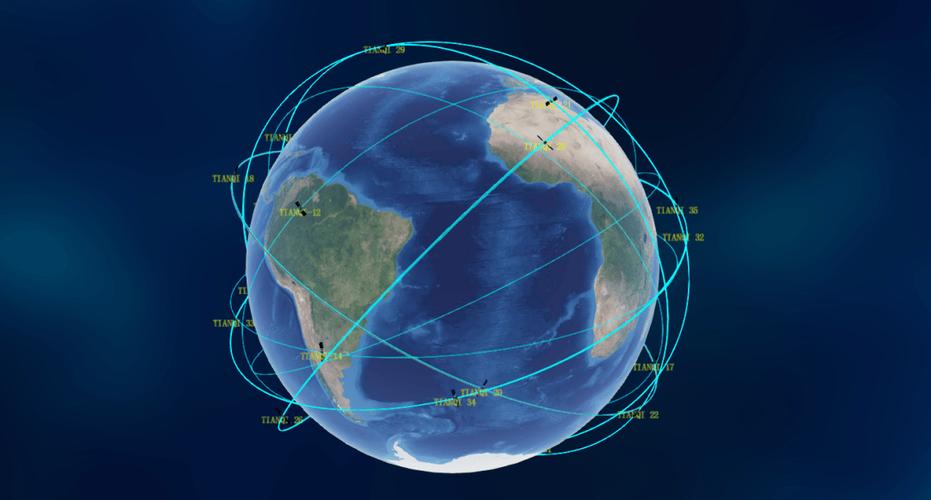
这就是为什么现在一堆公司往天上打几千颗卫星。不是他们想炫技,是数学模型逼的。
牌桌上的玩家,和桌子底下的牌
SpaceX的星链是绕不开的。目前它在轨卫星数量已经是四位数往大几千走,用户规模报出来是几百万级。它的杀手锏不是卫星本身,是猎鹰9号——一枚火箭复用十几次,把每公斤发射成本从五六万美元压到三千美元以下。这个数字是行业地震。
OneWeb走的是另一条路,六百多颗,主打企业、政府和海事回传,不碰消费者。
亚马逊的Kuiper,钱多,但进度慢,还在追赶。
中国的动作也不小。GW星座、千帆星座、鸿鹄三号,几个万颗级别的规划陆续立项。2024年千帆已经开始了组网发射。节奏确实在加快。
但说实话,真正的差距不在规划数量上,也不在PPT上。
差距在“一颗卫星能卖多少钱”这个问题上。
星链一颗卫星的制造成本,业界推测在几十万美元级别。这是批产的结果——流水线、标准化、平板化设计。传统卫星呢?动辄几千万美元,还是定制化手工活。这个成本差异,决定了你有没有资格打万颗星座。
还有一块容易被忽略——地面终端。
用户终端里的相控阵天线,早年一套要几十万人民币。现在压到了几百美元,才让消费级市场成立。这个环节的降本,比卫星本身更关键。

手机直连,可能是最先跑出来的场景

别指望卫星互联网取代光纤入户。城市里,光纤的带宽和成本优势,卫星永远打不过。
那它打谁?
打那些光纤到不了、或者铺光纤不划算的地方。远洋船舶、飞行中的飞机、沙漠油田、海岛、灾害现场。这些市场不大,但客单价极高。海事和航空宽带,一年能收几万美元一条链路。
还有一个新东西,手机直连卫星。
不用专用终端,直接拿你的普通手机连卫星,发短信、打电话,甚至传数据。AST SpaceMobile、星链的Direct to Cell、还有中国的天通,都在这条赛道上挤。
为什么这个方向重要?因为它把用户基数从“几百万专业用户”直接拉到“几十亿手机用户”。商业模式的天花板完全不同。
当然,技术难度也完全不同。手机发射功率小、天线增益低,卫星这边必须用超大孔径天线来补偿。AST那颗试验星的天线面积,据说有几十平米。这不是常规卫星,这是挂在天上的一个基站。
碎片、光污染,还有一场没人收税的圈地运动
现在低轨的卫星数量,已经让天文学家快疯了。射电观测、光学巡天,照片上一条条亮线。这不是小事,是科学基础设施被干扰。
然后就是凯斯勒综合征——碎片撞碎片,连锁反应,最后低轨变成一层无法穿越的垃圾带。这个理论提出几十年了,当时没人当真。现在几千颗卫星在轨,这个风险第一次变得具体。
轨道资源还有个更现实的规则:先登先占。国际电联的规则是,你申请了频率和轨位,七年内得发射,不然作废。这条规则本意是逼你干活,实际效果是逼大家疯狂占坑。几千颗、上万颗的申报单,很多是为了卡位,不是为了真建。
频谱也是一样。Ku、Ka已经拥挤,大家往Q/V波段甚至更高走。频率协调的谈判桌上,全是政治。
还有数据主权的问题。卫星波束扫过你的国家,数据落在哪里?关口站在哪里?这个问题在中国、俄罗斯、欧洲都极其敏感。星链进不了中国,不是技术问题。
未来三到五年,赌的核心只有一个变量
未来这几年,这个行业会怎么走?我不想给那种“前景广阔”的废话判断。说几个我能看得见的分歧点。
第一,手机直连会最先起量。因为它不需要用户换硬件,运营商也愿意合作。这个细分市场的增速,大概率跑赢固定宽带。
第二,胜负手是发射成本。星舰如果真把每公斤成本打到几百美元,整个行业的成本曲线会被重画。那些靠传统火箭发射的星座,会直接失去竞争力。活着还是死掉,取决于你能不能坐上便宜的车。
第三,整合并购会来。万颗星座不是每家都能养的。资本开支太高,回报周期太长。早期跑出来的会吃掉跑不动的。OneWeb、Telesat这些,压力都不小。
第四,中国星座的胜负手在批产。能不能把单星成本压下来,能不能形成稳定的发射节奏,比规划数量重要得多。规划一万颗谁都会写,一年稳定打几百颗,是另一回事。
最后说句实在话。
卫星互联网不是要取代地面网络。它补的是地面网络的盲区——地理上的盲区,和商业上的盲区。
但它同时是一场规模空前的太空圈地。谁先把轨道和频率占了,谁就先拿走了未来几十年的入场券。这场赌局的下注方,是国家和巨头,不是创业者。
普通人能做的,大概就是等资费降下来,然后在山里、海上、飞机上,用到它。至于天上那些铁疙瘩的账单——慢慢还吧。
作者|fawen
排版|fawen
审核|白杨