
物联网下半场:连接红利见顶后,真正的硬仗在边缘与行业闭环

如果说过去十年物联网的关键词是“连上来”,那接下来三到五年,关键词会变成“算清楚”和“卖出去”。这话听起来有点土,但产业里跑一圈就知道,传感器装得再多,平台大屏再亮,不能变成停机时间下降、库存周转加快、能耗账单变薄,项目就很难续费。前阵子在南京江宁一个做配电柜物联网的客户那儿,我看到他们墙上挂了六块屏,数据每秒刷新,可值班师傅还是拿手电巡柜。为什么?告警阈值太粗,误报太多,最后大家把系统当背景音。 这就是物联网最尴尬的地方:连接规模早已不是瓶颈,价值闭环才是。 全球蜂窝物联网连接数早就过了几十亿量级,NB-IoT、LoRa、蓝牙、Wi-Fi、5G RedCap 把能连的都连了。可大量项目停在“看数据”阶段,没有进入“改流程”。你说这是技术问题?一半是。另一半是组织、成本和商业账。

连接数很漂亮,但账算不过来

先拆原理。物联网通常分四层:感知层、网络层、平台层、应用层。感知层负责把物理量变成电信号,网络层负责搬运,平台层做设备管理、数据存储和规则引擎,应用层才碰业务。问题出在,很多公司把预算砸在网络层和平台层,应用层却交给一个不懂产线的人做。结果就是,数据通了,决策没通。 技术边界也很硬。一个传感器要不要联网,取决于三个约束:功耗、带宽、时延。电池供电的温湿度传感器,可能一天只传一次;工厂机械臂的振动监测,可能要求毫秒级响应。你不可能用一套协议吃下所有场景。NB-IoT 覆盖好、速率低,LoRa 可以自组网但频谱不统一,5G 低时延但模组和流量成本高。RedCap 这两年被寄予厚望,算是中速物联网的折中方案,可它也不是万能钥匙。
工业物联网边缘计算网关现场部署图
工业物联网边缘计算网关现场部署图
再看数据。物联网数据的特点是价值密度极低。一个振动传感器按 1kHz 采样,一天原始数据能到 GB 级,但真正有用的可能只是几个频谱特征。全传云端,带宽和存储账单会教做人。所以边缘计算不是概念,是成本倒逼。把 FFT、异常检测、简单推理放在网关或设备端,只上传结论和特征,云端做模型训练和全局优化。这个“云边端”分工,未来几年会成为默认架构。

技术边界:不是所有东西都值得联网

技术边界:不是所有东西都值得联网
技术边界:不是所有东西都值得联网
我见过一些项目,为了“数字化”给每把扳手装 RFID,给每个工位装摄像头,最后发现真正影响良率的变量是来料批次和温度曲线。不是传感器没用,是测量对象选错了。物联网的第一性原理不是连接,是用最低成本获取可行动信息。如果信息不能触发行动,它就是噪音。 边缘 AI 现在很热,但要冷静看。TinyML 能在 MCU 上跑关键词唤醒、振动分类、简单视觉,可模型容量、内存和功耗限制摆在那儿。复杂模型还是得回云端。更现实的路径是:边缘做过滤和告警,云端做训练和长周期分析,中间用 MQTT、CoAP 或 HTTP 对接。别追求一步到位的“智能”,先让数据链路稳定、时钟同步、断网续传。这些脏活累活,才是项目能不能验收的关键。

现状:平台混战、标准碎片、RedCap 起量

产业格局可以用四个字:碎片割据。云厂商卖 IoT 平台,运营商卖连接和模组,自动化巨头卖工控和边缘网关,创业公司扎进行业细分。消费端有 Matter、Thread 试图统一智能家居,工业端有 OPC UA、TSN、Modbus 各占山头。协议转换器卖得很好,恰恰说明标准没统一。 RedCap 在 2024 到 2025 年进入规模商用,模组价格往下走,给可穿戴、工业传感、车联网中速场景补了一块拼图。卫星物联网也开始抬头,解决海洋、矿山、农业偏远覆盖。AI 大模型进来后,平台层多了一个“自然语言问数”的入口,但别被演示骗了。没有干净的数据字典和权限体系,大模型只会更快地胡说八道。
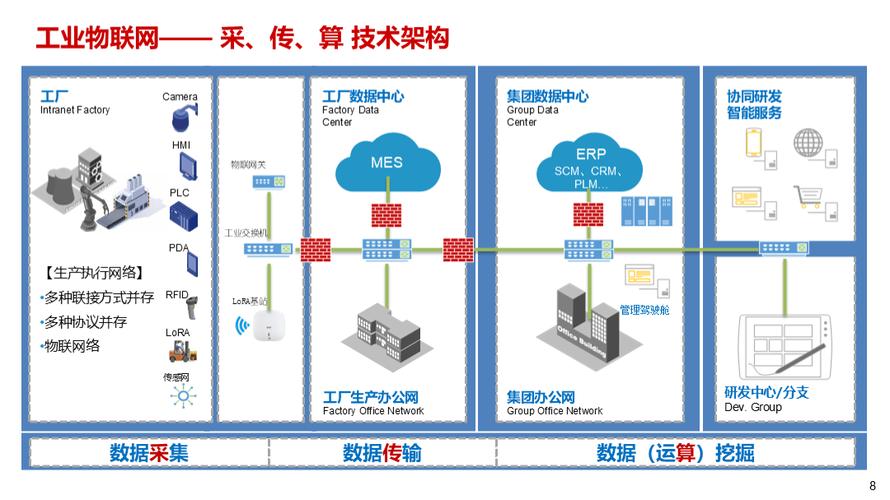
智能工厂物联网传感器网络拓扑示意图
智能工厂物联网传感器网络拓扑示意图

场景与产业链影响

真正跑出规模的场景,往往不性感。智能电表、共享充电宝、冷链温控、车队管理、电梯远程运维。这些场景的共同点是:设备分散、人工巡检贵、故障损失可量化。比如冷库温度超标,一车疫苗报废就是几十万,传感器加网关的成本立刻合理。反过来,一些“智慧城市”大屏项目,验收即终点,因为运营方和付费方不是同一个人。 产业链上游是芯片和模组,中游是网关、平台和连接管理,下游是系统集成和行业运营。利润正在从“卖连接”向“卖结果”转移。运营商连接收入 ARPU 低得可怜,云厂商平台服务同质化,真正赚钱的是懂行业 Know-how 的集成商和运维服务商。他们可能不拥有网络,但拥有客户信任和场景数据。

风险、伦理与治理

风险、伦理与治理
风险、伦理与治理
安全是物联网的老伤口。Mirai 僵尸网络过去靠默认密码横扫摄像头,现在固件漏洞、供应链投毒、OTA 升级劫持更隐蔽。设备生命周期动辄十年,可安全补丁只维护两三年。怎么办?安全必须前置到采购合同和架构设计,不能等出事再补。 隐私和伦理同样棘手。家庭物联网收集作息、声音、图像;工作场所物联网监测员工位置和效率;城市传感器记录轨迹。数据确权、跨境流动、算法透明,这些不是纸上议题。欧盟 AI Act、中国网络安全法、数据安全法都在收紧。企业如果还把合规当成本,迟早会付出更高代价。

未来3—5年:连接退潮,行业闭环上岸

我的判断偏冷静。第一,连接数继续涨,但增速放缓,连接单价继续跌。第二,价值向边缘和行业应用转移,通用 IoT 平台会收敛成少数几家,垂直行业云和一体机有机会。第三,RedCap、卫星 IoT、边缘 AI、RISC-V 会带来一波硬件更新,但不会颠覆性爆发。第四,商业模式从项目制走向订阅制和结果付费,比如按节能效果分成、按停机减少时长收费。 赢家大概率不是最大的云厂商,也不是最便宜的模组厂,而是能把设备、数据、流程和账本串起来的人。物联网的下半场,拼的是脏活累活里的工程能力,还有对行业利润表的理解。谁能让客户少停一次机、少罚一次款、少跑一趟现场,谁就能把连接变成现金流。
智慧城市物联网设备管理平台运营中心
智慧城市物联网设备管理平台运营中心

作者|fawen

排版|fawen

审核|满满

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:物联网下半场:连接红利见顶后,真正的硬仗在边缘与行业闭环
文章链接:https://m.lfdjt.com/info_23_31795.html