 大讲堂

一、路侧杆子立起来之后,问题才刚开始
过去几年,车路协同在中国走了一条典型的“先建后问”路线。无锡、北京亦庄、上海嘉定、长沙、重庆两江,一批先导区把 RSU、摄像头、毫米波雷达、边缘计算单元装上了路口。杆子很新,机柜很贵,演示很顺。可普通车主开过去,手机没有弹窗,车机没有提醒,方向盘也不会自己动。问题就来了:这套系统到底服务谁?
说实话,车路协同不是让车多长一只眼。它的真正价值在超视距感知、非视距预警和全局调度。单车智能再强,也有盲区、遮挡和算力上限。路侧和云端如果能参与决策,理论上可以把交通效率和安全冗余抬高一截。但理论成立,不等于商业成立。示范区最怕的不是技术不通,而是出了示范区就断联。一段路有设备,下一段没有,车端渗透率又低,最后变成“路在喊,车听不见”。
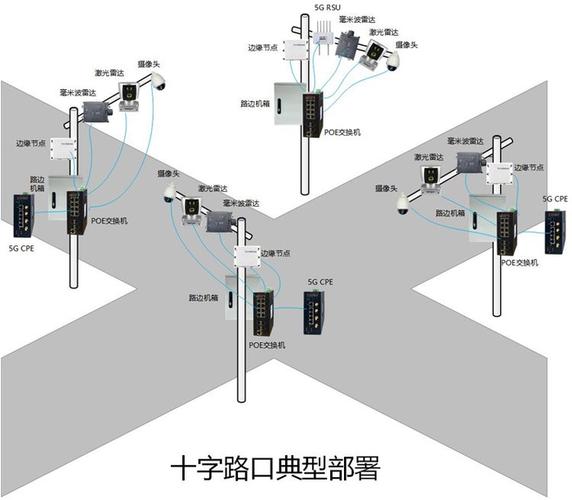
更现实的问题是账本。谁投路侧?地方政府、运营商、交通国企、车企,还是科技公司?谁运营?谁维护?谁为数据付费?这些问题不解决,设备在线率再漂亮,也只是沉默资产。
二、技术边界:C-V2X 能做什么,不能做什么
车路协同的通信底座,主流是 C-V2X。中国推得早,频段、标准、产业链都相对完整。它有两套通道:PC5 直连通信和Uu 蜂窝通信。PC5 的好处是不依赖基站覆盖,车与车、车与路侧可以短距直通,时延低。Uu 则借助蜂窝网络,覆盖广,适合云端调度和远程信息下发。3GPP 从 R14 开始支持基础 V2X,后面 R16、R17 继续增强可靠性和时延。NR-V2X 被寄望于支持更高级的协作驾驶。
但别把 C-V2X 想成万能。遮挡、多径、高密度拥塞、同步误差,都会让性能打折。路口车一多,消息碰撞概率上升;雨雾天气,无线环境恶化;隧道、高架、地下车库,覆盖更难。还有老问题:路侧设备标准不一,车企接口不一,地图格式不一。跨厂商互操作,说起来容易,做起来全是细节。
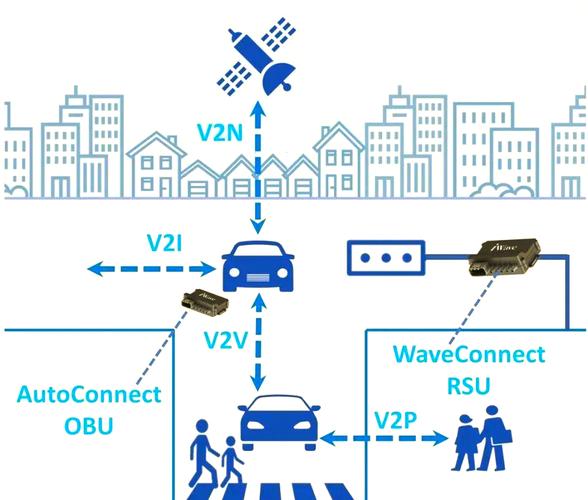
另一个边界是成本。OBU 前装要钱,RSU 部署要钱,边缘计算要钱,运维更要钱。单车智能靠规模摊薄,车路协同靠密度摊薄。可密度从哪来?没有车,路侧不划算;没有路侧,车端不积极。这是个死循环。
三、示范区的账本:谁在投,谁在等
看车路协同,不能只看技术参数。要看谁掏钱。地方政府掏钱,往往图的是产业招商和城市名片。运营商掏钱,图的是连接和云服务。交通国企掏钱,图的是安全和效率。车企掏钱,图的是卖车。目标不一致,最后就容易各干各的。
真正先跑出闭环的,反而是封闭或半封闭场景。港口、矿山、园区、高速。港口无人集卡路线固定,低速,有明确运营方。矿山矿卡环境封闭,安全风险高,替代司机意愿强。物流园区、机场摆渡也类似。这些地方不需要全城覆盖,先把一个区域做透,账能算清。

城市开放道路难得多。交通流随机,参与者复杂,外卖骑手、行人、公交、私家车混在一起。一个预警慢了半秒,可能还不如没有。更麻烦的是数据归属。信号灯数据在交管,道路施工数据在城管,车流数据在运营商,事故数据在保险。谁整合?谁授权?谁担责?没有答案,云控平台就只能展示大屏。
四、产业链的冷暖:芯片、模组、车企和运营商

产业链上游,通信芯片和模组是基础。高通、华为、中信科、大唐等都在布局。模组厂商把芯片做成模块,RSU/OBU 厂商再集成成路侧和车端设备。金溢、万集、千方、星云互联等公司在路侧有存在感。这个链条不缺玩家,缺的是订单密度。
车企态度很关键。前装 V2X 的车不多。为什么?成本是一方面,用户无感是另一方面。消费者买车时,不会因为支持红绿灯读秒就多掏几千块。销售讲不清,配置表也不显眼。部分车企把 V2X 当智驾冗余,但软件迭代快,V2X 标准迭代慢,节奏对不上。
运营商的位置也微妙。C-V2X 直连通信不完全依赖蜂窝网络,运营商怕被管道化。但 5G-A、边缘云、通感一体又给了新抓手。如果运营商能从“卖流量”转向“卖路侧算力和运维”,角色会重新变重。
产业链影响是交叉的。通信、汽车、交通、云计算、地图、保险,谁都想占位,谁都不能通吃。标准必要专利、认证测试、跨部门协调,会长期消耗产业耐心。
五、安全与治理:不是附加题
车路协同一旦涉及控制,安全就是红线。伪造消息、拒绝服务、隐私追踪,都是现实威胁。路侧广播如果被篡改,可能引发连锁误判。所以需要 PKI 体系、匿名证书、安全芯片、异常检测。可这些机制会增加成本,也会增加复杂度。
数据合规同样棘手。车路云数据里既有车辆轨迹,也有个人出行信息,还可能涉及测绘和重要数据。谁能收集,谁能存储,谁能商用,边界并不清晰。跨境场景更敏感。
责任认定是另一个深水区。如果路侧预警失效导致事故,谁来赔?运营方、车企、车主、保险公司,还是算法供应商?现有法律框架还没完全准备好。伦理上也有争议:全局效率最优,可能牺牲个体路权。比如公交优先、应急车辆优先,其他车多等一个红灯。公平吗?也许公平,但需要规则透明。
六、未来 3—5 年:中间态、局部闭环与车路云一体化
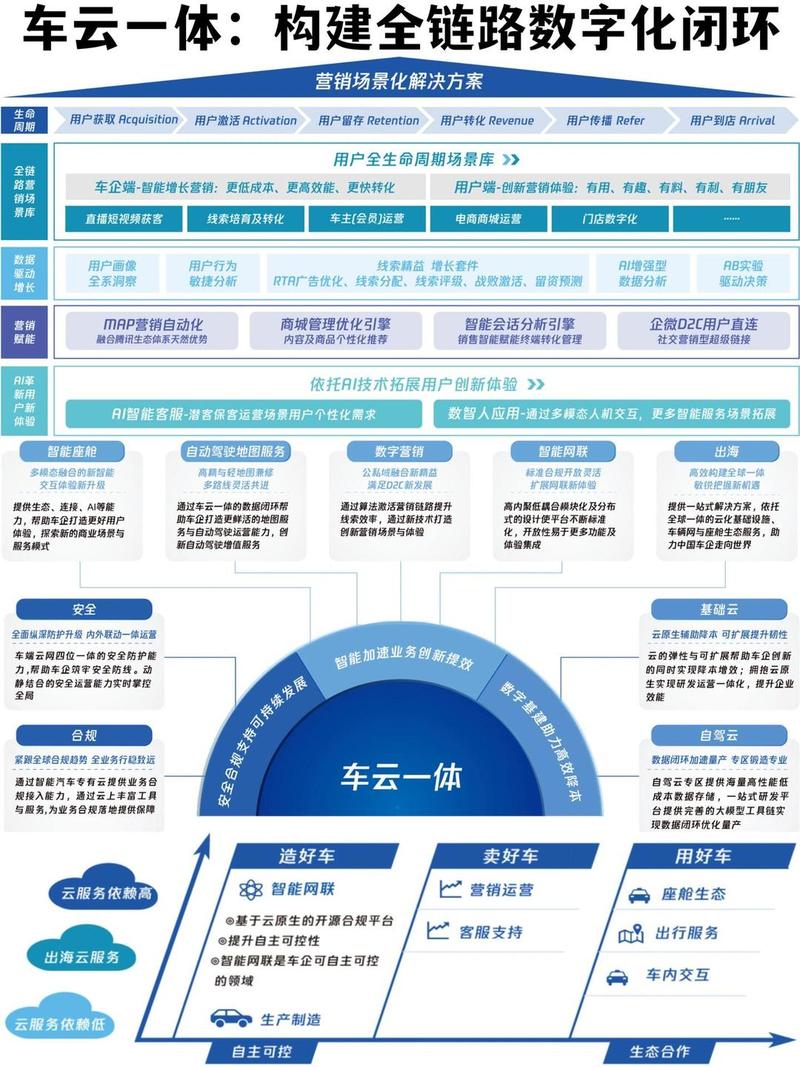
未来三到五年,车路协同大概率不会一夜爆发。更可能的路径是局部闭环、逐步外溢。高速、港口、矿区、园区先形成可复制方案。城市路口从示范区转向规模化运营,重点不再是立杆子,而是把数据变成服务。
红绿灯读秒、绿波车速引导、事故预警、弱势交通参与者提醒,这些功能会先上车。前装 V2X 缓慢增长,后装 OBU 在营运车辆、公交、物流车队先普及。因为车队有管理方,能算总账。私家车市场,还要等体验和成本跨过临界点。
技术侧,NR-V2X、5G-A、边缘计算、AI 交通调度会继续融合。车路云一体化会成为中国方案的关键词。标准从 R16/R17 往 R18 演进,跨行业互操作仍是硬骨头。
风险也很清楚。如果三年内找不到付费方,很多路侧设备会变成沉默资产。运维成本会拖垮地方财政,企业也会失去耐心。机会则在数据服务、保险定价、交通碳减排、城市治理。车路协同可能先做成 To G 和 To B 生意,再谈 To C。
所以,别急着讲颠覆。把一条路、一个路口、一个港口的账算清楚,比再多 Demo 都有用。车路协同的敌人不是技术,是碎片化。谁先把碎片拼成网络,谁才有资格谈下一步。
作者|fawen
排版|fawen
审核|知知