 大讲堂

2026年上海车展开展第一天,小鹏的展台就被堵了。
不是因为车不好。是一堆去年花12800元选装了双激光雷达的G9老车主,举着打印的旧版配置表,跟销售吵着要退差价——改款G9直接把激光雷达从顶配的必选项挪到了选装列表最下面,甚至悄悄把原来的双激光雷达配置换成了纯视觉方案,官方的话术是”基于大模型迭代的纯视觉智驾,已经能覆盖99.9%的城市场景”。
两年吹出来的智驾神话,说破就破
没人想到会跌这么惨。2026年一季度国内乘用车激光雷达装车量同比下滑42%,这个跌幅相当于2023年整个新能源汽车下乡活动拉动的总销量蒸发了三分之一。两年前还被所有车企捧在手里的“智驾核心零部件”,怎么突然就成了食之无味的鸡肋?
说白了,就是用户用脚投票了。去年特斯拉FSD正式入华之后,没有任何激光雷达的Model 3,城市场景的智驾接管率,比搭载双激光雷达的新势力车型低了17%。我身边有三个换了智驾版Model 3的朋友,原来都是坚定的激光雷达派,现在跟我吐槽”原来花两万块装的那个疙瘩,除了挡雨除了增加风噪,好像没什么用”。
卷到地板的成本,卷不过大模型的迭代速度
要知道,中国的激光雷达企业,已经把成本卷到了离谱的地步。禾赛的AT120,2023年的单价是7200元,2025年已经降到了899元——比同级别车载毫米波雷达贵了3倍,但带来的智驾效果提升只有12%。这个账,车企算得比谁都清楚。
整个赛道的竞争就像寒武纪的物种大爆发:大家都在拼命长出更厚的甲壳、更长的触角,堆线数从16线卷到128线,探测距离从100米卷到300米,甚至有企业搞出了可旋转的半固态方案,就为了比同行多识别几个路边的锥桶。结果环境突然变了——大模型的视觉识别能力迭代的速度,比激光雷达的硬件迭代快了整整三倍。你花两年时间把探测精度提升了20%,人家大模型一次OTA,就把纯视觉对静态障碍物的识别率从70%拉到了95%。
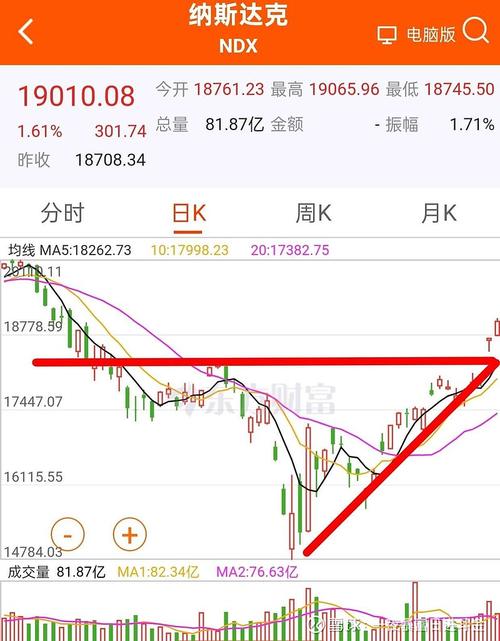
禾赛2023年在纳斯达克上市,上市当天市值冲到了30亿美元,结果2025年因为车载订单砍了一半,股价跌了78%,现在市值还不到7亿美元。速腾聚创更惨,原来把所有的产能都押在了车载半固态激光雷达上,2026年一季度的车载订单直接砍了6成,现在把原来的车载产线改成了给服务机器人做激光雷达的模组,转头去抢仓库AGV的订单了。
说穿了,原来的商业模式就错了。大家都把激光雷达当成了智驾的“标配门票”,觉得只要成本够低,车企就会无脑选装。但没人想到,大模型的迭代直接把“门票”的价值给干没了。你卷到死的成本,在大模型的算力堆料面前,根本没有竞争力。毕竟,一个FSD的OTA升级,是免费的。但你装一个激光雷达,要花几千块的硬件成本,还要占车顶的空间,还要增加风噪,还要多耗一度电。
被车载市场抛弃的传感器,早就找好了新饭碗
我去年跟速腾聚创的一个做硬件研发的朋友吃饭,他当时说要把激光雷达做到500块钱以内,打到全球的车载市场,年薪加股票能拿45万,正准备在深圳付首付。今年再联系,他已经跳槽到了大疆的农业无人机部门,做机载的激光雷达测绘模组,薪资跟原来差不多,但不用再跟着车企的需求天天改方案了。
苏州有个给激光雷达做转镜的小工厂,老板姓王,2024年的时候订单排到了半年后,工人两班倒都做不完,当时还跟我说要扩产。2026年年初我去苏州见他,厂子已经关了一半,剩下的产能全是给扫地机器人做的小型激光雷达模组,利润比原来做车载的高了20%。
说实话,车载市场只是激光雷达的一个临时赛道。你以为它是为了智驾生的?其实它的本质就是个能测距离的传感器,只要能测距,哪里都能用。现在车载市场卷不动了,转头去做机器人、做农业测绘、做工业安防,反而赚的更多。
没人知道激光雷达的终局是什么。是被纯视觉彻底赶出车载市场,还是换个赛道偷偷赚走整个产业链的钱?
作者|大讲堂
排版|大讲堂
审核|柚子