 大讲堂

预点取货抢了堂食生意?2026年的新矛盾
今年年初开餐饮商会的时候,坐我旁边的一个川菜馆老板拍着桌子骂。他在杭州武林广场旁边开了八年店,去年年底听了平台招商的话,接入了即时到店30分钟预点取货,原本想着多一条营收,结果不到三个月,堂食的翻台率掉了快八个点。
平台给的数据很漂亮,接入之后单店日订单涨了18%。可仔细算,涨的都是十几块钱的工作餐预点,本来逛商圈逛累了进店吃正餐的客人,一看门口取货的人挤了半圈,转头就去了对面那家。
换算下来,相当于一个商圈核心地段100平的中餐厅,每年因为预点分流少赚的钱,刚好够付两个全职服务员一年的工资,一分不多一分不少。
这不是个例。
现在打开任何一个本地生活平台,首页推的全是预点、即时取、团购套餐,所有人都在说,到店服务就是线上流量往下搬,流量越多生意越好。骗了太多人。
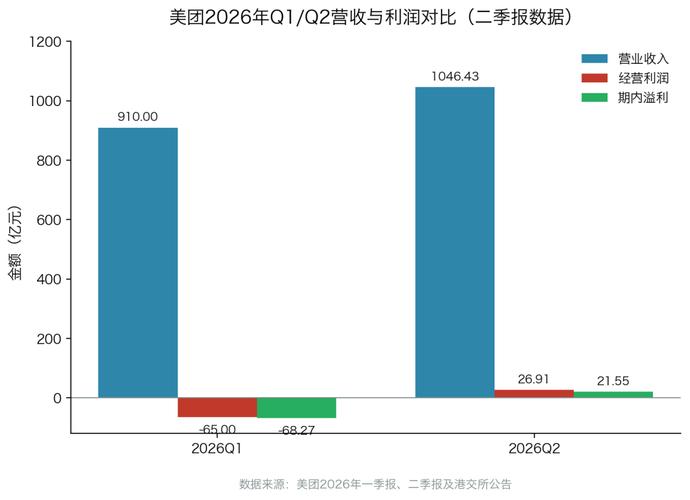
抖音本地生活去年全年到店GMV破了千亿,媒体吹了大半年,说要颠覆美团的基本盘。可你去随便问十个开实体店的老板,八个会说抖音来的客人都是薅9.9套餐的,吃完就走,复购连5%都不到。
说实话,我第一次听到这个反差的时候,还挺惊讶的。大家都盯着流量规模,怎么没人问问,这些流量到底给商家留下了什么?
密度战争才是到店服务的底层逻辑
不过话说回来,为什么瑞幸的预点到店就能成?
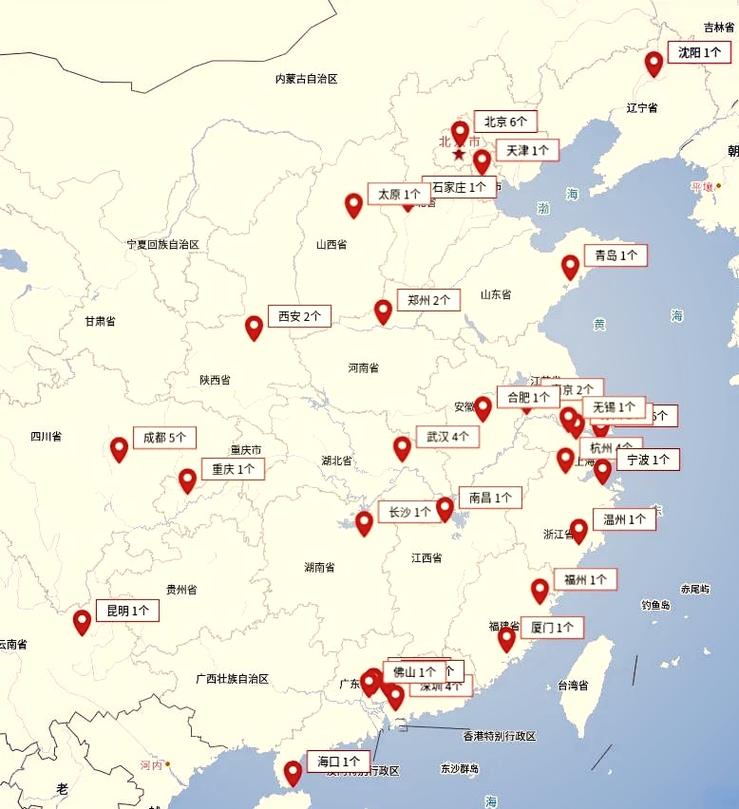
现在瑞幸全国开了超过1.5万家店,90%都布局在写字楼、社区这种三公里范围内的流量节点,你走十分钟就能碰到一家,大部分人上班下楼就能取,下班顺路就能带。它的到店服务核心根本不是线上流量,是门店密度把人卡得牢牢的。
瑞幸到店取单的获客成本摊下来不到一块二,比抖音本地生活给商家导一个新客的均价11块8,便宜了快十倍。它不用给平台交流量费,因为门店本身就是流量,密度够了,用户天天能看到,想喝咖啡第一个就想到它。
蜜雪冰城也是一样,现在县城里你随便转,主干道转角、学校门口全是蜜雪,比所有竞品加起来的店都多,你说你买杯冰饮,会走半公里去别的家吗?不会,对吧?用脚投票的结果就是,密度最高的那个赚最多的钱。
这就像热带雨林的生态位竞争,头部品牌把三公里范围内的用户心智和门店点位占满之后,就像乔木遮住了所有阳光,新进来的小品牌根本长不开,只能在缝隙里捡点残羹剩饭。
平台和品牌的博弈,说白了就是话语权的博弈。平台想要的是你掏钱买流量,把你的用户变成平台的流量,最后你赚辛苦钱,平台赚流量钱。但品牌要是自己把密度做起来了,根本不用看平台的脸色,瑞幸现在自己的私域流量池有上亿用户,复购能做到40%以上,它给平台交的服务费不到营收的两个点,比大部分中小商家的15个点低太多了。
抖音做了三年到店,还是没摸到门道,这个方向我认为走偏了。它太沉迷于公域流量的变现,把到店服务做成了一锤子买卖的薅羊毛场,根本没有帮商家做密度,也没有帮用户养成稳定的到店习惯。卷来卷去,最后卷的都是商家的利润。
普通从业者接得住新规则吗
说了这么多头部案例,那普通的小商家呢?开个小餐馆、水果店、美发店的普通人,难道就没法玩了?
我住的小区门口有个开卤味店的老板,姓张,去年房租涨了之后,差点关门。他没去抖音投团购,也没搞9.9引流,就是建了个微信群,给小区里两千多户发传单,说每天提前四个小时预定,下班到店直接拿,预定还能减两块钱。
不到半年,他的微信群里有一千二百多个小区住户,每天一半的货都是提前预定好的,到点来拿,不用等,也不会卖不完倒掉。他的店只有十五平,连堂食都没有,每个月净利润能做到三万多,比旁边开一百平中餐厅的老板赚的还多。
他的核心是什么?就是把自己三公里范围内的密度做足了,整个小区的用户都是他的私域,他不用给平台交一分钱,也不怕平台抢流量,用户想吃卤味第一个就找他。
很多小商家迷信大平台的流量,觉得花点钱就能引来一堆客人,可实际上,你一个十平的小店,就算一天给你引来一百个薅羊毛的,你接得住吗?接不住,还把自己的价格体系搞乱了,老客看到你卖这么便宜,下次也等优惠券,最后赚的钱全给了平台,自己白忙。
现在行业里所有人都在喊流量红利没了,都在卷低价,可没人告诉你,到店服务的红利从来都不是流量,是你脚下三公里的密度。你把这一片的用户服务好了,密度够了,谁都抢不走你的生意。
当平台的流量费涨过了商家的净利润率,还有多少人愿意陪着平台玩这场到店的游戏?
作者|大讲堂
排版|大讲堂
审核|知知