2026-10-13 04:46:14
作者:
地产
上个月陪发小在南京河西看二手房,一眼相中一套南北通透的大三房,挂价比同小区同户型低了整整十八万。
一问中介,哦,业主欠着银行抵押,要买家配合解押。发小当场脸就绿了,拉着我就要走,说抵押房都是坑,碰都不能碰。
其实真没必要。南京市面上一半以上的二手房,多少都带着点抵押,大多是业主当初贷款买房没还完而已。走对流程,跟买正常房子没差。
先摸清楚,你的房子为啥带抵押
说穿了,抵押就是业主把房子的产权押给了债主,换钱用。
最常见的就是按揭买房,业主欠银行贷款,房子自然押在银行。这种最规范,流程走对了一点事没有。
还有少数情况,是业主缺钱,把房子二次抵押给银行,甚至抵押给民间借贷机构、个人。这种麻烦一点,只要查清楚情况,也能交易。
别一听“抵押”两个字就联想到烂尾、破产、业主卷款跑路,那是影视剧编的。
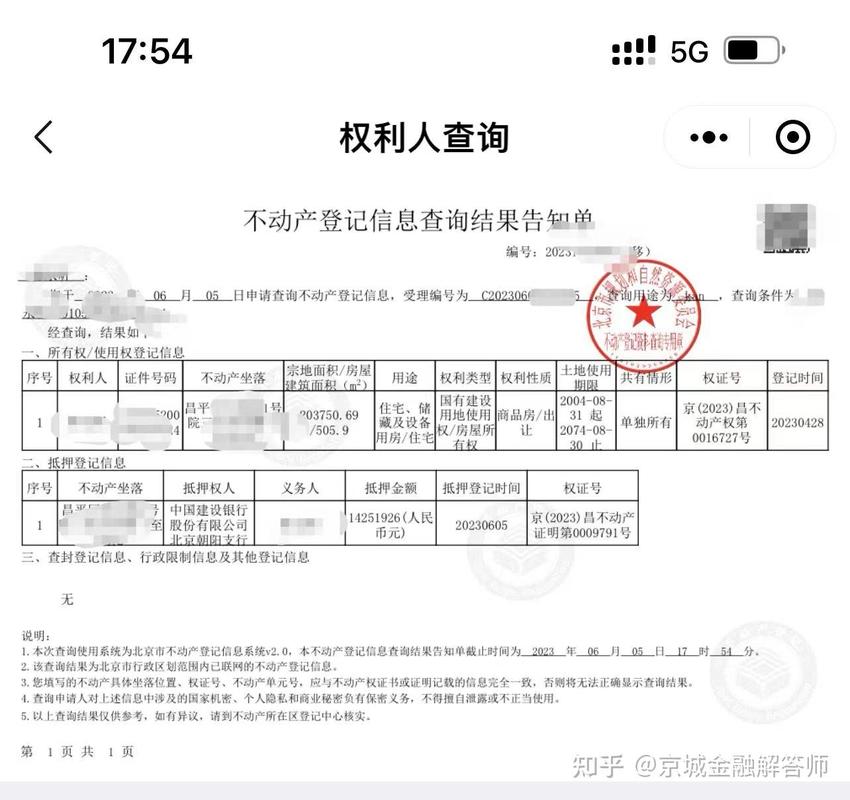 南京不动产抵押登记查询页面
一步一步走,不会错
说实话,核心就一件事:先解押,再过户。所有的流程都是围绕这件事转的。
先查档。不管中介说的多天花乱坠,你自己或者跟中介一起,去当地不动产登记中心查一次。线上能查就线上查,几分钟的事。
一定要搞清楚三个问题:一共欠了多少钱?抵给了几个债主?解押需要多久?
别业主说欠一百万就是一百万,说不定还有二次抵押,欠了另五十万,你签了合同才发现,哭都来不及。
接下来就是赎楼解押。谁出钱?
最好的情况,业主自己出钱解押。那你偷着乐吧,啥风险都没有,等他解完押,你该走什么流程走什么流程,户过了再给钱。
绝大多数情况,业主拿不出钱,要买家出首付去解押。这里是重灾区。
我见过一个姑娘,图三万块的优惠,直接把三十万首付打给业主,业主拿着钱去还了其他债,房子没解成,人也找不到了。
所以记住,不管谁说什么,钱一定要走第三方资金监管。不要直接打给业主,不要打给中介个人账户,找银行或者住建部门的官方监管账户,解押需要出钱的时候,监管直接划给债主,解押完确认无误,再走下一步。
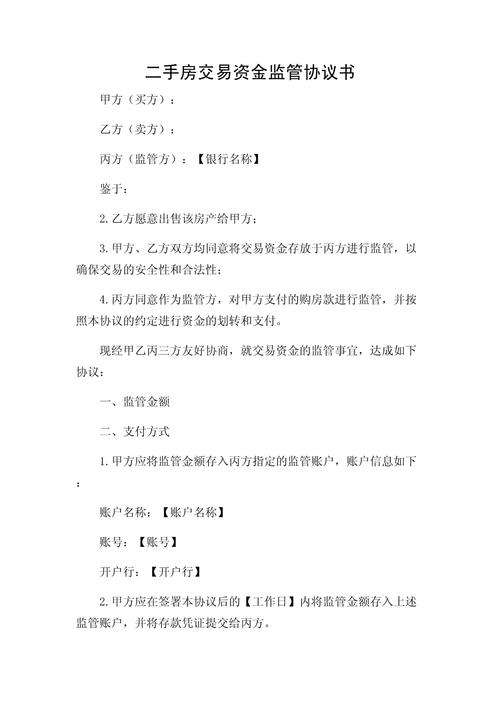 二手房交易资金监管账户协议
买家要贷款买?更简单,先让银行把你的贷款资格审批过了,确定能贷多少钱,再去解押。别解完押了,你征信出问题贷不到款,业主又拿不出钱回去抵押,卡在半路上,两边都难受。
解押完成,拿到不动产登记中心出具的解押证明,剩下的流程,跟你买任何一套正常二手房一模一样。网签、交税、过户、办新证、银行放尾款、交房。没差。
几个容易忽略的小坑
 几个容易忽略的小坑
所有谈好的条件,一定要写进合同。比如谁出解押的钱,解押最后期限,逾期了怎么赔偿,一字一句写清楚。口头承诺不算,哪怕业主拍胸脯跟你保证,也不行。
碰到抵押给民间借贷个人的,多留个心眼。这种往往牵扯到高额利息,债主可能会扯皮,一定要把解押的时间卡的严一点,违约金写高一点,免得拖你几个月,涨你一堆利息,最后要你买单。
别图便宜乱签“全权公证委托”。有些业主说,你帮我解押,给你做个委托公证,你自己就能办过户,听起来方便?别碰。万一业主欠了其他钱,你公证过了,房子被查封,你说不清楚。
不过话说回来,现在各大城市的交易流程都越来越规范了,只要你不贪小便宜,不私下给业主转钱,走正规流程,真没那么多坑。
下次碰到价格合适的抵押房,别急着划走,先花几十块查个档再说。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:普通人搞懂抵押房交易流程,原来这么简单
文章链接:https://m.lfdjt.com/p/dichan/a/9474.html