2026-10-06 20:44:51
作者:
地产
上周陪准备结婚的小老弟跑南京栖霞看二手房,签完居间合同去银行面签,客户经理一算可贷额度,小老弟直接傻在沙发上。原定凑三成首付,结果差了整整二十二万。
问题就出在那个大多数新手买房根本不会留意的地方。
两个价,本来就不是一回事
成交价,就是你跟房东谈好,愿意买愿意卖的实打实的价格。写在购房合同上,一分不能少。
评估价呢?是银行给房子定的「风险抵押价」,只用来算贷款,跟你和房东的交易没关系。
哦对,有时候税费核价也会用这个数,各地不一样,以当地最新政策为准。
说实话,我见过太多新手,第一次买房就默认「我买多少钱,银行就按多少钱给我放贷」,差几十万的缺口出来,到处凑钱借网贷,把自己逼得喘不过气。
 南京二手房银行评估价计算参考表
差距为什么会这么大
银行不是做慈善的,你押房子贷款,银行要防你断供,真到法拍那一步,能把本金收回来就行。所以几乎所有情况下,评估价都会比成交价低。
低多少?看情况。
十年以上的老小区,评估价可能只有成交价的七八成。次新房,学区好的,能到成交价的八九成。不过话说回来,遇到市场跳涨的时候,成交价往上冲,银行评估价还没跟上最新行情,差距能拉得更大。去年江北核心区有个朋友摇到新盘,二手转购,成交价比开盘价涨了快一万每平,银行评估价还是按一年前的备案价来算,差了快一百万,他找了三家银行才凑到够的额度。
除了行情,房龄、产权性质、甚至小区有没有出过事,都会影响评估价。比如说,同样位置的两套房,一套满五唯一,一套是经适房刚转商品房,评估价就能差出十几万。
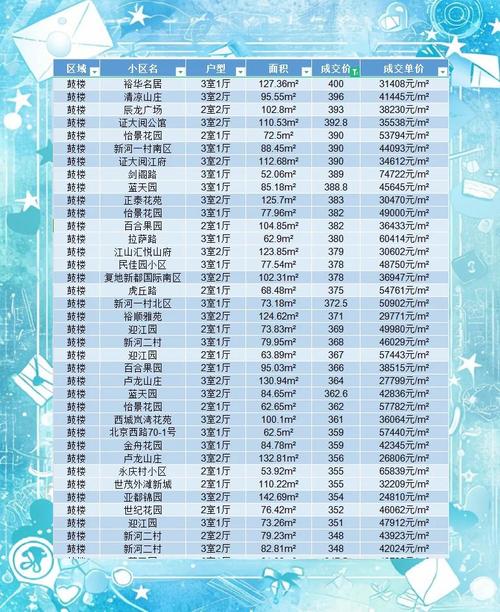 南京热门区域二手房评估价成交价对比图
普通人买房要提前留好这一手
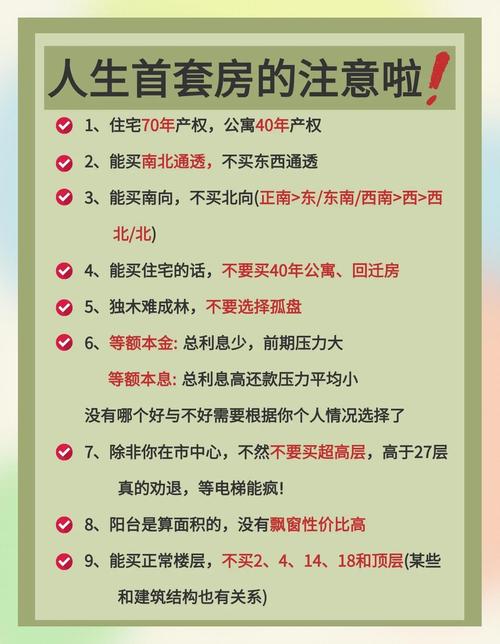 普通人买房要提前留好这一手
有人说,那我能不能托关系让评估机构把价估高点?这样能多贷款,少掏首付。
想法很美,但后果你得接住。如果当地税费是按评估价核收,评估价越高,契税个税都得跟着涨,算下来多掏好几万税费,得不偿失。对吧?本来就是凑首付才紧巴巴,平白多掏几万税费,何苦呢。
也有人说,我换家银行能不能缩小差距?不同银行对同个小区的评估价确实有差,差个百分之五到十很正常,真差一点额度,可以换家银行试试。但别抱太大期望,银行的评估体系都是卡死的,不会为你一套房改规则。
对新手最实用的提醒是什么?签合同付定金之前,先让中介拉一下同小区最近三个月的银行评估价区间,算一下自己实际要掏的首付是多少。别光按着成交价算首付。
差几万还好,周转一下就能过去,差几十万,你拿不出来,定金都可能打水漂。
哦对,还有人问,要是差距真的很大,首付不够怎么办?要么跟房东谈,能不能晚几个月补首付,要么自己提前留好备用金,要么就干脆咬咬牙换套预算更低的。别硬扛,别为了凑缺口把未来三五年的现金流全卡死。
下次去定房,别光问房东卖多少钱,多问一句,这个小区现在银行评估大概到什么水平。掏钱之前多核对一遍数字,总比签完合同蹲在银行门口到处借钱强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:买房踩坑才懂:评估价和成交价差距到底卡了谁的脖子
文章链接:https://m.lfdjt.com/p/dichan/a/7196.html