握在手里的产权状态不一样
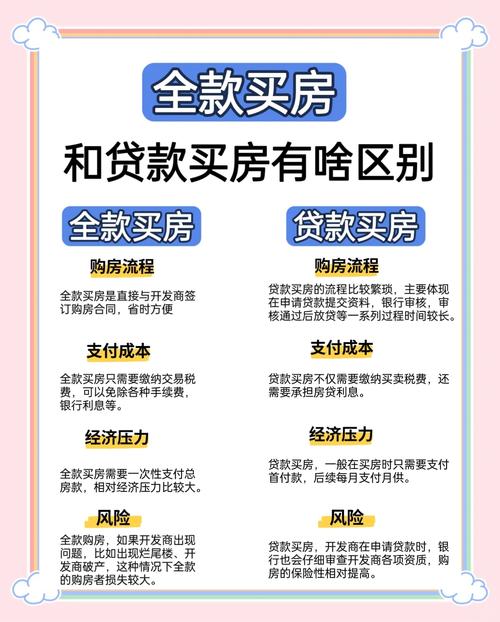
全款买房,交完钱,办完证,这套房完完全全就是你的。没有任何第三方跟你分所有权。你想租出去,租金全进自己口袋。急用钱拿去银行抵押,审批也快,额度也高。
贷款呢?从你签贷款合同那天起,房子就抵押给银行了。你拿的不动产权证上,清清楚楚标着抵押登记,你只有居住权和处置权,但得先还清银行的钱才能真正自由支配。说白了就是,你和银行合伙买了这套房,你出首付,银行出剩下的,你慢慢给银行连本带利还钱,还完了,房子才完全归你。
压力落在完全不同的时间点
全款的压力,全堆在买房这一件事上。一下子掏出几百万,绝大多数普通家庭,都得把存款掏得底朝天。运气好的,凑完钱还能剩点装修款。运气差点,连买家具的钱都得再借。
我见过一对夫妻,为了给孩子买学区房,把老人的养老定期都取了,结果老爷子第二年摔了住院,凑不出手术费,只能急着挂盘卖房,比市场价低了二十万才卖出去,亏的钱比当初省的利息多了一倍都不止。不过话说回来,全款买完,往后几十年,你都不用再为这套房掏一分钱,那种没有月供压身的轻松,是真的。早上醒过来不用想着这个月要扣月供,失业了也不怕,大不了在家躺半年。
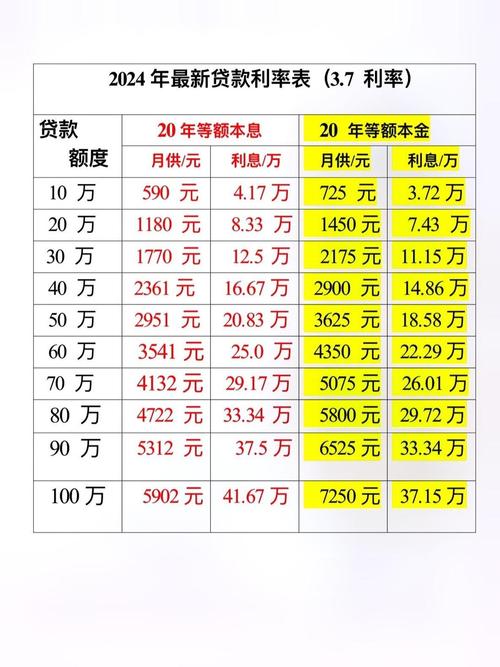
贷款不一样,压力是平摊在二三十年的漫长岁月里。你只需要先掏个百分之二三十的首付,就能先把房子拿下。剩下的钱,你可以留着做生意,可以给家人买保险,可以攒着当应急储备金,甚至拿去投资,只要收益比银行利率高,你就是赚的。很多年轻人刚工作没几年,就能靠首付加贷款住上核心地段的房子,要是等攒够全款,不知道要等到哪年。
当然,贷款也有坑,月供占了收入一半以上,降个薪失个业,就有可能断供,断供超过半年,银行就会收走房子法拍,最后钱房两空的也不少。
未来的选择空间天差地别
全款买房,卖的时候是真方便。你想什么时候卖就什么时候卖,不用提前一个月给银行预约还款,不用找过桥垫资出利息,买家看中了,签完合同一周就能拿到全款,遇到好的置换机会,说换就能换。
一套房占了你的全部身家,好处是涨了,你赚的是满额收益,坏处是跌了你亏的也是全部,没有任何回旋余地。
贷款卖房就麻烦多了,剩下大几百万贷款没还清,自己拿不出钱解押,要么找买家帮你出钱,要么找机构垫资,垫资一天就是大几百利息,很多买家一听要帮业主解押,直接就放弃了,宁可去看别的房子。
换个角度想,贷款反而给普通人留了退路。你攒了几十万首付,买错了,哪怕亏十万卖掉,你亏的也只是十万,不会把一辈子积蓄都套进去。要是你全款买错了,一套跌个几十万,那就是真的伤筋动骨。
哦对,网上说的“通胀帮你还贷款”,这个说法其实没毛病,现在五千的月供,过十年,可能也就是一顿饭钱,但是前提是,你能保证这十年每个月都拿得出这五千块。
明天就要去签购房合同了,先打开手机银行,算清楚,付完该付的钱之后,你活期账户里,还能不能留出够花至少一年的生活费。就这一条,比什么复杂分析都管用。
作者|地产
排版|地产
审核|阿辰